


Viele kennen $XRP , weil der Kurs einst rasant gestiegen ist oder weil Ripple sich jahrelang mit der SEC einen Rechtsstreit geliefert hat.
Doch es gibt einen sehr wichtigen Grund, warum ich $XRP optimistisch gegenüberstehe: Ripple hatte schon früh nie vor, nur im Kryptobereich Geschäfte zu machen.
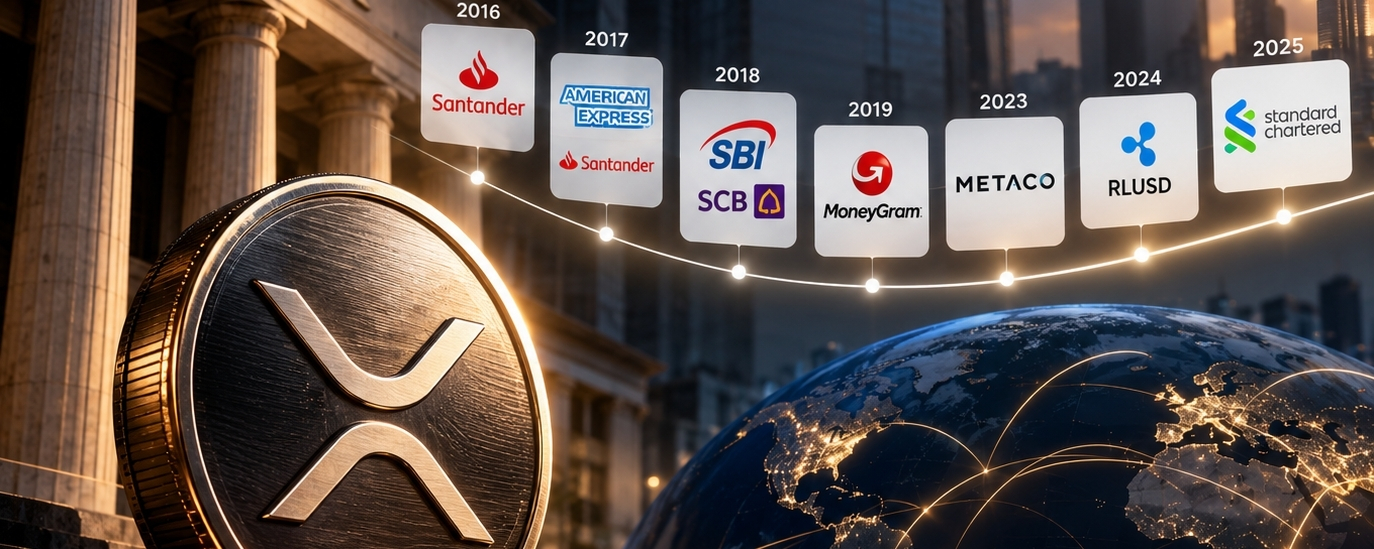
Bereits 2016 trieb Ripple gemeinsam mit Finanzinstituten wie der Santander Bank, der Royal Bank of Canada und der Bank of America die Global Payments Steering Group (GPSG) voran, um einen neuen Standard für grenzüberschreitende Zahlungen zu schaffen.
2017 gaben American Express und die Santander Bank ihre Zusammenarbeit bekannt. Mithilfe der Ripple-Technologie wollten sie grenzüberschreitende Unternehmenszahlungen zwischen den USA und Großbritannien verbessern.
2018 arbeitete Ripple außerdem mit der saudischen Währungsbehörde an einem Pilotprojekt für grenzüberschreitende Bankzahlungen. Im selben Jahr trieben auch Institutionen wie die Siam Commercial Bank in Thailand und SBI in Japan entsprechende Anwendungen voran.
2019 begann der weltweit tätige Geldtransferdienstleister MoneyGram, Ripples ODL-Dienst zu nutzen und XRP als Brückenwährung für grenzüberschreitende Zahlungen einzusetzen.
Auch wenn diese Partnerschaft später beendet wurde, bewies sie zumindest eines: XRP ist nicht nur ein Token, mit dem an Börsen gehandelt wird. Ripple hat tatsächlich versucht, XRP in reale grenzüberschreitende Zahlungsabläufe einzubinden.
2023 übernahm Ripple das Schweizer Krypto-Verwahrungsunternehmen Metaco und stieg damit weiter in den Markt für die Verwahrung digitaler Vermögenswerte für institutionelle Kunden ein.
2024 brachte Ripple den an den US-Dollar gekoppelten Stablecoin RLUSD auf den Markt und weitete sein Geschäft damit auf Stablecoin-Zahlungen und -Abwicklungen aus.
Inzwischen wird RLUSD auch im Zusammenhang mit Bankverwahrung und institutionellen Sicherheiten diskutiert.
Fügt man diese Entwicklungen zusammen, wird deutlich, dass Ripples Strategie ziemlich klar ist.
Von Bankzahlungsnetzwerken und grenzüberschreitenden Abwicklungen bis hin zur institutionellen Verwahrung und Stablecoins: Seit über einem Jahrzehnt versucht Ripple, in das traditionelle Finanzsystem vorzudringen.
Natürlich bedeutet die Zusammenarbeit von Ripple mit Banken nicht, dass jede Bank XRP nutzen wird. Auch die Einnahmen aus Ripples Geschäft und die Verbreitung von RLUSD führen nicht zwangsläufig direkt zu einem Anstieg des XRP-Kurses.
Was mich jedoch optimistisch stimmt, ist, dass Ripple auf über ein Jahrzehnt Erfahrung in der Zusammenarbeit mit Finanzinstituten zurückblicken kann – und nicht erst seit Kurzem davon erzählt, dass Banken Blockchain einsetzen. Viele Projekte suchen noch nach Wegen, sich der traditionellen Finanzwelt bekannt zu machen. Ripple saß schon vor zehn Jahren in den Konferenzräumen von Banken.