


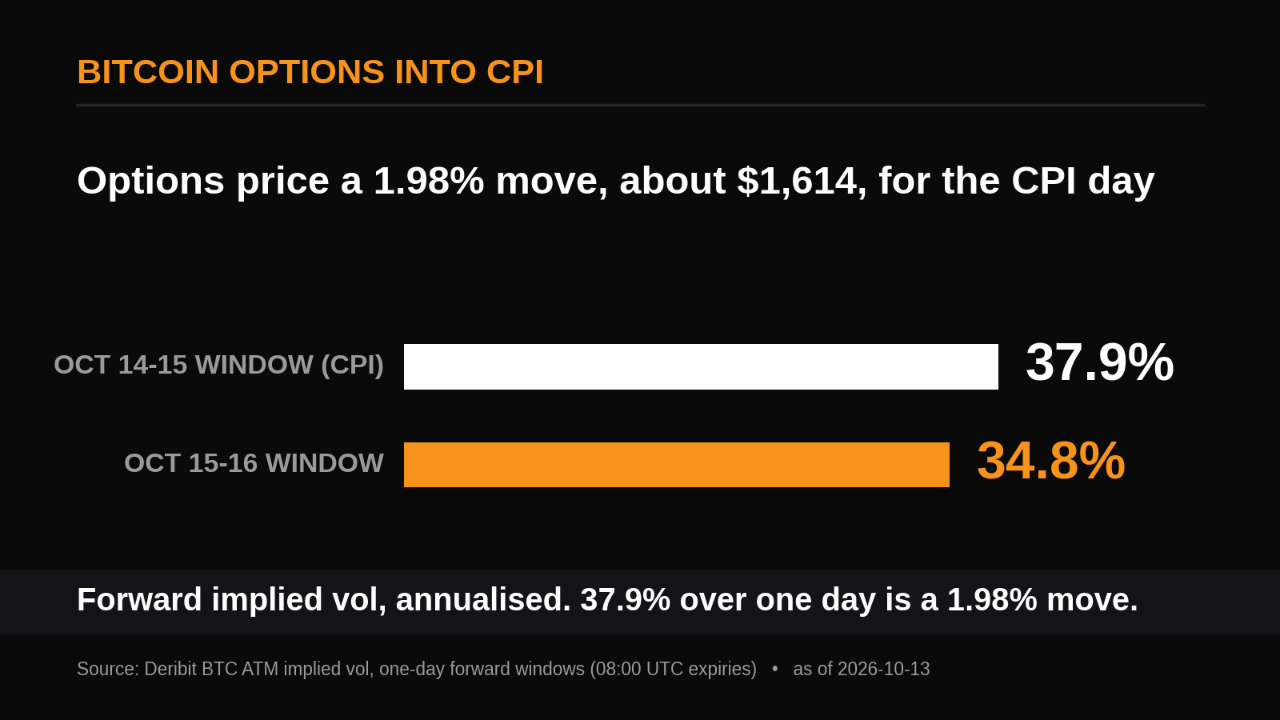
Optionsmärkte auf Deribit preisen für Bitcoin eine Bewegung von 1,98 % ein – etwa 1.614 US-Dollar – über das eintägige Zeitfenster vom 14. bis zum 15. Oktober, das die Veröffentlichung der US-Verbraucherpreisdaten am Mittwoch umfasst.
Diese Zahl ergibt sich aus der Laufzeitenstruktur. Die implizite Volatilität für das Zeitfenster, in das die Veröffentlichung der Verbraucherpreisdaten fällt, beträgt 37,9 %, gegenüber 34,8 % für das unmittelbar darauffolgende Zeitfenster. Händler zahlen einen kleinen Aufschlag, um Optionen über die Veröffentlichung hinweg zu halten – aber nur einen kleinen. Auch das allgemeine Umfeld ist ruhig: Die 30-Tage-Volatilität liegt unter dem Wert an 91 % der Tage in der DVOL-Historie von Deribit, die im März 2021 beginnt.
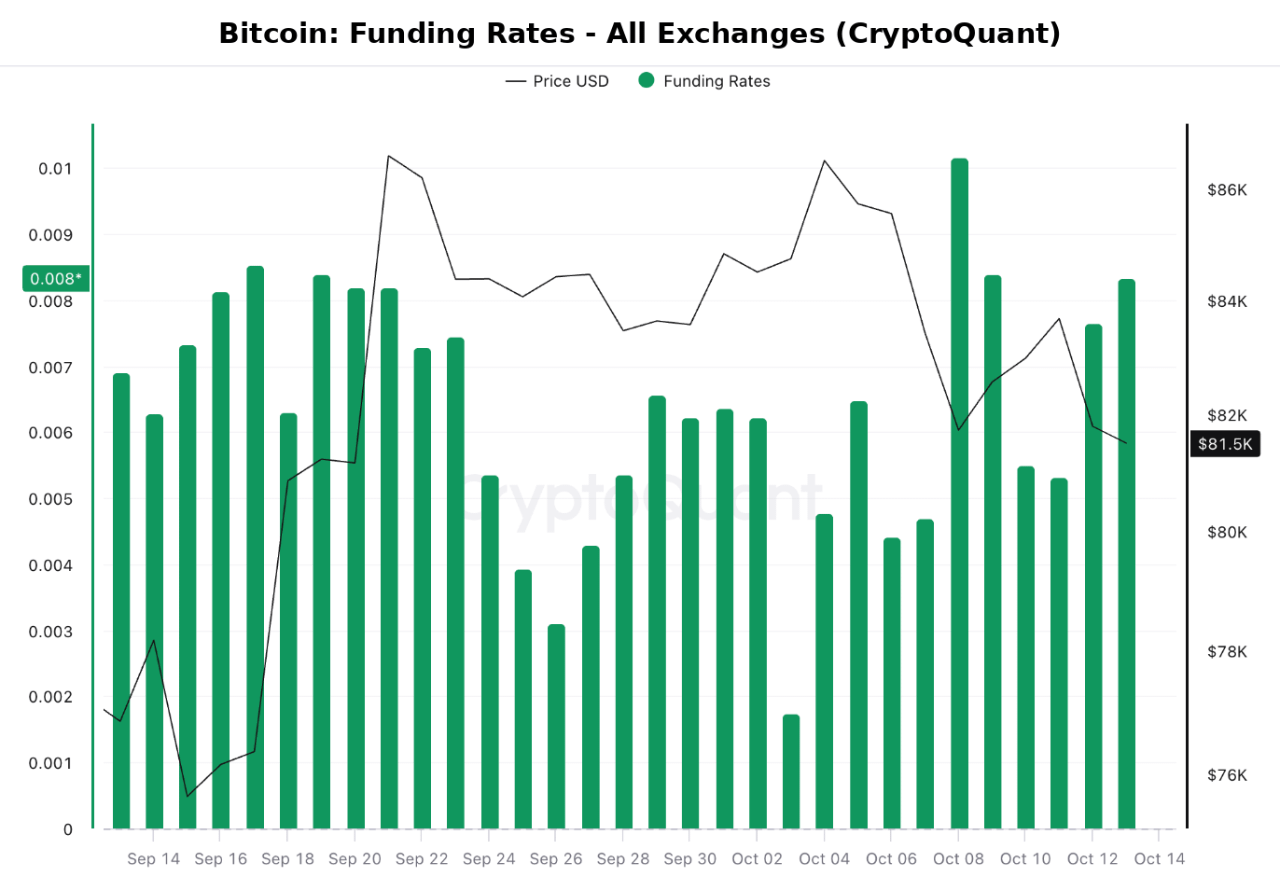
Der Perpetuals-Markt erzählt dieselbe Geschichte. Die Funding Rates für alle Börsen von CryptoQuant lagen am 12. Oktober bei 0,0077 % und bewegten sich im vergangenen Monat ungefähr zwischen 0,002 % und 0,010 % – meist unter dem Niveau von 0,01 %, das üblicherweise einen neutralen Markt kennzeichnet. Niemand zahlt einen Aufschlag, um sich mit geliehenem Geld vor der Veröffentlichung long zu positionieren.
Eine eingepreiste Bewegung ist keine Prognose, und ein ruhiger Preis ist nicht automatisch günstig. In 1.599 Tagen historischer Daten preiste DVOL in 73,5 % der Fälle mehr Volatilität ein, als die folgenden 30 Tage tatsächlich zeigten – im Median um 10,6 Volatilitätspunkte. Optionen verlangen üblicherweise zu hohe Aufschläge für Bewegungen; eine moderate CPI-Prämie ist daher der Normalzustand an diesem Markt.
Optionen und Perpetuals sind sich einig: Die Händler rechnen mit einem ruhigen CPI.
Was diese Einschätzung widerlegen würde: Eine Bewegung von mehr als 1.614 $ in eine der beiden Richtungen zwischen Mittwoch, 08:00 UTC, und Donnerstag, 08:00 UTC, würde bedeuten, dass Optionen die Veröffentlichung zu niedrig eingepreist haben. Ein gleichzeitiger Anstieg der Funding Rate über 0,01 % würde darauf hindeuten, dass Perpetual-Longs der Bewegung hinterherjagen. Bleibt Bitcoin innerhalb dieser Spanne und hält sich die Funding Rate auf ihrem aktuellen Niveau, dürfte sich die ruhige Einschätzung bis zum Verfall am 30. Oktober halten. Dort liegt der Max Pain bei 78.000 $, während der Spotpreis 81.443 $ beträgt. Max Pain ist der Preis, bei dem Optionsinhaber insgesamt den größten Verlust erleiden – kein Kursziel.
Verfasst von The Daily Digits