



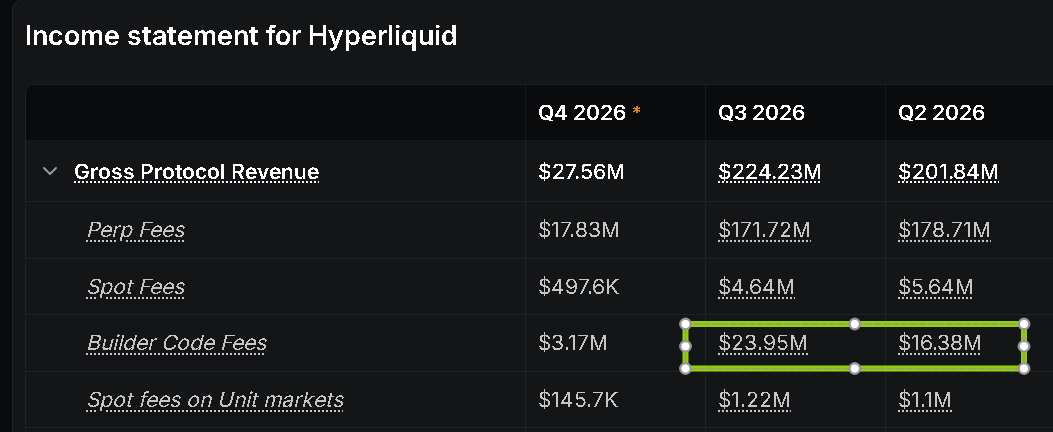
Unter den Umsatzposten von Hyperliquid im dritten Quartal sticht ein Gebührenposten durch sein starkes Wachstum hervor: die Builder-Code-Gebühren (Builder Code Fees). Sie stiegen von 16,38 Millionen US-Dollar im zweiten Quartal auf 23,95 Millionen US-Dollar.
Das entspricht einem Anstieg um 7,57 Millionen US-Dollar innerhalb eines Quartals beziehungsweise einem Wachstum von rund 46,2 % gegenüber dem Vorquartal.
Dazu eine Erklärung: Dieses Geld wird an Drittanbieter-Apps ausgeschüttet. So nutzt etwa fomo Hyperliquid als zugrunde liegende Infrastruktur für On-Chain-Kontrakte. Wenn Nutzer über fomo handeln, gehen die dabei anfallenden Gebühren zum Teil an fomo und zum Teil als zugrunde liegende Handelsgebühren an Hyperliquid.
Die Nutzer bleiben auf der Plattform, die sie kennen. fomo bietet den Zugang zum Handel, Hyperliquid übernimmt die Ausführung im Hintergrund. Beide Seiten verdienen an Gebühren – eine Win-win-Situation.
1. Wie genau funktioniert dieses Geschäftsmodell?
Wer bereits die Wallet oder Handelsplattform seiner Nutzer kontrolliert, muss nicht unbedingt einen kompletten Handelsmarkt von Grund auf neu aufbauen, um Perpetual-Trading anzubieten.
Die App kann auf die bestehende Liquidität von Hyperliquid zugreifen und sich ganz auf ihre eigene Benutzeroberfläche, das Kontoerlebnis und die Handelstools konzentrieren.
Für Hyperliquid bedeutet das auch, dass nicht alle Nutzer zuerst die eigene Handelsoberfläche aufrufen müssen.
Ein Nutzer öffnet vielleicht einfach eine App, die er ohnehin schon verwendet, und handelt dort – unabhängig davon, ob sie dezentralisiert ist. Die Orders werden letztlich trotzdem über Hyperliquid ausgeführt.
Im dritten Quartal erreichte das Gebührenvolumen dieses Geschäftsbereichs 23,94 Millionen US-Dollar. Betrachtet man den von dieser Tabelle abgedeckten Zeitraum von mehr als einem Jahr, ist dieses Geschäft unter allen Geschäftsbereichen von Hyperliquid mit Abstand am stabilsten gelaufen.
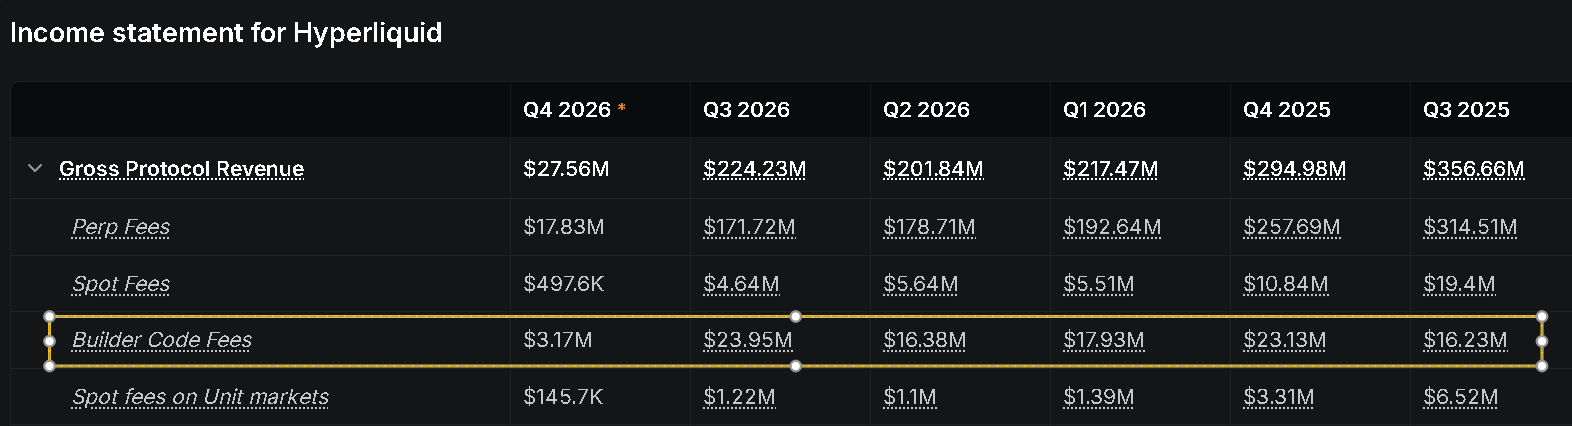
In den Quartalsdaten von DeFiLlama erscheinen die Builder-Gebühren sowohl auf der Einnahmen- als auch auf der Kostenseite. Auch das muss erklärt werden.
Damit wird festgelegt, wem die Gebühr zusteht: Eine App führt Transaktionen über Hyperliquid aus, und die dabei erhobene Zusatzgebühr geht letztlich an die App.
Das ist ein anderes Geschäftsmodell, als wenn Hyperliquid Entwickler aus den eigenen bisherigen Einnahmen subventioniert.
Hyperliquid behält nämlich nichts von dieser Zusatzgebühr ein. Die Einnahmen des Protokolls stammen aus den regulären Handelsgebühren, die bei Transaktionen über diese Apps anfallen. Sie werden unter den gesamten Gebühreneinnahmen aus Kontrakten des Protokolls verbucht und nicht gesondert ausgewiesen.
2. Welche Apps tragen hier zu den Einnahmen bei?
Besonders bemerkenswert finde ich, dass die Apps, die zu diesen Gebühren beitragen, nicht von Quartal zu Quartal dieselben bleiben.
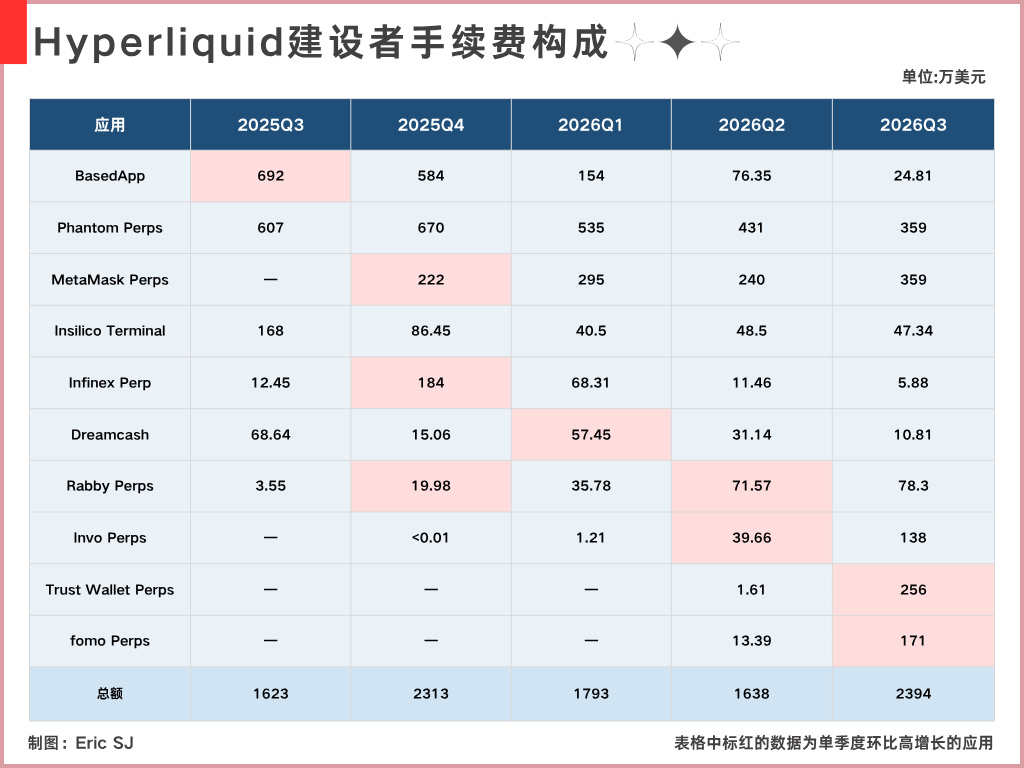
Der größte Zuwachs bei den Builder-Gebühren im dritten Quartal kam von Trust Wallet, fomo, MetaMask und Invo;
Vor allem Trust und Fomo verzeichneten gegenüber dem zweiten Quartal ein beeindruckendes Wachstum, während die Einnahmen etablierter Plattformen wie Phantom und Based im dritten Quartal im Quartalsvergleich zurückgingen. Im dritten Quartal des vergangenen Jahres entfielen auf BasedApp und Phantom Builder-Gebühren in Höhe von 6,92 Millionen beziehungsweise 6,07 Millionen US-Dollar. Zusammen waren das rund 12,99 Millionen US-Dollar – etwa 80 % der gesamten Builder-Gebühren des Quartals.
Im dritten Quartal dieses Jahres blieben bei BasedApp nur noch rund 248.100 US-Dollar, bei Phantom sank der Betrag auf 3,59 Millionen US-Dollar. Zusammen waren es etwa 3,84 Millionen US-Dollar, ihr Anteil am Quartalsgesamtbetrag fiel auf rund 16 %.
Falls Hyperliquid in diesem Geschäftsbereich im vergangenen Jahr hauptsächlich auf diese beiden Apps angewiesen war, wäre das Unternehmen zugleich einem erheblichen Abwärtsrisiko ausgesetzt.
Zum Glück bewegen sich diese Gebühren offenbar in einer ähnlichen Größenordnung, auch wenn sich ihre Zusammensetzung ständig verändert.
Dieser Unterschied ist entscheidend dafür, wie wir die Nachhaltigkeit der Einnahmen einschätzen.
Wären sämtliche Einnahmen an eine einzelne beliebte App gebunden, würde ein nachlassender Hype um diese App die Einnahmen unmittelbar belasten und sie anfällig machen.
Was sich derzeit erkennen lässt: Während die Einnahmen bestehender Apps zurückgehen, steigern andere Zugangswege weiterhin ihr Gebührenvolumen und wachsen rasant.
3. Neue Einnahmequelle: Beteiligung an den Erträgen aus den USDC-Reserven
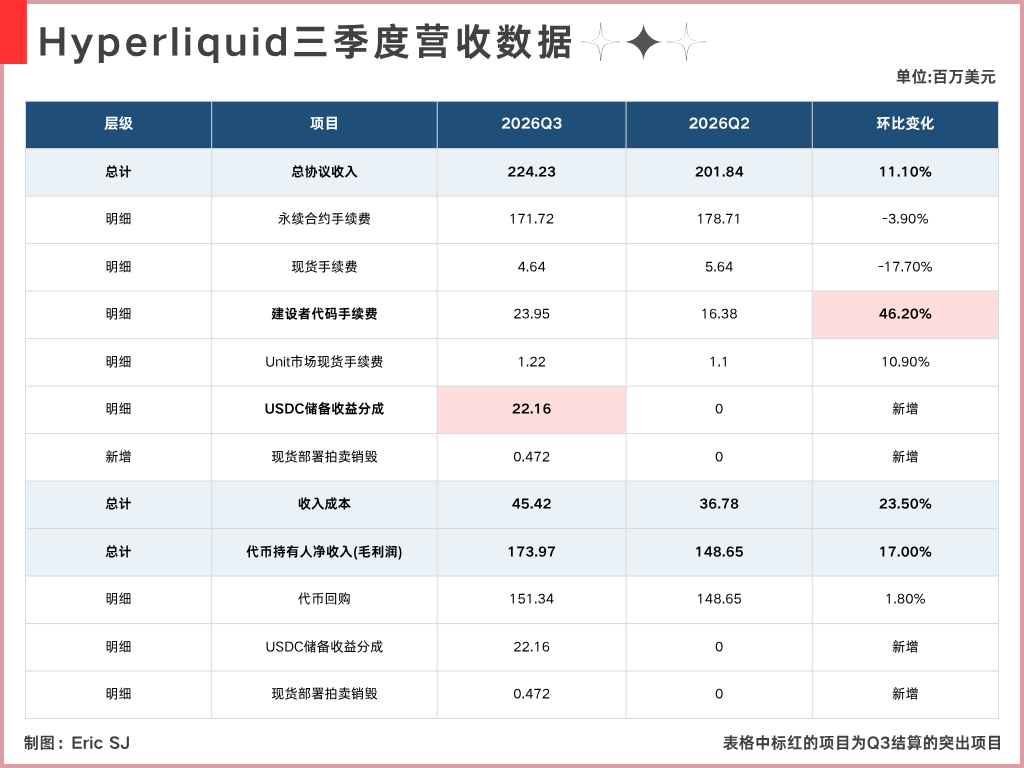
Wie oben dargestellt, kam im dritten Quartal bei Hyperliquid eine neue Einnahmequelle hinzu, von der das Protokoll selbst profitiert: die Beteiligung an den Erträgen aus den USDC-Reserven.
In der Tabelle von DeFiLlama wird dieser Posten als „AQAv2 · USDC-Erträge“ bezeichnet. Für das dritte Quartal sind 22,16 Millionen US-Dollar ausgewiesen, im zweiten Quartal war der Betrag null.
Dabei handelt es sich nicht um eine zusätzliche Gebühr, die Nutzer beim Handel zahlen. Die Einnahmen stammen aus der Beteiligung an den Erträgen der US-Dollar-Reserven hinter USDC.
Laut offiziellen Angaben erhält das Protokoll etwa 90 % der Erträge aus den Reserven nach Abzug der Kosten. Die entsprechenden Einnahmen werden gemäß den Regeln dem Assistance Fund zugeführt und unterstützen $HYPE -Rückkäufe.
Für Hyperliquid und Circle ist das ebenfalls eine Win-win-Situation.
Noch bemerkenswerter ist, dass diese zusätzlichen Einnahmen fast dem gesamten Zuwachs der Gesamteinnahmen gegenüber dem Vorquartal entsprechen.
Lässt man diesen Posten vorerst außen vor, beliefen sich die in der Tabelle ausgewiesenen Gesamteinnahmen im dritten Quartal auf 202,07 Millionen US-Dollar – ein Plus von nur etwa 0,1 % gegenüber dem zweiten Quartal und damit praktisch unverändert. Die zusätzlichen Erträge aus den Reserven haben das Bild dieser Quartalszahlen deutlich verändert.
Zusammenfassend ist die deutlich breitere Einnahmenbasis für mich die offensichtlichste Veränderung bei Hyperliquid im dritten Quartal.
1. Mehr Drittanbieter-Apps erheben höhere Builder-Gebühren,
2. Auch das Protokoll beteiligt sich nun an den Erträgen aus den USDC-Reserven
Allerdings gibt es auch einen Haken: Ohne diese zusätzlichen Einnahmen (insbesondere die Erträge aus den USDC-Reserven) wären die Umsätze im dritten Quartal rückläufig gewesen. Zugleich erholte sich der Kryptomarkt im dritten Quartal insgesamt, und nach normalen Maßstäben hätte sich auch die Marktstimmung etwas aufhellen sollen. Dass die Kerneinnahmen dennoch nicht entsprechend zulegten, ist eine Datenentwicklung, die mich etwas ratlos macht.
Soweit