

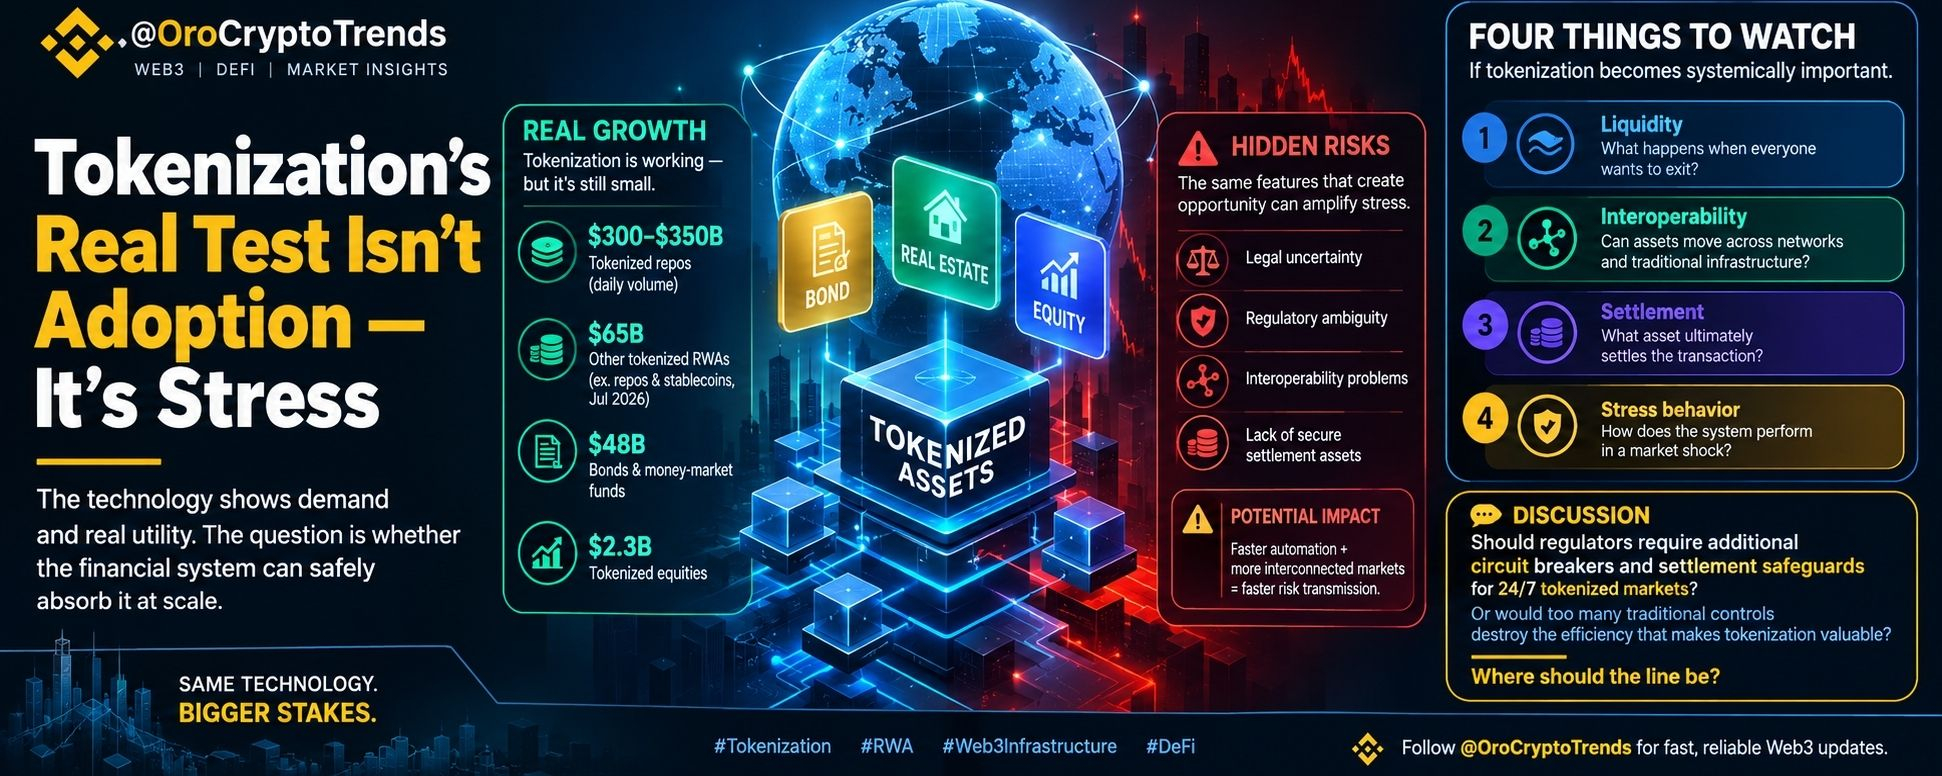


Der echte Test für die Tokenisierung ist nicht die Verbreitung – sondern die Belastungsprobe
Die Debatte über Tokenisierung wird oft falsch geführt.
Die Leute fragen:
„Wie groß können tokenisierte Vermögenswerte werden?“
Ich denke, die wichtigere Frage lautet:
„Was passiert, wenn tokenisierte Finanzmärkte so groß werden, dass sie scheitern können?“
Das ist ein ganz anderes Infrastrukturproblem.
Die Analyse des IWF vom 8. Oktober 2026 bietet einen wichtigen Realitätscheck: Die Tokenisierung wächst rasant, ist im Vergleich zu den traditionellen Finanzmärkten aber noch klein und fragmentiert.
Tokenisierte Repos verarbeiten zum Beispiel Berichten zufolge rund $300–$350 Milliarden an täglichem Volumen, während die Repo-Aktivität in den USA bei ungefähr $13 Billionen pro Tag liegt.
Diese Lücke ist entscheidend.
Das sagt mir, dass die Technologie bereits einen bedeutenden finanziellen Nutzen zeigt — aber wir sind noch weit davon entfernt, dass tokenisierte Märkte das gleiche systemische Gewicht haben wie traditionelle Märkte.
Und das könnte tatsächlich der interessanteste Teil sein.
Blockchain kann Finanzmärkte:
- schneller
- mehr Kontinuität
- programmierbar
- in Bruchteile zerlegt
- global zugänglich
- leichter zu automatisieren
Aber jeder dieser Vorteile kann auch einen entsprechenden Stressmechanismus mit sich bringen.
Ein traditioneller Markt hat Betriebszeiten, Intermediäre, Abwicklungsverfahren und Ansatzpunkte für menschliches Eingreifen.
Ein blockchain-basierten Markt kann potenziell 24/7 betrieben werden.
Sicherheiten können automatisch verwaltet werden.
Positionen können automatisch liquidiert werden.
Vermögenswerte können potenziell zwischen miteinander verbundenen Protokollen wechseln, ohne auf traditionelle Abwicklungszyklen zu warten.
Das ist extrem effizient, wenn alles wie vorgesehen funktioniert.
Aber während eines Schocks?
Effizienz kann zu Beschleunigung werden.
Stell dir ein traditionelles Finanzsystem wie eine Autobahn mit Ampeln, Kontrollpunkten und gesteuerten Kreuzungen vor.
Tokenisierte Finanzen können eher wie eine Autobahn wirken, bei der viele dieser Kontrollen programmierbar werden.
Der Verkehr bewegt sich schneller.
Aber wenn etwas schiefgeht, kann sich auch die Stausituation schneller ausbreiten.
Die Zahlen zeigen ein weiteres unbequemes Signal
Laut der in den bereitgestellten Daten zitierten IWF-Analyse lagen tokenisierte Real-World Assets ohne Repos und Stablecoins im Juli 2026 bei etwa $65 Milliarden.
Anleihen und Geldmarktfonds entfielen auf ungefähr $48 Milliarden.
Tokenisierte Aktien machten nur etwa $2,3 Milliarden aus.
Daher würde ich den heutigen Tokenisierungsmarkt nicht als Beleg dafür interpretieren, dass Blockchain die traditionelle Finanzinfrastruktur bereits ersetzt hat.
Nicht, dass es so ist.
Die spannendere Interpretation ist, dass wir eine Infrastrukturebene beim Entstehen beobachten, bevor sie systemisches Ausmaß erreicht.
Und das gibt Regulierern, Entwicklern und Finanzinstituten ein Zeitfenster, um die schwierigen Fragen zu beantworten, bevor die Einsätze viel größer werden.
Tokenisierte Aktien legen das tieferliegende Problem offen
Eine Erkenntnis hat besonders meine Aufmerksamkeit erregt.
In den vom IWF untersuchten US-Token-basierten Aktienmärkten fand mehr als die Hälfte des Handels außerhalb regulärer Marktzeiten statt, während etwa 80% der Trades Bruchteilsanteile betrafen.
Das ist genau die Art von Funktionalität, die Blockchain möglich macht.
Märkte müssen nicht zwangsläufig aufhören, nur weil die traditionelle Börse geschlossen hat.
Aber kontinuierlicher Handel stellt eine neue Frage:
Was sollte passieren, wenn der zugrunde liegende traditionelle Markt geschlossen ist?
Wenn eine tokenisierte Aktie weiter über Nacht gehandelt wird, während der Primärmarkt inaktiv ist, verschwindet die Preisfindung nicht.
Dann geht es irgendwohin anders.
Die IWF-Analyse soll ergeben haben, dass mehr als 87% der Preisänderungen unmittelbar nach regulären Marktzeiten später in Preisen des traditionellen Marktes sichtbar wurden.
Das deutet darauf hin, dass tokenisierte Märkte nicht zwingend von der traditionellen Preisfindung isoliert sind.
Sie können Teil davon werden.
Und das macht die Marktstruktur viel wichtiger, als nur zu fragen, ob ein Vermögenswert „on-chain“ ist.
Das versteckte Risiko: programmierbarer Stress
Hier denke ich, dass das Gespräch über Tokenisierung technischer werden muss.
Die Frage ist nicht nur:
Können wir einen Vermögenswert auf eine Blockchain setzen?
Die Frage ist:
Welche finanzielle Logik wird programmierbar, sobald wir das tun?
Betrachten wir Sicherheit.
On-chain-Vermögenswerte können potenziell sein:
tokenisiert → als Sicherheit verpfändet → wiederverwendet → gehebelt → automatisch liquidiert
Verbinde nun mehrere Plattformen miteinander.
Ein Liquiditätsschock an einem Handelsplatz kann die Werte der Sicherheiten an anderen Orten beeinflussen.
Margin Calls können Liquidationen auslösen.
Liquidationen können zusätzlichen Verkaufsdruck erzeugen.
Das kann die Liquidität verringern.
Reduzierte Liquidität kann zu größeren Preisbewegungen führen.
Und diese Preisbewegungen können wiederum mehr Liquidationen auslösen.
Die Technologie erzeugt nicht zwangsläufig das ursprüngliche Finanzrisiko.
Aber potenziell kann es die Übertragungsmechanismen schneller, stärker automatisiert und stärker miteinander verknüpft machen.
Diese Unterscheidung ist entscheidend.
Darum ist „Blockchain funktioniert“ nicht mehr die schwierige Frage
Ich glaube nicht, dass die nächste große Debatte zur Tokenisierung darum gehen wird, ob eine Blockchain Eigentum darstellen kann.
Wir haben bereits die grundlegende Funktionalität nachgewiesen.
Die schwierigen Fragen sind Fragen der Infrastruktur:
Wer besitzt den Vermögenswert rechtlich?
Was passiert, wenn zwei Netzwerke nicht übereinstimmen?
Was passiert, wenn die Liquidität verschwindet?
Was genau klärt die Transaktion ab?
Kann Sicherheit über miteinander verbundene Plattformen hinweg wiederverwendet werden?
Wer hat die Autorität im Falle eines Protokollausfalls?
Was passiert, wenn automatisierte Liquidationen auf einen Markt treffen, der sich schneller bewegt als das zugrunde liegende Finanzsystem?
Das sind keine Marketingfragen.
Das sind Fragen zu Ausfallmodi.
Und ernsthafte Infrastruktur sollte um Ausfallmodi herum entworfen werden — nicht nur um erfolgreiche Transaktionen.
Vier Kennzahlen, auf die ich achten würde
Wenn Tokenisierung von heute eher relativ kleinen Märkten hin zu wirklich systemisch bedeutsamen Dimensionen wandert, würde ich auf vier Dinge fokussieren.
1. Liquidität
Nicht nur, wie viel Volumen vorhanden ist.
Wie viel Liquidität bleibt, wenn alle gleichzeitig aussteigen wollen?
Ein Markt kann unter normalen Bedingungen extrem effizient wirken und unter Stressbedingungen extrem fragil werden.
2. Interoperabilität
Tokenisierung schafft wenig Mehrwert, wenn jeder Vermögenswert in einem isolierten Netzwerk gefangen bleibt.
Der eigentliche Test ist, ob tokenisierte Vermögenswerte zuverlässig mit: interagieren können
andere Blockchains + Verwahrer + Börsen + Banken + traditionelle Abwicklungsinfrastruktur.
3. Abwicklung
Dies könnte die am stärksten unterschätzte Ebene sein.
Wenn der Vermögenswert tokenisiert ist, die Abwicklung aber weiterhin von langsamer oder fragmentierter Infrastruktur abhängt, bleibt ein Teil der versprochenen Effizienz unerreicht.
Die entscheidende Frage lautet:
Welcher Vermögenswert ist die endgültige Abrechnungsgröße?
4. Verhalten unter Stress
Das ist der Test, der mich am meisten interessiert.
Zeig mir nicht, wie sich das System im Bullenmarkt verhält.
Zeig mir, was passiert, wenn:
- die Liquidität bricht zusammen
- die Werte der Sicherheiten fallen schnell
- Oracle-Eingaben werden unzuverlässig
- automatisierte Liquidationen beschleunigen
- mehrere Protokolle werden miteinander verbunden
- traditionelle Märkte sind geschlossen
- die Abwicklungsinfrastruktur steht unter Druck
Dann verdient sich die Infrastruktur Vertrauen.
Ich lese die IWF-Analyse nicht so, dass sie sagt:
„Tokenisierung funktioniert nicht.“
Ich lese es anders.
Die Technologie scheint in der Lage zu sein, neue Formen des Marktzugangs, der Abwicklung und der Programmierbarkeit zu schaffen.
Die größere Herausforderung besteht darin, die umgebende Finanzinfrastruktur so zu bauen, dass diese Fähigkeiten skaliert werden können, ohne Instabilität zu verstärken.
Das verändert die Investment-These.
Die nächste große Chance für Tokenisierung gehört möglicherweise nicht einfach der Person oder Organisation, die die meisten Vermögenswerte tokenisiert.
Es könnte derjenige sein, der die langweiligen Probleme der Infrastruktur löst:
Interoperabilität, Liquidität, Verwahrung, Abwicklung, rechtliches Eigentum, Risikokontrollen und Wiederherstellung nach Ausfällen.
Das Platzieren einer Anleihe auf einer Blockchain ist technisch betrachtet äußerst interessant.
Diesen Kredit so verlässlich machen, dass er auch dann verlässlich bleibt, wenn der Markt darum herum unter extremem Stress steht?
Das ist Infrastruktur.
Und dort wird die Tokenisierung letztlich beurteilt: bei der Infrastruktur.
Wenn tokenisierte Finanzmärkte irgendwann 24/7 mit automatisiertem Management von Sicherheiten und Liquidation betrieben werden, sollten Regulierer dann zusätzliche Circuit Breakers und Abwicklungssicherungen verlangen?
Oder würde das Auferlegen zu vieler Kontrollen des traditionellen Marktes einfach die Effizienz zerstören, die Tokenisierung überhaupt erst wertvoll macht?
Wo sollte die Grenze zwischen programmierbarer Finanzwirtschaft und programmierbarem systemischem Risiko gezogen werden?