


Das Protokoll der September-Sitzung der US-Notenbank Fed fiel restriktiv aus.
Die meisten Teilnehmer sind der Ansicht, dass bis Ende 2026 eine weitere Zinserhöhung erforderlich sein könnte. Das war allerdings ohnehin kein Geheimnis mehr.
Ebenso wie die Tatsache, dass die FOMC-Abstimmung über eine Zinserhöhung um 0,25 Prozentpunkte auf 3,75–4,00 % einstimmig ausfiel: 12 zu 0.
Die Teilnehmer stellten fest, dass die Fortschritte bei der Senkung der Inflation in den vergangenen Monaten unzureichend waren und die Risiken weiterhin nach oben gerichtet sind. Einige sind der Ansicht, dass die Wahrscheinlichkeit einer hartnäckigeren Inflation in den vergangenen Monaten sogar gestiegen ist. Mehrere Teilnehmer erklärten zudem ausdrücklich, dass der aktuelle Zinssatz entweder überhaupt nicht restriktiv sei oder die Wirtschaft nur moderat bremse.
Zugleich wurde die Inflationsprognose für die Jahre 2026 bis 2028 gegenüber der Julisitzung angehoben. Die Mitarbeiter der Fed erwarten, dass die Inflation erst 2029 zum Zielwert von 2 % zurückkehrt. Mit anderen Worten: nicht so bald. Und ob sie diesen Wert in der Realität und nicht nur auf dem Papier überhaupt wieder erreicht, ist eine große Frage.
Die Zinserhöhung im September wird eindeutig nicht als letzter Schritt im Zyklus betrachtet. Viele Teilnehmer befürworteten einen höheren Zinspfad als Absicherung für den Fall, dass eine starke Nachfrage oder neue Angebotsschocks die Inflation über dem Zielwert verankern.
Einige halten einen höheren Zinssatz bereits im Basisszenario für die Wirtschaft für nötig und nicht bloß als Vorsichtsmaßnahme. Kurz gesagt: alles spricht für eine restriktive Haltung.
Auch die Wirtschaft lässt der Fed vorerst Spielraum für eine restriktive Geldpolitik. Zumindest ist der Arbeitsmarkt stabil und nahe an der Vollbeschäftigung; die Risiken einer Verschlechterung werden als ungefähr ausgewogen eingeschätzt. Die Prognosen der Mitarbeiter für Wirtschaftswachstum und Beschäftigung haben sich gegenüber Juli verbessert. Das reale BIP könnte ihrer Einschätzung nach bis 2028 über seinem Potenzial wachsen.
Ein eigenes Thema ist der KI-Boom. Einige Teilnehmer warnten, dass KI-Investitionen die Gesamtnachfrage schneller steigen lassen könnten als das Angebot und so zusätzliche Probleme verursachen – etwa die Inflation anheizen.
Den Anstieg der Treasury-Renditen betrachtet die Fed bislang nicht als ausreichende Verschärfung der Finanzierungsbedingungen. Viele Teilnehmer halten diese weiterhin für wirtschaftsfreundlich: Die Aktienkurse sind deutlich gestiegen, die Kreditspreads bleiben eng und große Unternehmen können sich problemlos finanzieren.
Das Protokoll enthält auch einen wichtigen eigenen Abschnitt zum Anleihemarkt. Die Fed erörtert bereits, wie sie ihre Instrumente und Kommunikation für den Fall künftiger Stresssituationen vorsorglich stärken kann – und bemüht sich zugleich, ihre Präsenz am Markt nicht unnötig auszuweiten.
Darüber hinaus behält sich die Fed vor, zur Sicherstellung eines ausreichenden Niveaus an Bankreserven Schatzwechsel und bei Bedarf auch Anleihen mit einer Laufzeit von bis zu drei Jahren zu kaufen. Dabei geht es um die Steuerung der Reserven und der Liquidität, nicht um eine umfassende quantitative Lockerung.
Was ist also das Fazit? Für Aktien und den Kryptomarkt besteht das größte Risiko derzeit in weiter steigenden Zinserwartungen und Anleiherenditen.
Je länger der Markt mit einer restriktiveren Fed-Politik rechnet, desto stärker geraten Liquidität und Bewertungen von Risikoanlagen unter Druck.
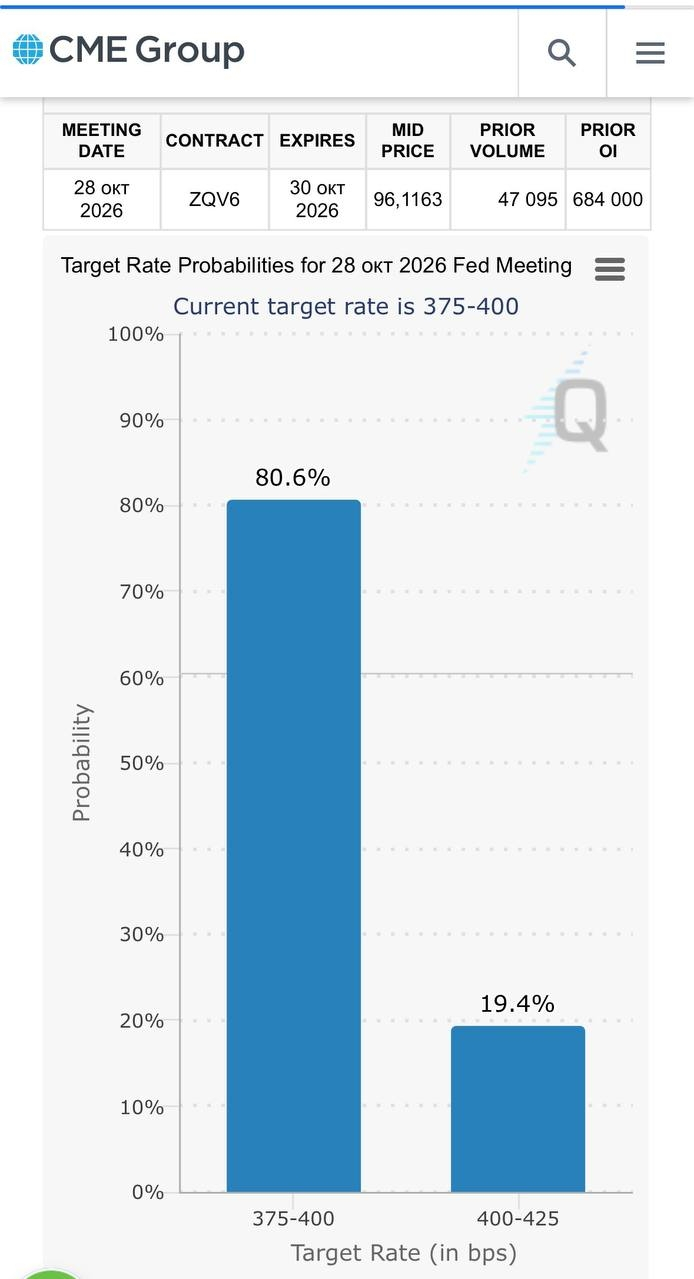
Die nächste FOMC-Sitzung findet schon bald statt, am 27. und 28. Oktober. Die Märkte können bei diesem Thema also nicht aufatmen. Laut Daten von #CMEGroup rechnen derzeit nur 19,4 % der Marktteilnehmer mit einer Zinserhöhung im Oktober. 80,6 % setzen auf eine Pause. Der September hat jedoch bereits gezeigt, wie schnell sich diese Einschätzungen unter dem Einfluss neuer Makrodaten ändern können.
Ein positives Signal für die Märkte für Risikoanlagen wäre in dieser Situation gerade eine Pause. Doch selbst dann wären sich die Marktteilnehmer wahrscheinlich einig, dass eine spätere Zinserhöhung alternativlos ist. Die nächste Sitzung ist bereits die letzte im Jahr 2026 – am 9. Dezember.
Sollte der Zinssatz bei der Oktobersitzung angehoben werden, würde das mit ziemlicher Sicherheit sofort Sorgen über die Aussichten auf eine dritte Zinserhöhung bis zum Jahresende auslösen. Zudem käme die Frage auf, ob die Fed angesichts des weiterhin ungelösten Inflationsproblems besorgt ist.