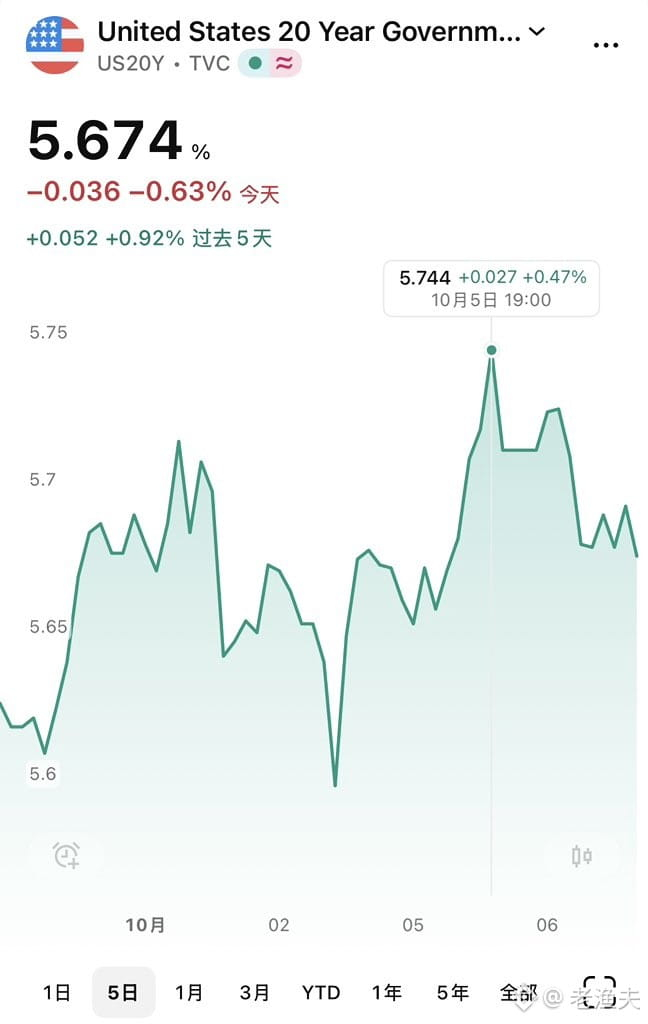
美债10年期破5.7%了,按这节奏6%也就是时间问题。
老实说这波涨得有点猛,但回头看也不算意外。Fed那边鹰派言论还没完全消化,财政赤字摆在那儿,supply压力一直在。市场对降息预期一再推后,real yield这么高,资金当然往债市跑。
历史上看,5.7%到6%这段路往往走得比想象中快。2000年科网泡沫前、2007年次贷危机酝酿期都有类似加速。当然现在情况不完全一样,但利率曲线这么陡,term premium回升,说明市场对长期通胀和财政可持续性还是有顾虑的。
对大宗商品来说,高利率环境一般不友好——持有成本上升,金融属性的品种会承压。但如果真通胀预期起来,能源、金属又可能因为供给侧问题反弹。还是那句话,看结构,看timing。
6%不是天花板,但到了那个位置,股债跷跷板效应会更明显,资产配置逻辑得重新算一遍。