


Der S&P 500 nähert sich einer saisonal wichtigen Phase, in der zwei sehr unterschiedliche historische Signale in entgegengesetzte Richtungen weisen.
Auf der einen Seite verweist Bull Theory auf ein starkes Muster nach den Zwischenwahlen: Der S&P 500 hat sich in den zwölf Monaten nach den US-Zwischenwahlen historisch sehr gut entwickelt.
Auf der anderen Seite weist The Kobeissi Letter darauf hin, dass die Marktbreite im Oktober seit 1990 historisch gesehen in keinem anderen Monat so schwach war und aktuell sogar noch unter dem langfristigen Durchschnitt liegt.
Das ergibt eine interessante Ausgangslage. Der langfristige Zyklus spricht für einen stärkeren Markt im kommenden Jahr, doch die kurzfristigen Marktindikatoren wirken weiterhin fragil.
Das Muster nach den Zwischenwahlen ist äußerst ausgeprägt
Der zentrale Punkt von Bull Theory: Das Jahr nach einer US-Zwischenwahl zählte historisch zu den stärksten Zeiträumen für den S&P 500.
Seit 1950 schloss der Index in jedem Datensatz erfassten Fall nach einer Zwischenwahl die folgenden zwölf Monate höher ab.
Ein separater historischer Datensatz, der bis 1942 zurückreicht, zeigt für den Zeitraum von November bis Juni nach den Zwischenwahlen dasselbe Ergebnis: 21 positive Fälle von 21.
Auch der übergeordnete Präsidentschaftszyklus stützt diese Einschätzung.
Das dritte Jahr des vierjährigen Präsidentschaftszyklus war historisch gesehen das stärkste. Fidelity-Daten von 1961 bis 2024 zufolge lag die durchschnittliche Rendite bei rund 18,7 %.
Dabei geht es teilweise um Unsicherheit.
DIE GESCHICHTE DEUTET DARAUF HIN, DASS DIE NÄCHSTEN 12 MONATE FÜR DEN S&P 500 SEHR GÜNSTIG AUSFALLEN KÖNNTEN. Seit 1950 ist der S&P 500 in den zwölf Monaten nach jeder einzelnen US-Zwischenwahl gestiegen. Ein separater Datensatz, der bis 1942 zurückreicht, zeigt dasselbe für den Zeitraum von November bis Juni nach einer Zwischenwahl: 21 von 21 Fällen waren positiv. Auch das dritte Jahr des Präsidentschaftszyklus – das Jahr unmittelbar nach der Zwischenwahl – war historisch gesehen das stärkste des gesamten vierjährigen Zyklus. Laut Fidelity-Daten für 1961 bis 2024 lag die durchschnittliche Rendite bei 18,7 %. Hier erfahren Sie, warum sich das immer wieder ereignet. Vor einer Wahl müssen die Märkte alle möglichen Ergebnisse gleichzeitig einpreisen: Wer den Kongress kontrolliert, welche Steuern gesenkt oder erhöht werden und welche Vorschriften verabschiedet oder verworfen werden. Niemand kann wirklich Kapital einsetzen, solange fünf verschiedene Zukunftsszenarien noch möglich sind. Deshalb sind die Jahre mit Zwischenwahlen historisch gesehen der schwächste Abschnitt des vierjährigen Zyklus. Von 1945 bis 2025 lag die durchschnittliche Rendite bei gerade einmal 3,8 %, verglichen mit 10,9 % in den übrigen drei Jahren. Dabei betrug der durchschnittliche Rückgang 18 %. Sobald das Ergebnis feststeht, reduziert sich diese ganze Bandbreite möglicher Entwicklungen auf eine einzige. Die Märkte brauchen keinen Wahlsieger, der ihnen wohlgesonnen ist. Sie müssen nur die Ungewissheit loswerden – und allein dadurch sinkt die Risikoprämie, die Anleger für Aktien verlangen. Dieses Muster hat sich in jedem Zyklus trotz völlig unterschiedlicher Krisen und aus völlig unterschiedlichen Gründen gehalten: Nach den Zwischenwahlen 2010 kämpften sich die USA noch immer aus der Finanzkrise heraus. Die Fed startete QE2 im Umfang von 600 Milliarden Dollar und kaufte langfristige Staatsanleihen, um die Renditen zu drücken und Kapital in risikoreichere Anlagen zu lenken. Das funktionierte – bis 2011 die Auseinandersetzung um die US-Schuldengrenze zur ersten Herabstufung der US-Kreditwürdigkeit überhaupt führte und zugleich die europäische Staatsschuldenkrise eskalierte. Der S&P fiel im schlimmsten Moment des Jahres um fast 19 %. Dennoch beendete er das Jahr im Plus. Nach den Zwischenwahlen 2014 schienen die US-Wirtschaft und der Arbeitsmarkt in guter Verfassung, doch die Ölpreise brachen ein und der Dollar schnellte nach oben. Das setzte den Gewinnen des gesamten Energiesektors stark zu. Dann wertete China 2015 seine Währung ab und die Wirtschaft des Landes verlangsamte sich deutlich. Das löste weltweit eine Flucht aus risikoreichen Anlagen aus – genau zu dem Zeitpunkt, als die Fed ihre erste Zinserhöhung seit 2006 vorbereitete. Der S&P überstand es nur knapp und legte lediglich 3 % zu – das schwächste Jahr der gesamten 76-jährigen Datenreihe. Doch die Serie riss trotzdem nicht. Nach den Zwischenwahlen 2018 hatte die Fed die Zinsen im selben Jahr viermal angehoben und baute ihre Bilanz weiter ab. Die Angst vor einem Handelskrieg mit China brachte den S&P am Heiligabend an den Rand eines Bärenmarkts. Anfang 2019 änderte Fed-Chef Powell dann seinen Kurs, signalisierte Geduld, setzte die Zinserhöhungen aus und senkte die Zinsen schließlich dreimal. Die Gewinne der großen Tech-Unternehmen blieben stark, und die USA und China bewegten sich auf einen Handelsfrieden zu. Im selben Kalenderjahr stieg der S&P schließlich um fast 29 %. Nach den Zwischenwahlen 2022 hatte die Inflation mit 9,1 % gerade ihren Höchststand erreicht, die Fed erhöhte weiterhin die Zinsen und an der Wall Street rechneten die meisten mit einer Rezession. Direkt nach dem Wahltag kam ein niedriger als erwarteter Inflationsbericht, der Anleger davon überzeugte, dass die Fed das Ende ihrer Zinserhöhungen beinahe erreicht hatte. Aktien können stark steigen, obwohl eine Zentralbank noch die Zinsen anhebt, denn die Märkte preisen ein, wohin sich die Geldpolitik entwickelt – nicht nur, wo sie gerade steht. Im Laufe des Jahres 2023 blieb die erwartete Rezession aus, die Fed drosselte ihr Tempo und legte dann eine Pause ein. Zugleich löste der Boom bei generativer KI eine der größten Rallys seit Jahren aus, die Nvidia und den Rest der Mega-Cap-Tech-Unternehmen erfasste. Vier verschiedene Jahrzehnte. Vier völlig unterschiedliche Krisen: eine Herabstufung der Kreditwürdigkeit, ein Ölpreissturz, ein Handelskrieg und der schnellste Zinserhöhungszyklus seit 40 Jahren. Der S&P 500 schloss nach jeder einzelnen dieser Krisen im Plus.
— Bull Theory (@BullTheoryio) 5. Oktober 2026
Vor einer Wahl müssen die Märkte mehrere mögliche Ergebnisse gleichzeitig einpreisen: die Kontrolle über den Kongress, die Steuerpolitik, Ausgabenpläne, Regulierungen und die Haushaltspolitik.
Ist die Wahl vorbei, haben Anleger mehr Klarheit.
Das Ergebnis muss für Aktien nicht ideal sein. Schon der Abbau von Unsicherheit kann die Risikoprämie senken, die Anleger verlangen.
Historische Daten zeigen, dass sich das Muster auch unter sehr schwierigen Bedingungen halten kann
Bull Theory weist außerdem darauf hin, dass sich diese Stärke nach den Zwischenwahlen in sehr unterschiedlichen Marktumfeldern gezeigt hat.
Nach den Zwischenwahlen 2010 erholten sich die USA noch immer von der Finanzkrise. Später folgten die Schuldenkrise von 2011 und die erste Herabstufung der US-Staatsbonität.
Nach den Zwischenwahlen 2014 brachen die Ölpreise ein, der Dollar wertete auf und die Konjunkturabkühlung in China löste eine ausgeprägte Flucht aus risikoreichen Anlagen aus.
Nach den Zwischenwahlen 2018 waren die Märkte mit der geldpolitischen Straffung der Fed und dem Handelskrieg zwischen den USA und China konfrontiert.
Nach den Zwischenwahlen 2022 war die Inflation weiterhin hoch und die Fed befand sich mitten in ihrem schnellsten Straffungszyklus seit Jahrzehnten.
Dennoch schloss der S&P 500 auch in den darauffolgenden Zeiträumen nach den Zwischenwahlen im Plus.
Deshalb zieht dieses historische Muster weiterhin Aufmerksamkeit auf sich.
Die Marktbreite im Oktober ist kurzfristig ein großes Problem
Die Daten von The Kobeissi Letter zeichnen für den laufenden Monat ein ganz anderes Bild.
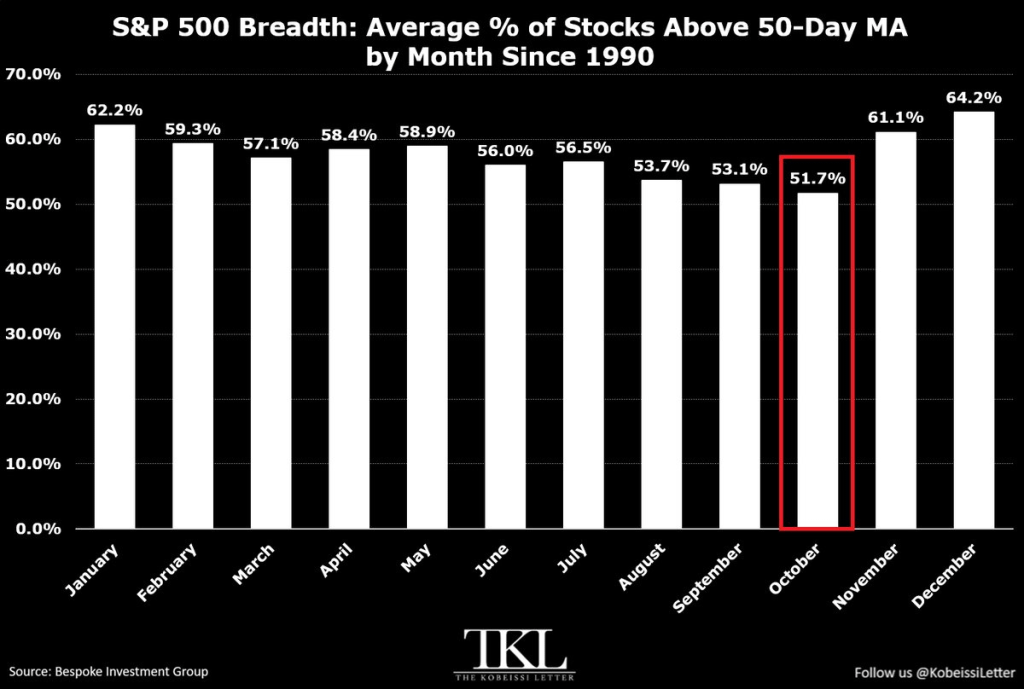 Quelle: X/@KobeissiLetter
Seit 1990 wies der Oktober die schwächste durchschnittliche Marktbreite aller Monate auf: Nur 51,7 % der S&P-500-Aktien notierten über ihrem gleitenden 50-Tage-Durchschnitt.
Der September schneidet mit 53,1 % nur geringfügig besser ab.
Im Vergleich dazu verbessert sich die Marktbreite im weiteren Jahresverlauf deutlich:
November: 61,1 %
Dezember: 64,2 %
Januar: 62,2 %
Das Diagramm veranschaulicht dieses saisonale Muster deutlich.
Der Oktober sticht als schwächster Monat hervor, gefolgt von einer deutlichen Verbesserung im November und Dezember.
Die aktuelle Marktbreite ist viel schlechter als üblich
Besorgniserregender ist, dass die aktuelle Marktbreite nicht nur nach historischen Maßstäben schwach ist.
Es ist ausgesprochen schwach.
Derzeit notieren nur etwa 21,4 % der S&P-500-Aktien über ihrem gleitenden 50-Tage-Durchschnitt. Mitte August waren es noch rund 70 %.
Das liegt deutlich unter dem ohnehin schwachen historischen Oktober-Durchschnitt von 51,7 %.
Es gibt noch ein weiteres Warnsignal: Seit 14 Handelstagen in Folge übersteigt die Zahl der neuen 52-Wochen-Tiefs die der neuen Höchststände.
Das zeigt, dass sich der Index möglicherweise besser hält als die durchschnittliche Aktie.
Mit anderen Worten: Eine relativ kleine Gruppe großer Unternehmen könnte einen Großteil der Arbeit leisten.
Eine derart enge Marktführerschaft kann eine Weile anhalten, macht den Markt aber anfälliger, wenn diese führenden Aktien an Schwung verlieren.
Kursausblick für den S&P 500
Die beiden Signale können durchaus zusammenpassen.
Die kurzfristige Lage wirkt weiterhin schwach, da die Marktbreite gering ist und der Oktober historisch gesehen ein schwieriger Monat für eine breite Marktteilnahme war.
Das könnte bedeuten, dass es zu mehr Volatilität oder einem weiteren Rücksetzer kommt, bevor der Markt eine stärkere Basis findet.
Das längerfristige Muster nach den Zwischenwahlen bleibt jedoch positiv.
Sollte sich die Geschichte erneut wiederholen, könnte die Schwäche im Oktober Teil eines Übergangs in eine stärkere Phase von November bis 2027 sein.
Entscheidend ist die Marktbreite.
Wenn sich der Anteil der Aktien über ihrem gleitenden 50-Tage-Durchschnitt von den derzeitigen rund 21,4 % erholt und wieder auf 50 % oder mehr steigt, wäre das ein Zeichen dafür, dass die Rally breiter abgestützt und gesünder wird.
Bleibt die Marktbreite gedrückt und dominieren weiterhin neue Tiefs, könnte der Index anfällig bleiben – selbst wenn der S&P 500 auf den ersten Blick stabil wirkt.
Weitere Finanznachrichten und Kursprognosen finden Sie hier.
Abonnieren Sie unseren YouTube-Kanal und erhalten Sie täglich Krypto-Updates, Markteinblicke und Expertenanalysen.
Der Beitrag „Kursprognose für den S&P 500: Die Geschichte deutet auf steigende Kurse hin, doch die Marktbreite im Oktober schlägt Alarm“ erschien zuerst auf CaptainAltcoin.