
Der Ölpreis gibt nach – XOM dürfte diese Woche weniger leicht steigen
Der Ölpreis sinkt erneut. Ich gehe davon aus, dass XOM diese Woche ebenfalls eher schwanken und nachgeben dürfte. Die Gewinnerwartungen im Ölgeschäft erhalten etwas weniger Rückenwind, und dass die OPEC+ an ihrer Förderregelung festhält, lässt sich nicht direkt als neuer positiver Impuls durch zusätzliche Kürzungen werten. Hier geht es um die an der NYSE notierte ExxonMobil-Aktie.
Zwischen 19:58 und 19:59 Uhr Pekinger Zeit notierten Brent-Rohöl-Futures an der NYMEX bei etwa 97,84 US-Dollar je Barrel, rund 2,5 % unter dem Schlusskurs des vorherigen Handelstags. WTI lag bei etwa 87,23 US-Dollar und verzeichnete einen ähnlichen Rückgang. Der vorbörsliche Kurs von XOM lag um 20:05 Uhr bei 162,80 US-Dollar, etwa 0,7 % unter dem gestrigen Schlusskurs. Dieser vorbörsliche Rückgang ist keine große Sache und bedeutet erst recht nicht, dass die Aktie heute Abend auch mit Verlust schließen wird.
Die sieben OPEC+-Länder beschlossen am 4. Oktober, die für September geforderte Fördermenge im November beizubehalten. Keine Fördersteigerung bedeutet nicht, dass die Produktion ein weiteres Mal gekürzt wurde. Die Vereinbarung belegt auch nicht, dass die tatsächlichen Exporte zurückgegangen sind. Reuters berichtete heute, dass die Exporte aus dem Nahen Osten weiterhin robust seien und die Sorgen um die Versorgung etwas nachgelassen hätten. Für mich zählt vor allem, dass der Ölpreis bereits fällt. Allein aus der Beibehaltung der Fördermenge lässt sich keine positive Einschätzung von XOM ableiten.
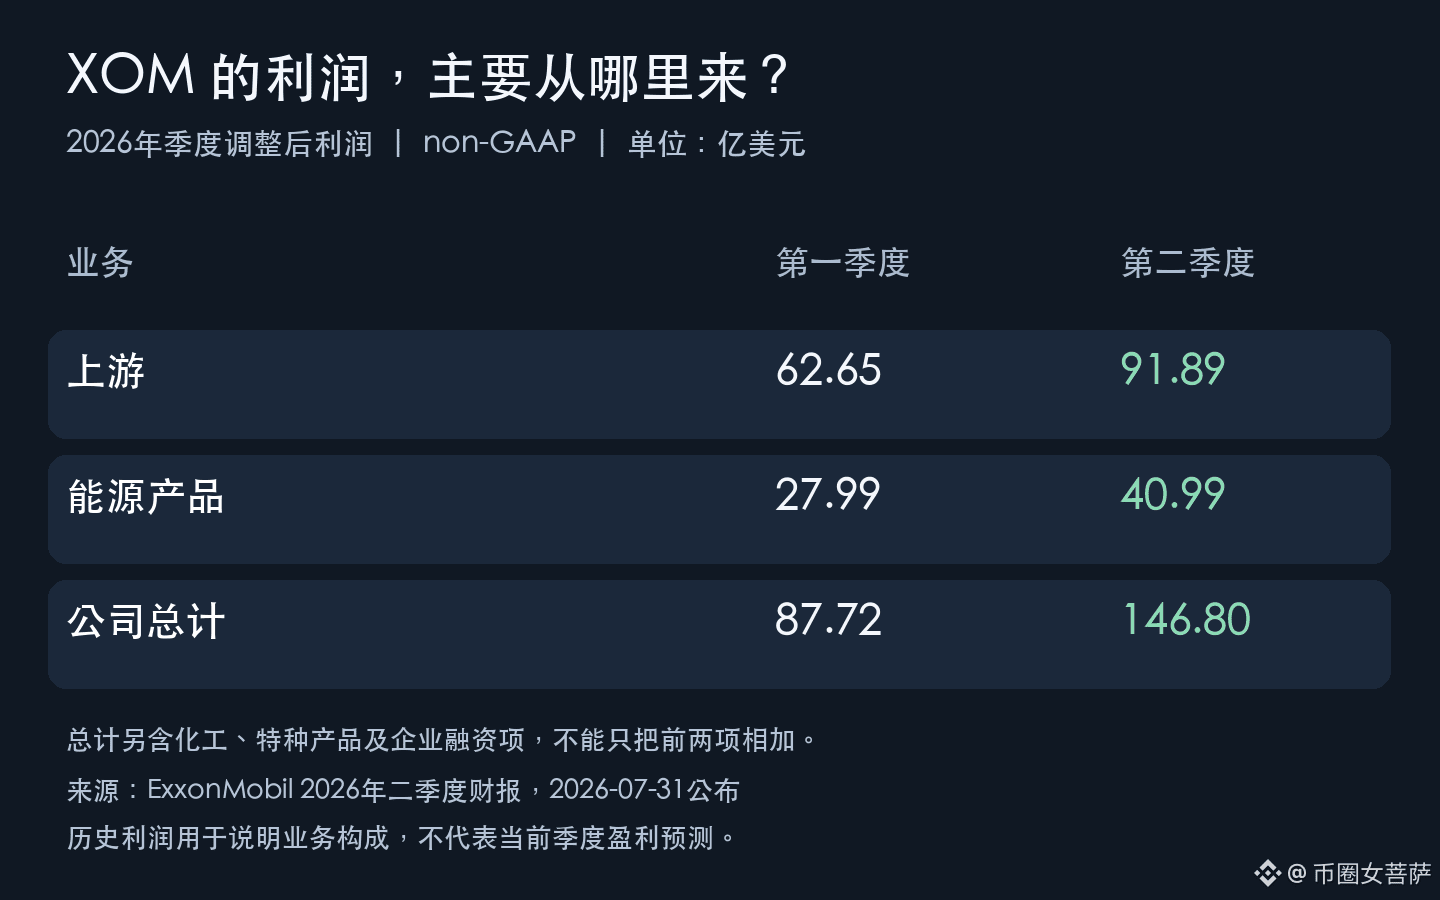
Im jüngsten, für das zweite Quartal veröffentlichten Geschäftsbericht von XOM belief sich der bereinigte Gesamtgewinn auf 14,68 Milliarden US-Dollar. Davon entfielen 9,189 Milliarden US-Dollar auf das Upstream-Geschäft, also rund 60 %. Die Förderung und der Verkauf von Öl sind weiterhin die wichtigste Gewinnquelle. Sollte der Ölpreis längerfristig sinken, lässt sich bei ähnlichen Bedingungen hinsichtlich Fördermenge und Kosten mit jedem Barrel weniger verdienen. Dann könnten auch die Gewinnerwartungen des Marktes für die kommenden Quartale leichter nach unten korrigiert werden. Das ist der Hauptgrund, warum ich diese Woche mit einem Rückgang rechne. Aus einem Ölpreisrückgang von 2,5 % lässt sich allerdings nicht direkt berechnen, wie stark die Aktie fallen sollte.
Das Raffineriegeschäft kann den Rückgang abfedern. Günstigeres Rohöl bedeutet aber nicht automatisch, dass das Raffinieren profitabler wird. Entscheidend ist auch, ob die Preise für Benzin und Diesel ebenfalls sinken und wie groß die Differenz zu den Rohstoffkosten bleibt. Man kann nicht einfach davon ausgehen, dass geringere Gewinne im Upstream-Geschäft vollständig an anderer Stelle ausgeglichen werden.
Das größte Risiko bleibt die Versorgungslage. Reuters zitierte Tim Waterer, Analyst bei KCM Trade, mit der Einschätzung, dass der Ölpreis ohne diplomatischen Durchbruch oder weitere Verbesserungen bei der Exporteffizienz weiterhin gestützt werde. Dieses Gegenargument leuchtet mir ein. Sollte sich bestätigen, dass die Exporte erneut behindert werden, und sollte der Ölpreis die Verluste der vergangenen beiden Tage wieder wettmachen, würde ich meine Einschätzung ändern und davon ausgehen, dass XOM wieder an Stärke gewinnt.
Der Gewinn im zweiten Quartal war tatsächlich beeindruckend, aber dieses Geld ist bereits verdient. Der Ölpreis sinkt gerade. Deshalb sollte man nicht einfach aufgrund des letzten Geschäftsberichts erwarten, dass der Aktienkurs diese Woche weiter steigt.
#XOM #美股 #Rohöl