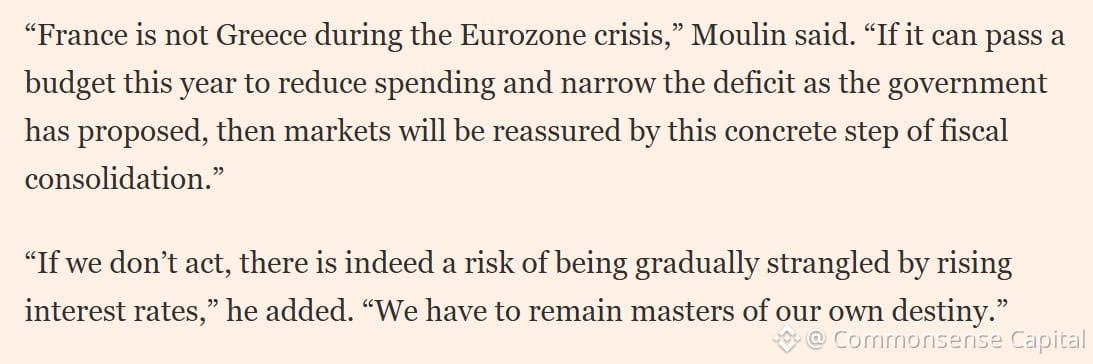
Frankreichs Notenbankchef hat der FT gerade ein Zitat gegeben, das sich zu lesen lohnt.
Wenn sich der Chef deiner eigenen Zentralbank bemüßigt fühlt, sich öffentlich zu den Spannungen am Anleihemarkt zu äußern, ist das kein Hintergrundrauschen – sondern ein Signal.
Die Renditen französischer Anleihen steigen seit Monaten gegenüber den deutschen Bundesanleihen. Der Spread zeigt, was die Anleihemärkte von der Haushaltsdisziplin, der politischen Stabilität und der Tragfähigkeit des französischen Schuldenpfads halten.
Das ist kein Drama in einem Schwellenland. Hier hat die zweitgrößte Volkswirtschaft der Eurozone mit strukturellen Haushaltsproblemen zu kämpfen, während politische Blockaden Reformen nahezu unmöglich machen.
Märkte geraten nicht über Nacht in Panik. Sie bewerten schrittweise neu – und dann plötzlich. Und wenn ein Notenbankchef in der Presse mit Schadensbegrenzung beginnt, bist du über die Phase des „schrittweise“ bereits hinaus.
Behalte die Spreads im Blick. Achte auf die Auktionsergebnisse. Und denk daran: Staatsschuldenkrisen kündigen sich nicht mit Sirenen an – zuerst zeigen sie sich in Basispunkten.