【CJ – Fortsetzung für Fortgeschrittene 04/30 · Folge 32】
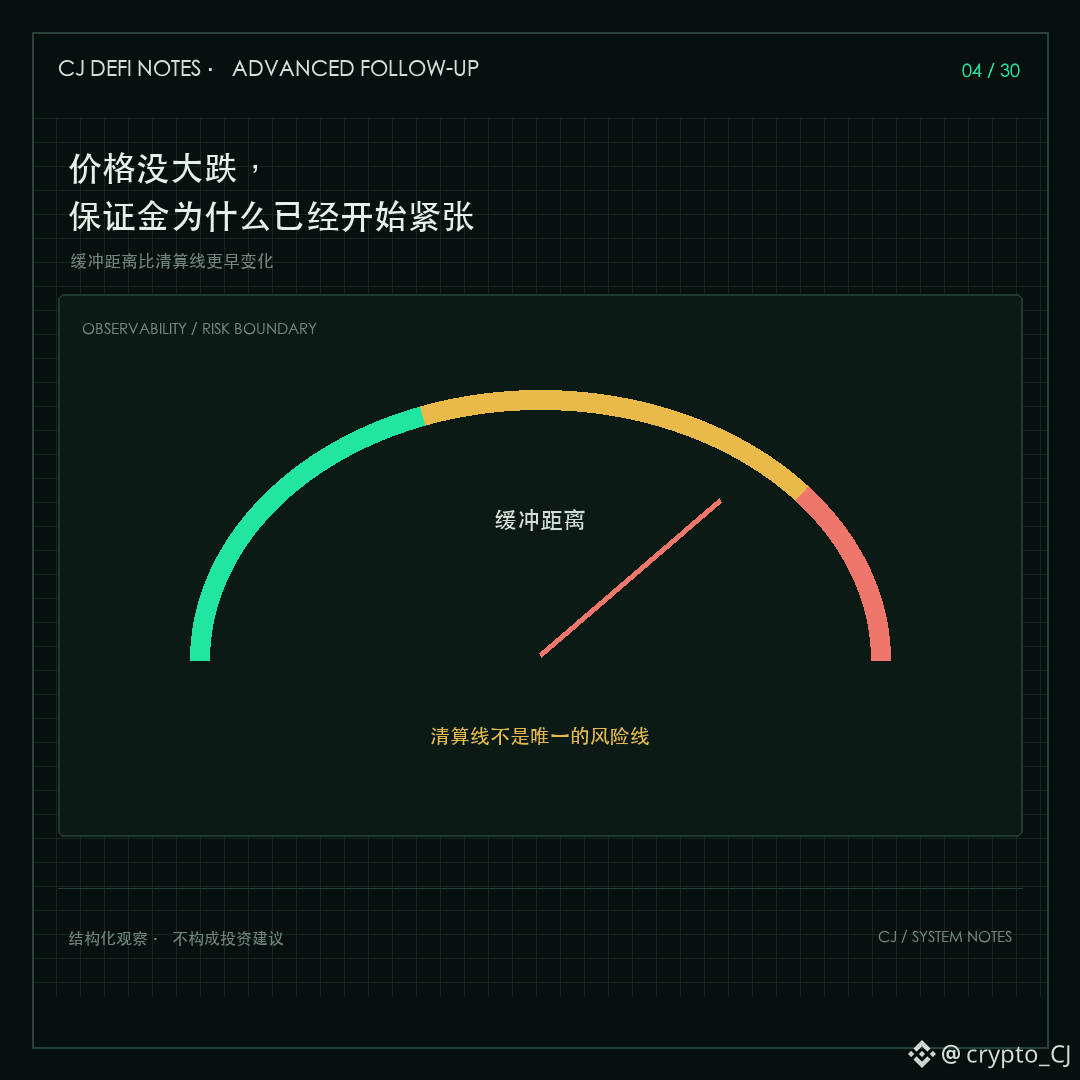
Dass die Liquidationsschwelle noch nicht erreicht ist, bedeutet nicht, dass sich kein Risiko nähert. Bei vielen Positionen geht zuerst der Puffer verloren.
Ein scheinbar richtungsneutrales Portfolio kann gleichzeitig unter verschiedenen Belastungen stehen: Abschläge auf Sicherheiten, eine größere Basis zwischen den Absicherungspositionen, steigende Kreditzinsen, Auszahlungsbeschränkungen auf einer Plattform oder mehrere Strategien, die gleichzeitig Margin benötigen. Die Preise bewegen sich nicht stark, doch das verfügbare Guthaben wird nach und nach aufgezehrt.
Deshalb ist die Frage „Wie weit ist es noch bis zur Liquidation?“ kein vollständiger Risikokennwert. Du musst auch wissen, wie viel Liquidität für einen regulären Ausstieg erforderlich ist, welche Position zuerst an Markttiefe verliert und ob du die Position noch reduzieren kannst, wenn eine Plattform Verzögerungen aufweist.
Besonders wichtig ist die Unterscheidung zwischen dem bilanziellen Nettowert und der aktuell verfügbaren Margin. Selbst wenn sich Gewinne und Verluste auf verschiedenen Plattformen ungefähr ausgleichen, lassen sich Gewinne womöglich nicht rechtzeitig auf die Seite übertragen, die einen zusätzlichen Puffer benötigt. Die Gesamtbilanz wirkt ausgeglichen, während einzelne Konten bereits unter Druck geraten können. Genau hier werden Portfoliorisiken leicht übersehen.
Ein wirklich aussagekräftiger Stresstest besteht nicht einfach darin, den Preis um einen bestimmten Betrag zu senken. Stattdessen müssen Preis, Liquidität, Zinsen und Plattformverfügbarkeit gemeinsam in einem Worst-Case-Szenario betrachtet werden. Der Sicherheitspuffer ist keine Prozentzahl auf dem Bildschirm, sondern die Frage, ob du im Problemfall noch Handlungsmöglichkeiten hast.
Nächster Beitrag: Mehrere Positionen pro Kredit erhöhen die Kapitaleffizienz, aber auch das Korrelationsrisiko.
#保证金 #DeFi风控