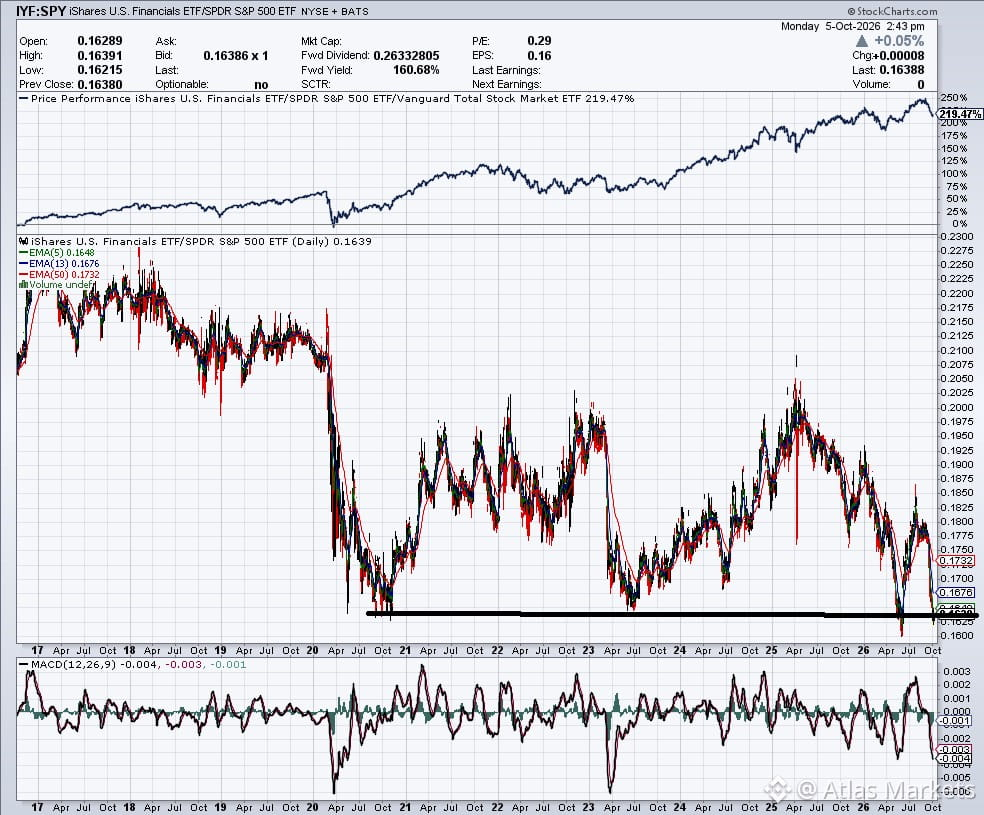
Das Verhältnis von $IYF zu $SPY ist gerade auf 0,1639 gefallen – einen der niedrigsten Werte der vergangenen zehn Jahre. Historisch gesehen hat ein Pair-Trade mit Long-Position in $IYF und Short-Position in $SPY gut funktioniert, wenn das Verhältnis so stark aus dem Gleichgewicht geraten ist.
Ich ergänze das zu meiner bestehenden Long-Position in $XLP und Short-Position in $SPY. Beide Setups setzen auf eine Rückkehr zum Mittelwert: Finanzwerte und Basiskonsumgüter sind gegenüber dem breiteren Index zurückgeblieben, und diese Lücke schließt sich tendenziell wieder. Das ist ein struktureller Trade, keine kurzfristige Wette – ich rechne mit einem Abbau der Divergenz über mehrere Monate, wenn die Rotation einsetzt.
Ich ergänze das zu meiner bestehenden Long-Position in $XLP und Short-Position in $SPY. Beide Setups setzen auf eine Rückkehr zum Mittelwert: Finanzwerte und Basiskonsumgüter sind gegenüber dem breiteren Index zurückgeblieben, und diese Lücke schließt sich tendenziell wieder. Das ist ein struktureller Trade, keine kurzfristige Wette – ich rechne mit einem Abbau der Divergenz über mehrere Monate, wenn die Rotation einsetzt.