


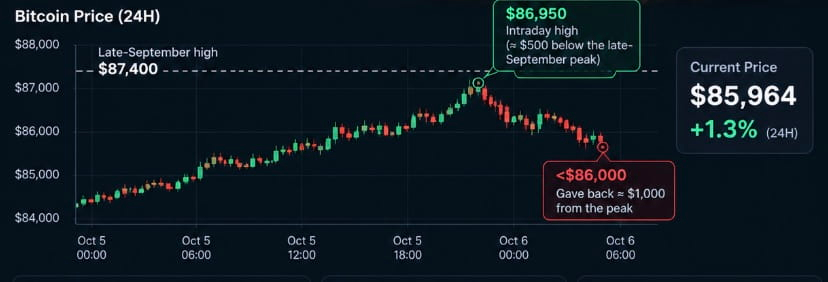
Bitcoin stieg am Montag auf 86.950 $, fiel dann jedoch wieder unter 86.000 $ zurück – die dritte Zurückweisung nahe 87.300 $ innerhalb von zwei Wochen. Nach dem NFP-Bericht für September, der um 29.000 Stellen hinter den Erwartungen zurückblieb, sank die Wahrscheinlichkeit einer Zinserhöhung der Fed im Oktober auf 17,7 % (82,3 % Wahrscheinlichkeit für eine Zinspause). Die Märkte preisen nun eine Wahrscheinlichkeit von 68,7 % für eine Zinserhöhung im Dezember ein – das Basisszenario zum Jahresende. Der Ölpreis fiel um 2 %: WTI auf 88,50 $, Brent auf 99,79 $. Der Nikkei legte angesichts der Neubewertung der Zinserwartungen um 2,5 % zu. Ethereum übertraf Bitcoin im dritten Quartal (70 % gegenüber 42 %), doch seine Markttiefe sank auf 35–45 % derjenigen von Bitcoin, ausgehend von über 60 % vor einem Jahr. Weniger tiefe Orderbücher bedeuten, dass weniger Kapital nötig ist, um den Preis in die eine oder andere Richtung zu bewegen.
Bitcoin nähert sich vor einer Umkehr einem Achtmonatshoch von 87.000 US-Dollar – der Widerstand hält
Bitcoin stieg am Montag auf 86.950 US-Dollar und lag damit rund 500 US-Dollar unter seinem Hoch vom 21. September bei 87.300 US-Dollar, bevor der Kurs wieder unter 86.000 US-Dollar fiel. Über 24 Stunden blieb er damit 1,3 % im Plus. Drei Zurückweisungen innerhalb von zwei Wochen an ähnlichen Kursniveaus (85.500 US-Dollar am Mittwoch der PCE-Daten, 87.000 US-Dollar am Freitag nach den NFP-Daten und 86.950 US-Dollar am Montag) deuten auf einen aktiven Widerstand und nicht auf einen Zufall hin. Die Wochenendrallye beschleunigte sich bei weicheren US-Arbeitsmarktdaten und einer auf 17,7 % gesunkenen Wahrscheinlichkeit einer Zinserhöhung im Oktober über 86.000 US-Dollar hinaus. Zusätzlich stützte der Nasdaq, der am Freitag auf einem Rekordhoch schloss. Unter den großen Kryptowährungen führte DOGE mit einem Plus von 3 %; XRP, BNB und ZEC legten jeweils 1–2 % zu. Ein Tagesschluss über 87.000 US-Dollar wäre das erste Signal, dass Käufer den Widerstand überwinden. Weitere Zurückweisungen bergen das Risiko einer längeren Konsolidierung nach dem Kursgewinn von 44 % im dritten Quartal. Das übergeordnete technische Bild: Bei rund 89.000 US-Dollar liegt der gleitende 100-Wochen-Durchschnitt über der Marke von 87.300 US-Dollar. Ein anhaltender Ausbruch über beide Niveaus wäre eine strukturelle Bestätigung.
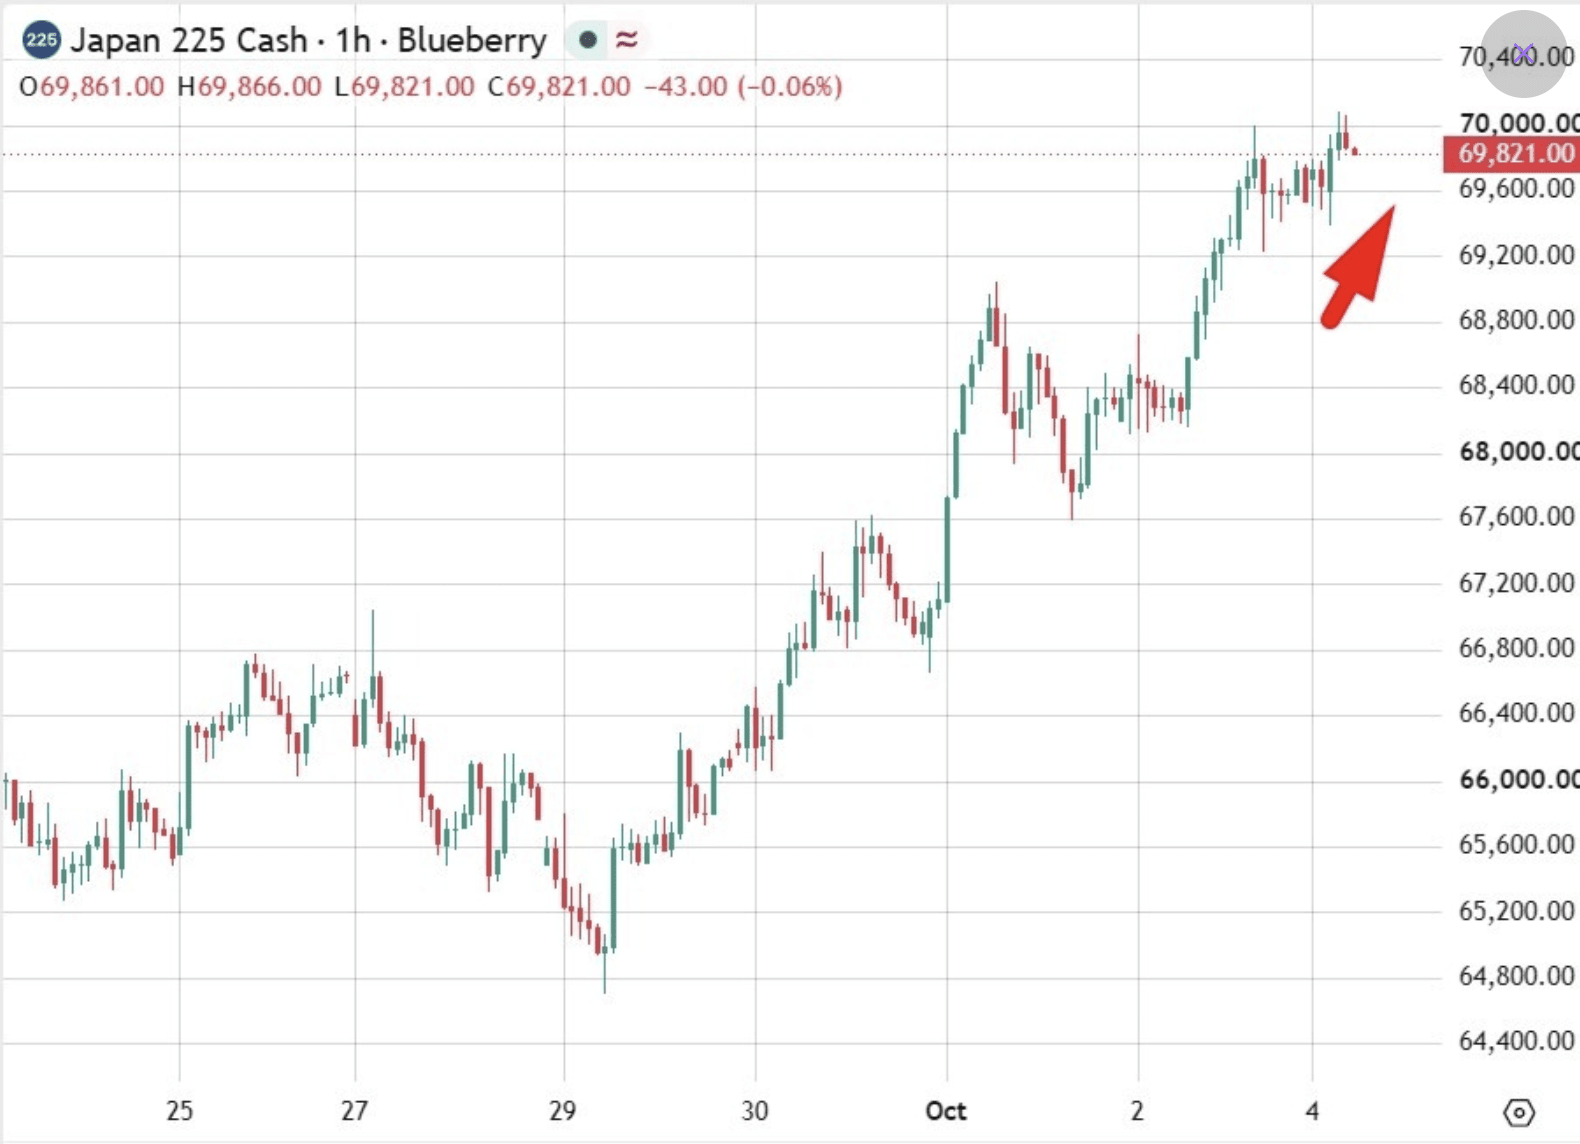
Der Nikkei 225 legte am Montag um rund 2,5 % zu, nachdem die deutlich unter den Erwartungen liegenden US-Arbeitsmarktdaten für September – 29.000 neu geschaffene Stellen – die Wahrscheinlichkeit einer Zinserhöhung im Oktober unter 25 % gedrückt hatten. Die Rendite zehnjähriger US-Staatsanleihen hielt sich nahe 5,25 % – hoch, aber stabil, statt weiter anzuziehen. Tokyo Electron gewann 5,2 %, die SoftBank Group 3,1 % und TSMC rund 3 % – nach Berichten über Gespräche mit Terafab, Elon Musks geplantem Chipunternehmen in Texas. Der MSCI Asia Pacific stieg um rund 1 %. Der Tagesgewinn des Nikkei von 2,5 % steht im Gegensatz zum schlechtesten Quartal des KOSPI seit Q1 2020 (minus 19,3 % im dritten Quartal). Beide Indizes sind stark von KI-Speicherchips geprägt, doch Japans breiter aufgestellte Branchenstruktur und der schwache Yen nahe 157,8 bieten einen Puffer, den Koreas von Samsung und SK Hynix dominierten Index nicht hat. Die Rendite zehnjähriger US-Staatsanleihen von 5,25 % gegenüber dem nächtlichen Höchststand von 5,36 % deutet darauf hin, dass die schwachen Arbeitsmarktdaten den Anstieg am langen Ende zumindest gebremst, aber nicht umgekehrt haben.
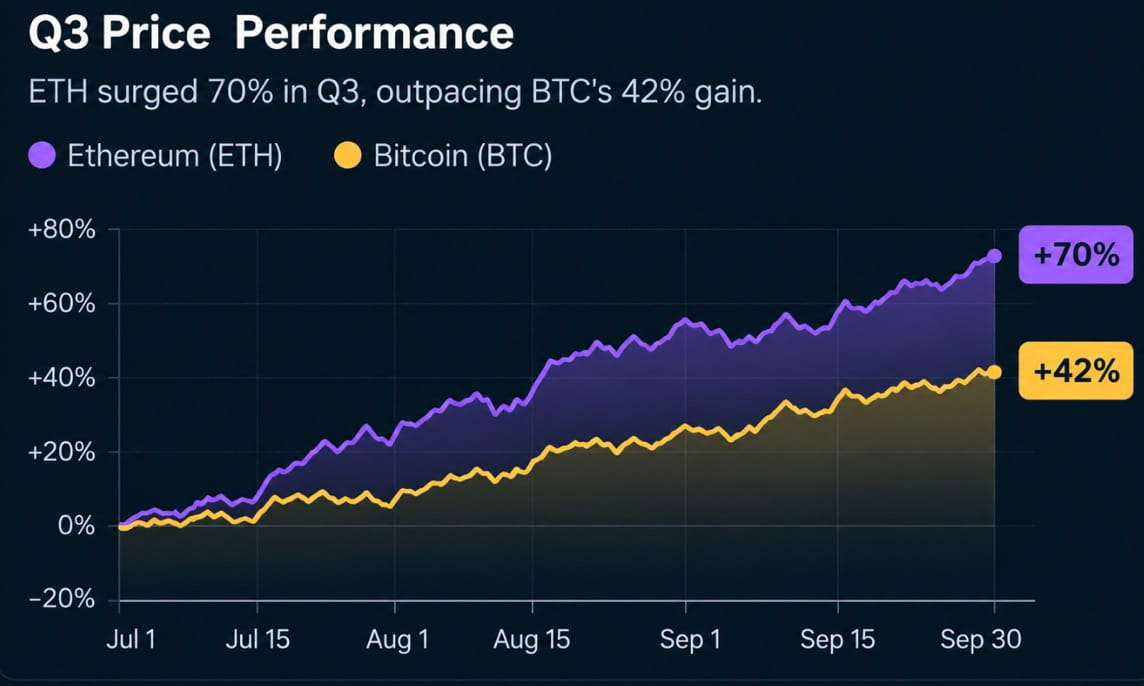
Ether legte im dritten Quartal gegenüber Bitcoin um rund 70 % zu, während Bitcoin 42 % gewann – das beste Quartal für Ether seit Q1 2021. CoinGecko stellte jedoch fest, dass die mediane tägliche Markttiefe von ETH zwischen dem 6. Juli und dem 30. September auf 35–45 % der Bitcoin-Markttiefe sank. Im vergleichbaren Zeitraum des Vorjahres hatte sie noch bei über 60 % gelegen. Mit einer Tiefe von rund 13–14 Mio. US-Dollar innerhalb von 0,15 % des Kurses bleibt ETH für den regulären Handel liquide. Der Rückgang im Jahresvergleich bedeutet jedoch, dass sich das zugrunde liegende Orderbuch nicht parallel zur Rallye verstärkt hat. Eine geringere Liquidität verstärkt Bewegungen in beide Richtungen – derselbe Mechanismus, der ETH den Kursgewinn von 70 % im dritten Quartal ermöglichte, könnte eine Umkehr beschleunigen, da weniger Verkaufsdruck nötig wäre, um die verfügbaren Kaufgebote zu durchbrechen. Auch die Markttiefe von Solana ging zurück: Die SOL-Markttiefe innerhalb einer Spanne von 2 % sank im Jahresvergleich von rund 28 Mio. auf rund 20 Mio. US-Dollar. XRP blieb mit einer gesamten Markttiefe von rund 30 Mio. US-Dollar stabil und wies einen Überhang auf der Kaufseite auf (18 Mio. US-Dollar an Geboten gegenüber 14 Mio. US-Dollar an Verkaufsangeboten) – obwohl das durchschnittliche tägliche Handelsvolumen 25 % niedriger war als bei SOL.
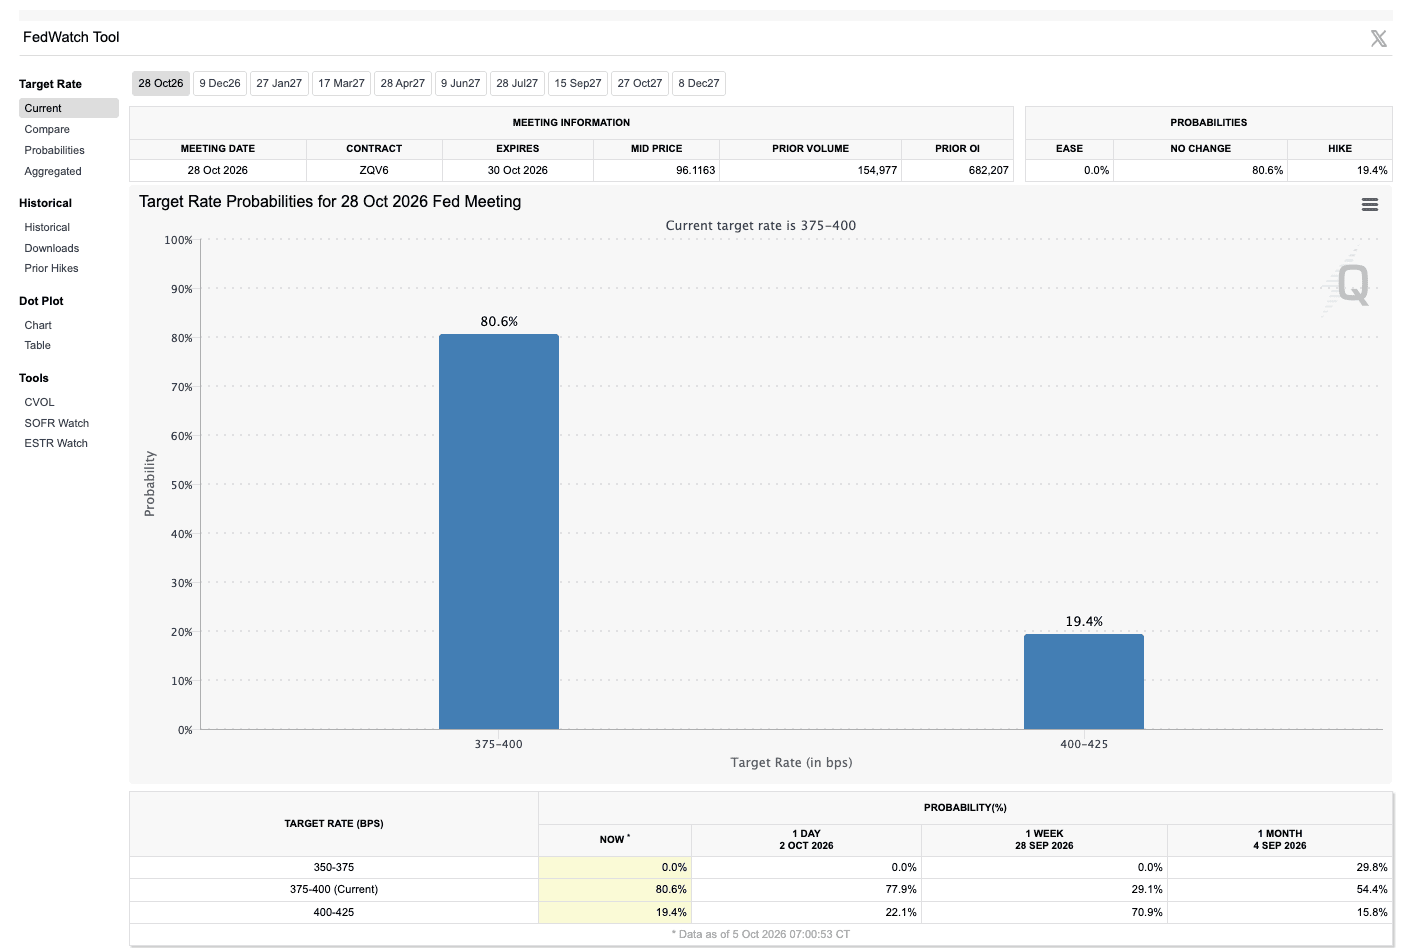
Laut CME FedWatch liegt die Wahrscheinlichkeit, dass die Fed die Zinsen im Oktober unverändert lässt, bei 82,3 %. Die Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte beträgt 17,7 % – nach 64,2 % vor einer Woche. Bis Dezember kehrt sich das Bild um: Die Wahrscheinlichkeit unveränderter Zinsen liegt dann bei nur 17,3 %, während die Chance auf eine kumulative Erhöhung um 25 Basispunkte 68,7 % beträgt. Für eine Erhöhung um 50 Basispunkte bis Jahresende liegt sie bei 14 %. Der entscheidende analytische Punkt ist die Verschiebung von Oktober auf Dezember: Die Märkte streichen eine Straffung nicht aus dem erwarteten Zinspfad, sondern verschieben sie. Ein Monat mit schwachen Daten – 29.000 neu geschaffene Stellen außerhalb der Landwirtschaft – hat die erwartete Erhöhung von Oktober auf Dezember verlagert. Die US-Inflationsdaten vom 14. Oktober, die Arbeitsmarktdaten für Oktober und ein möglicher erneuter Inflationsanstieg aufgrund des Ölpreises könnten diese Neubewertung wieder umkehren. Bitcoins Widerstandstest bei 87.000 US-Dollar findet in einer Phase statt, in der die Entlastung durch niedrigere Zinserwartungen teilweise und vorübergehend statt strukturell ist. Die Rendite zehnjähriger US-Staatsanleihen von 5,25 % und Realrenditen von über 2,8 % bleiben Gegenwind durch entgangene Anlageerträge – unabhängig davon, in welchem Monat die nächste Zinserhöhung erfolgt.
WTI- und Brent-Rohölpreise fallen um 2 %, WTI sinkt auf 88,50 US-Dollar
WTI fiel um 2 % auf 88,50 US-Dollar, Brent um 2 % auf 99,79 US-Dollar. Damit sank Brent erstmals seit dem Höchststand der Konflikteskalation unter die Marke von 100 US-Dollar. Saudi-Arabien senkte den Preis seiner Referenzölsorte für Käufer in Asien und verstärkte damit den Verkaufsdruck. Der Rückgang des Ölpreises von seinem Septemberhoch bei rund 109 US-Dollar ist die für Bitcoin unmittelbar wichtigste makroökonomische Entwicklung: Der energiegetriebene Inflationsschock, der die Rendite zehnjähriger US-Staatsanleihen auf 5,36 % trieb und die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf 71 % steigen ließ, lässt spürbar nach. WTI bei 88,50 US-Dollar liegt 17 % unter dem Septemberhoch von 106 US-Dollar – ein deutlicher Rückgang, der die Energiekomponente des Kern-PCE und die Wirkungskette beeinflusst, die die Fed den ganzen Sommer über zu einer restriktiven Haltung veranlasste. Dass EU-Staaten unter dem Druck der Trump-Regierung eine Freigabe strategischer Treibstoffreserven erwägen, sorgt für einen weiteren Abwärtsdruck auf der Angebotsseite.