Die DeFi-Umsatzkarte hat sich im September 2026 gerade verändert
September lieferte eine aufschlussreiche Aufteilung in den DeFi-Ökonomien.
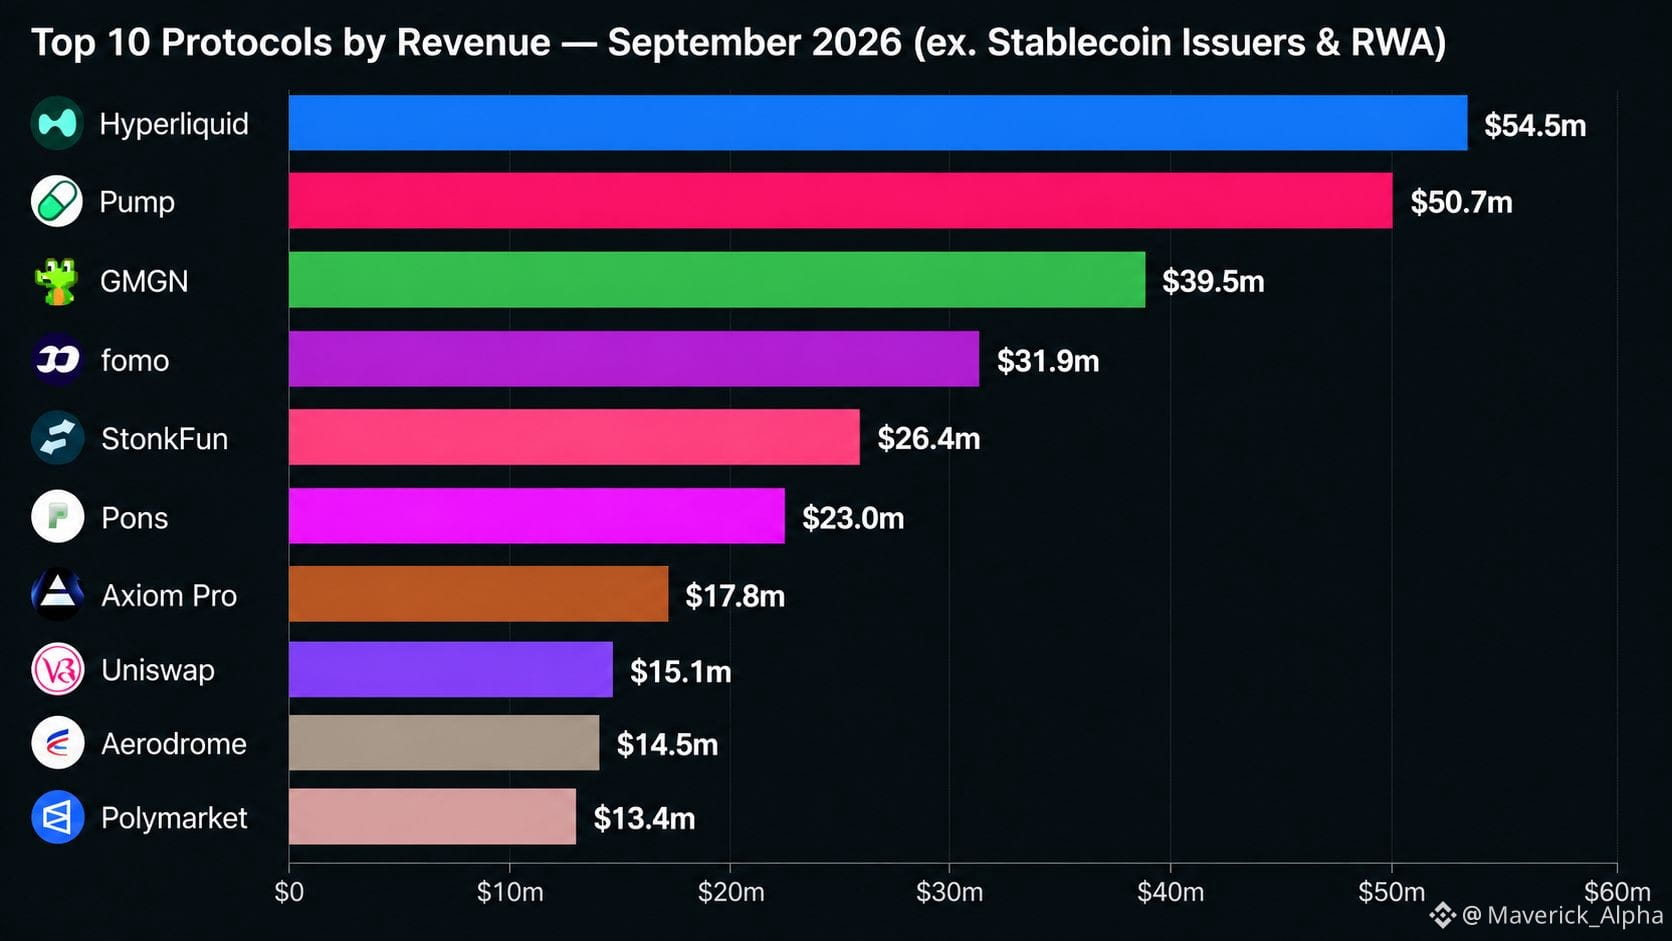
Unter Ausschluss von Stablecoin-Emittenten und RWA-Protokollen generierten die Top 10 insgesamt ungefähr 286,8 Mio. USD an Protokollumsatz.
Doch die Konzentration ist die eigentliche Geschichte:
Hyperliquid: 54,5 Mio. USD
Pump: 50,7 Mio. USD
GMGN: 39,5 Mio. USD
Fomo: 31,9 Mio. USD
StonkFun: 26,4 Mio. USD
Pons: 23,0 Mio. USD
Axiom Pro: 17,8 Mio. USD
Uniswap: 15,1 Mio. USD
Aerodrome: 14,5 Mio. USD
Polymarket: 13,4 Mio. USD
Allein die Top 2 machten bereits 36,7 % des gesamten Top-10-Pools aus. Die Top 4 erreichten 61,6 %.
Auf das Jahr hochgerechnet entspricht das dem Tempo von September ungefähr 3,44 Mrd. USD.
Die wichtigste strukturelle Veränderung ist, dass der Umsatz zunehmend von Perps, Launchpads und Trading-Terminals abgegriffen wird – nicht von klassischen DeFi-Primitiven. Hyperliquid allein generierte etwa das 3,6-Fache des Protokollumsatzes von Uniswap.
Doch „Umsatz“ braucht Kontext. Hyperliquid leitet die Trading Fees an den Assistance Fund weiter, der Gebühren in HYPE umwandelt und die Tokens verbrennt.
Uniswap ist anders: Sein Mechanismus für 2026 leitet Protokollgebühren zunehmend in den UNI-Burn, während ein Großteil der zugrunde liegenden Trading Fees weiterhin den LPs gehört.
Die tiefere Erkenntnis:
DeFi konkurriert nicht mehr nur einfach um TVL.
Es konkurriert darum, wie effizient aus Aktivität nachhaltiger wirtschaftlicher Wert entsteht.
Die Rangliste von September deutet darauf hin, dass die Gewinner zunehmend die Protokolle sind, die der Spekulation, Ausführung und dem Transaktionsfluss am nächsten stehen.
Die nächste Frage ist schwieriger:
Kann der Umsatz aus September aufrechterhalten werden – oder war es nur ein hochvolatiler Peak?
#DeFi #crypto
$UNI
$HYPE