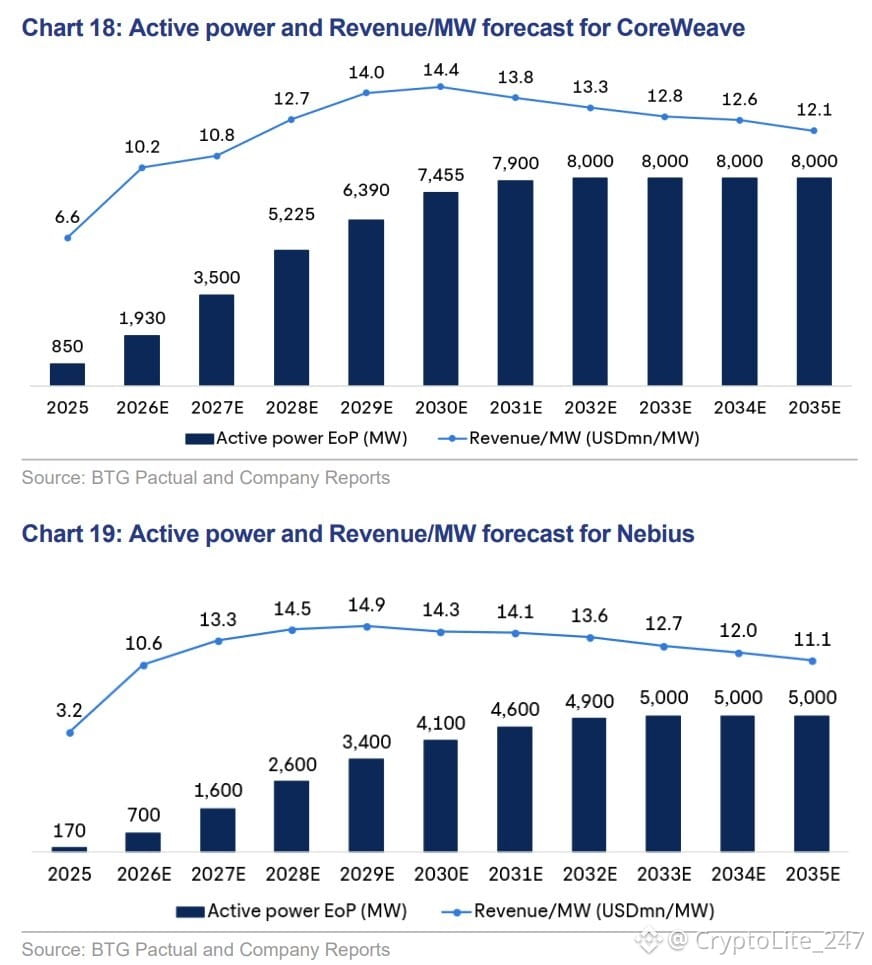
$CRWV ist modelliert, um bis zum frühen 2030er-Jahren etwa ~8 GW an aktiver Leistung zu erreichen, und $NBIS ~5 GW – doch Nebius baut die Kapazität ~30x gegenüber heute aus, während es bei CoreWeave ~10x sind.
Der wirklich spannende Teil ist: Der Umsatz pro MW erreicht einen Höchststand von nahe $15M um 2029 herum, bevor er bis 2035 auf ~12M fällt, da angenommen wird, dass ältere GPUs an Preissetzungsmacht verlieren.
Wenn $NVDA stimmt, dass GPUs weiterhin „produktiv, langlebig, fungibel“ bleiben, dann könnten die Annahmen für die zweite Hälfte zu konservativ sein – was enorm ist, wenn ~$42M CAPEX pro MW schon bei kleinen Änderungen bei Preis oder Nutzungsdauer die Amortisation schnell beeinflussen.