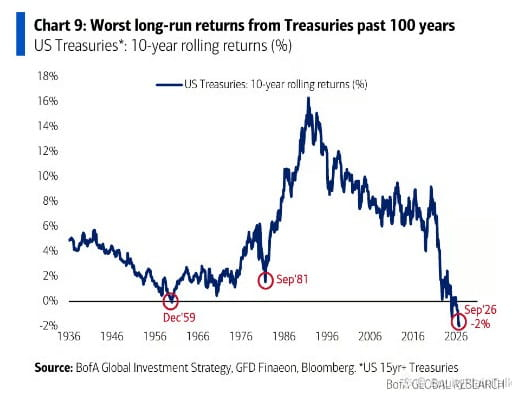
US-Staatsanleihen haben gerade ihre schlechteste 10-Jahres-Phase seit Aufzeichnungsbeginn beendet.
Das ist eine wilde Statistik, wenn man darüber nachdenkt. Anleihen sollten der „sichere“ Teil von Portfolios sein. Das, was man für Stabilität hält, während Aktien das ihre tun.
Aber das letzte Jahrzehnt? Steigende Zinsen, Inflationsschocks, Fed-Kehrtwenden – Anleihen wurden ordentlich durchgeschüttelt. Die Gesamtrenditen konnten in vielen Fällen gerade so mit der Inflation mithalten, und die realen Renditen rutschten über lange Zeiträume ins Negative.
Das ist wichtig, weil es die Art verändert, wie Menschen über die Aufteilung nachdenken. Das klassische 60/40-Portfolio hat eine Menge abbekommen. Rentner, die auf ein stabiles Einkommen angewiesen waren, wurden unter Druck gesetzt. Und jüngere Anleger haben gelernt, dass „risikofrei“ nicht bedeutet, dass es „renditegarantiert“ ist.
Wie sieht das also aus? Die Zinsen sind immer noch hoch, aber die Inflation kühlt sich ab. Wenn die Fed 2024 tatsächlich die Zinsen senkt, könnten Anleihen endlich wieder gefragt sein. Oder wir bleiben länger in diesem Korridor stecken, als irgendwer erwartet.
Wie auch immer: Das alte Drehbuch funktioniert nicht mehr wie früher. Man kann sein Geld nicht einfach in Treasuries parken und es dann vergessen. Man muss aktiv bleiben, die Makrolage im Blick haben und Anpassungen vornehmen.
Willkommen im neuen Normal.