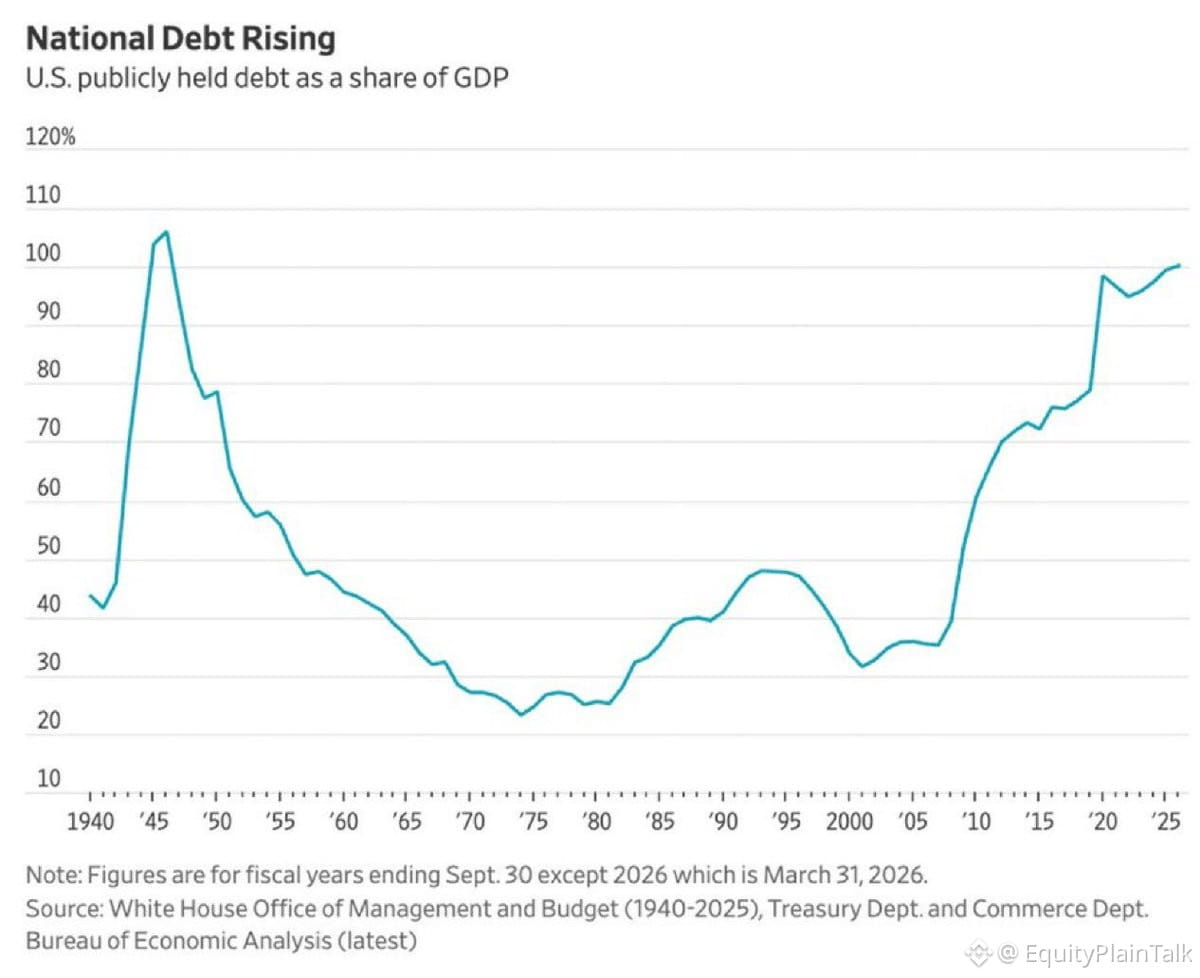
Die US-Schulden haben zum ersten Mal seit dem Zweiten Weltkrieg 100% des BIP überschritten.
Beim letzten Mal, als wir dieses Niveau erreicht haben, haben wir einen Weltkrieg finanziert. Und diesmal? Friedensausgaben, Sozialleistungen und Zinszahlungen, die immer weiter steigen.
Der Unterschied: Damals lagen die Zinsen nahe bei null, und wir sind aus der Situation herausgewachsen. Heute zahlen wir 4–5% auf 36 Billionen US-Dollar, während das Wachstum nachlässt.
Die Märkte haben noch nicht in Panik verfallen, aber das verändert die Rechnung bei allem – Geldpolitik der Fed, Stärke des Dollars, Inflationsrisiko und wie lange wir diese Defizite weiterlaufen lassen können, ohne dass es Konsequenzen gibt.
Historisch gesehen beginnt bei einem Schuldenstand von über 100% des BIP, der Optionenrahmen enger wird. Die Zinsen kann man nicht so frei senken. Man kann nicht so leicht stimulieren. Und irgendwann tauchen die „Bond-Vigilanten“ auf.
Ich sage nicht, dass der Himmel morgen einstürzt. Aber das ist die Art von strukturellem Wandel, der sich über Jahre vollzieht und die gesamte Anlagelandschaft neu formt.
Beobachte die Rendite der 10-jährigen Anleihen. Beobachte den Dollar. Und beobachte, was passiert, wenn die nächste Rezession mehr Kreditaufnahme auf diesen Schuldenberg zwingt.