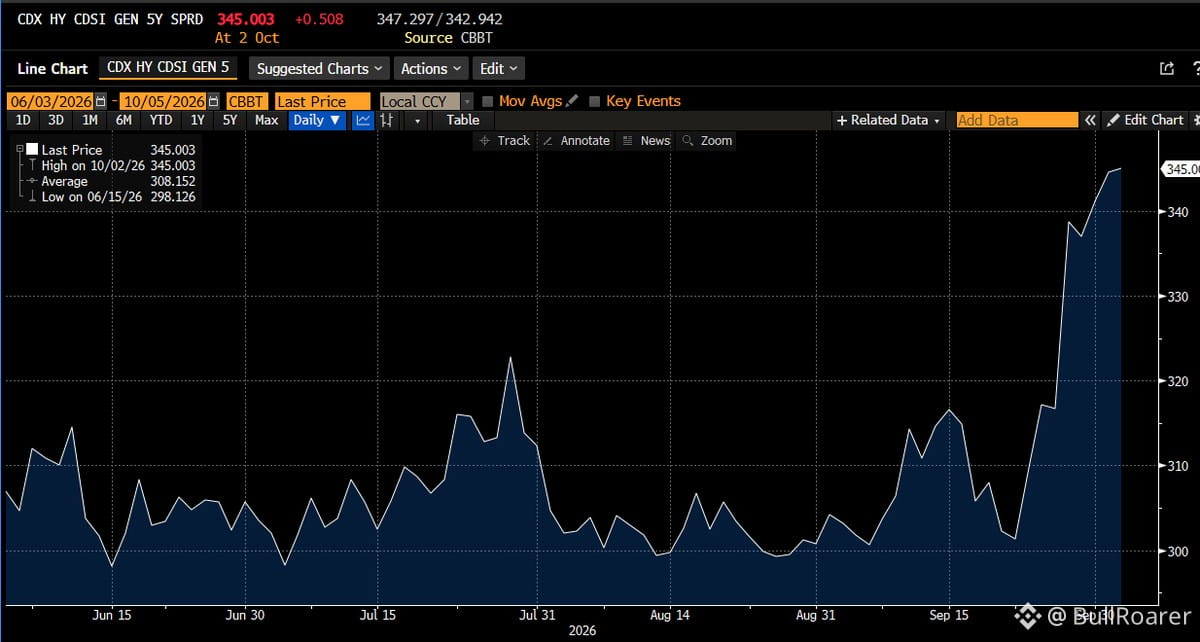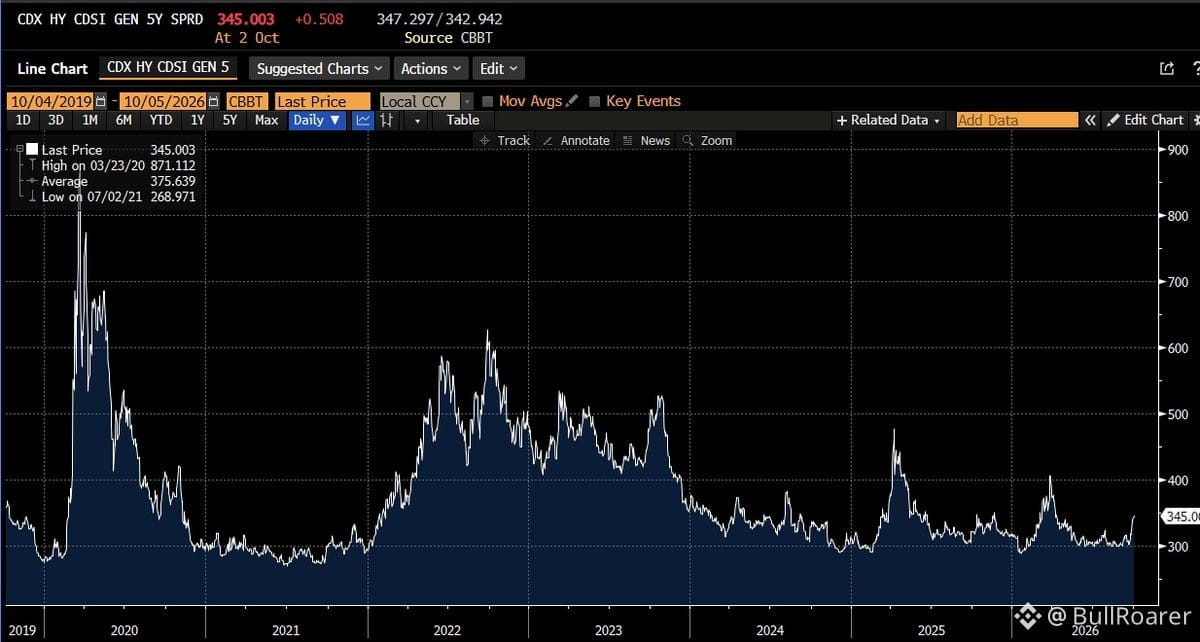
HY-Spreads haben sich über 4 Monate hinweg ausgeweitet – aber der Kontext ist entscheidend.
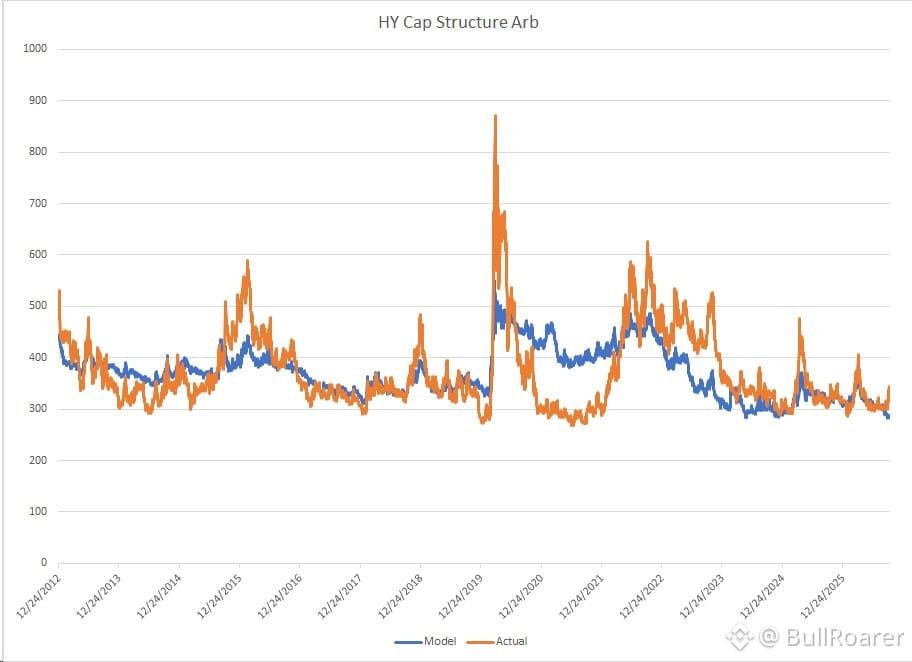
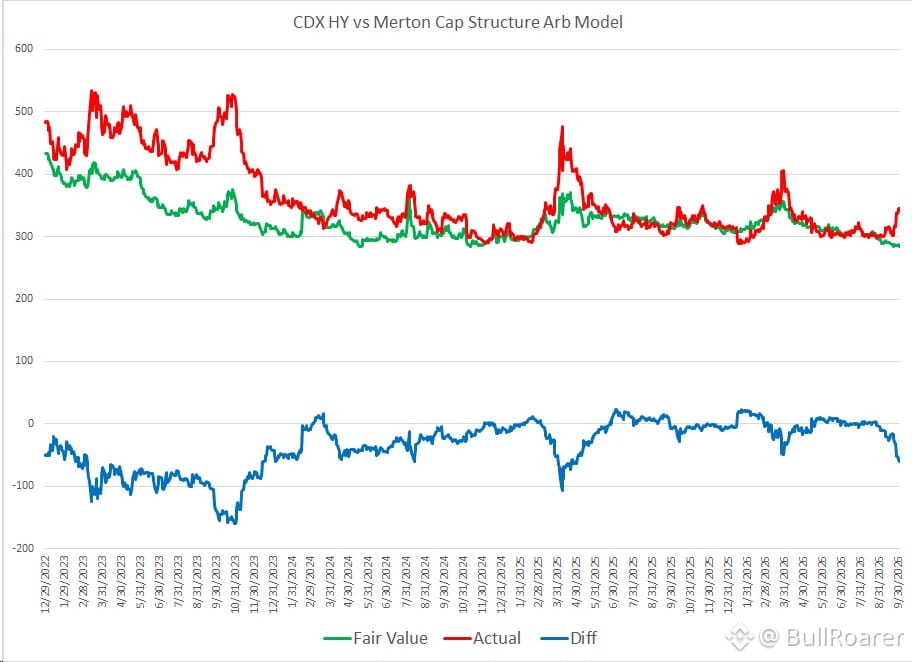
Das Merton-Modell (Aktienvolatilität + Verschuldung + Kursniveaus) zeigt, dass die Spreads weiterhin die Fundamentals sauber widerspiegeln. Der Credit schreit nicht nach Stress. Man müsste schon sehr genau hinschauen, um das als erhöht zu bezeichnen.
Tatsächlich wirken Unternehmensspreads im Vergleich zu langlaufenden Equity-Puts günstig. Leverage, Volatilität und die Kursentwicklung sagen: Der Credit ist in Ordnung.
Pessimisten: erst mal durchatmen. Das ist nicht 2008. Das ist Rauschen – kein Regimewechsel.