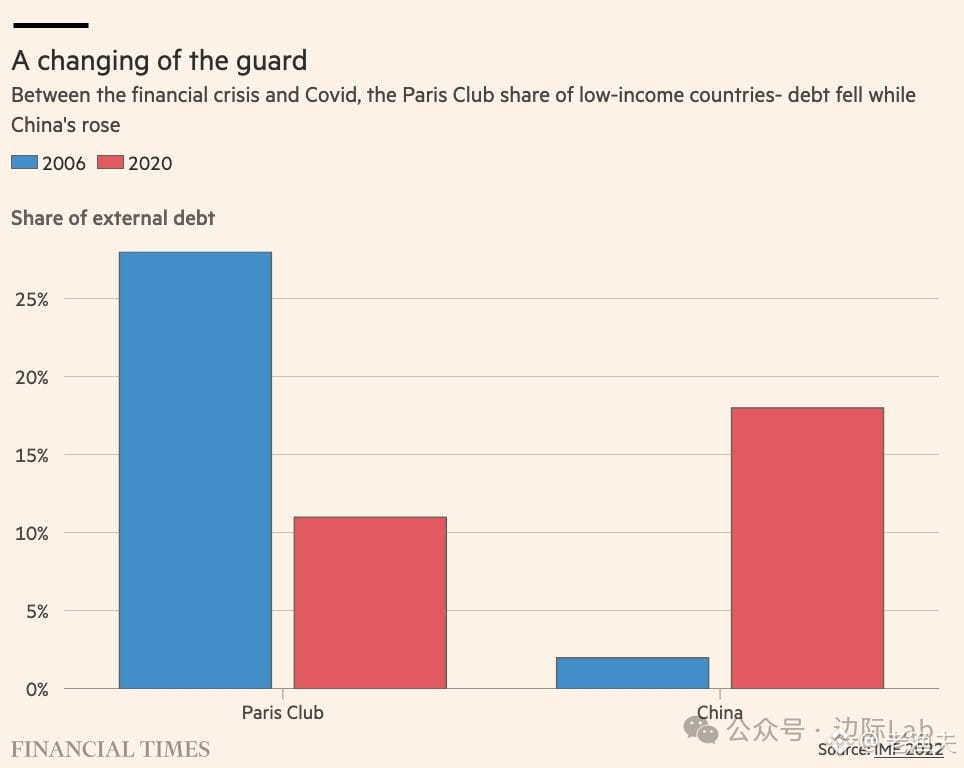
Laut den Daten des IWF ist der Anteil Chinas an den Auslandsanleihen von Ländern mit niedrigem Einkommen von 2 % auf 18 % gestiegen – in den gut zwei Jahrzehnten von 2006 bis 2020. Die etablierten Gläubiger des Pariser Clubs kamen von 28 % auf 11 % zurück. Diese Veränderung hat den traditionellen Rahmen für Umschuldungen staatlicher Schuldtitel praktisch lahmgelegt.
Der Grund ist ganz einfach: Als größter bilateraler Gläubiger spielt China nicht gern das „debt haircut“-Modell mit, sondern bevorzugt Stundungen, die Freigabe von Sicherheiten und Währungs-Swaps – also Liquiditätsinstrumente. Die Regeln des Pariser Clubs funktionieren daher natürlich nicht mehr.
Noch interessanter: In vielen Schwellenländern hat sich die Fundamentallage zwar grundsätzlich verschlechtert, aber die Anleiherenditen (Credit Spreads) liegen immer noch nahe historischen Tiefständen. So können sie neue Anleihen emittieren oder sich über Total-Return-Swaps finanzieren – die Kosten sind zwar hoch, aber offenbar noch tragbar. Also: Warum umschulden? Man zieht es eben hinaus.
Das ist die Realität: Die Gläubiger haben sich geändert, und damit auch die Spielregeln. Dass der traditionelle Rahmen versagt, ist kein Bug, sondern ein Feature. Der Markt bietet diesen Ländern weiterhin Finanzierungsmöglichkeiten, daher wird das Thema „restructuring“ immer weiter nach hinten geschoben. Solange die Liquidität nicht vollständig versiegt, will auch niemand wirklich zum Tisch sitzen und einen echten Haircut akzeptieren.
Die Logik des alten „debt workout“-Ansatzes funktioniert in der neuen Gläubigerlandschaft mittlerweile kaum noch.