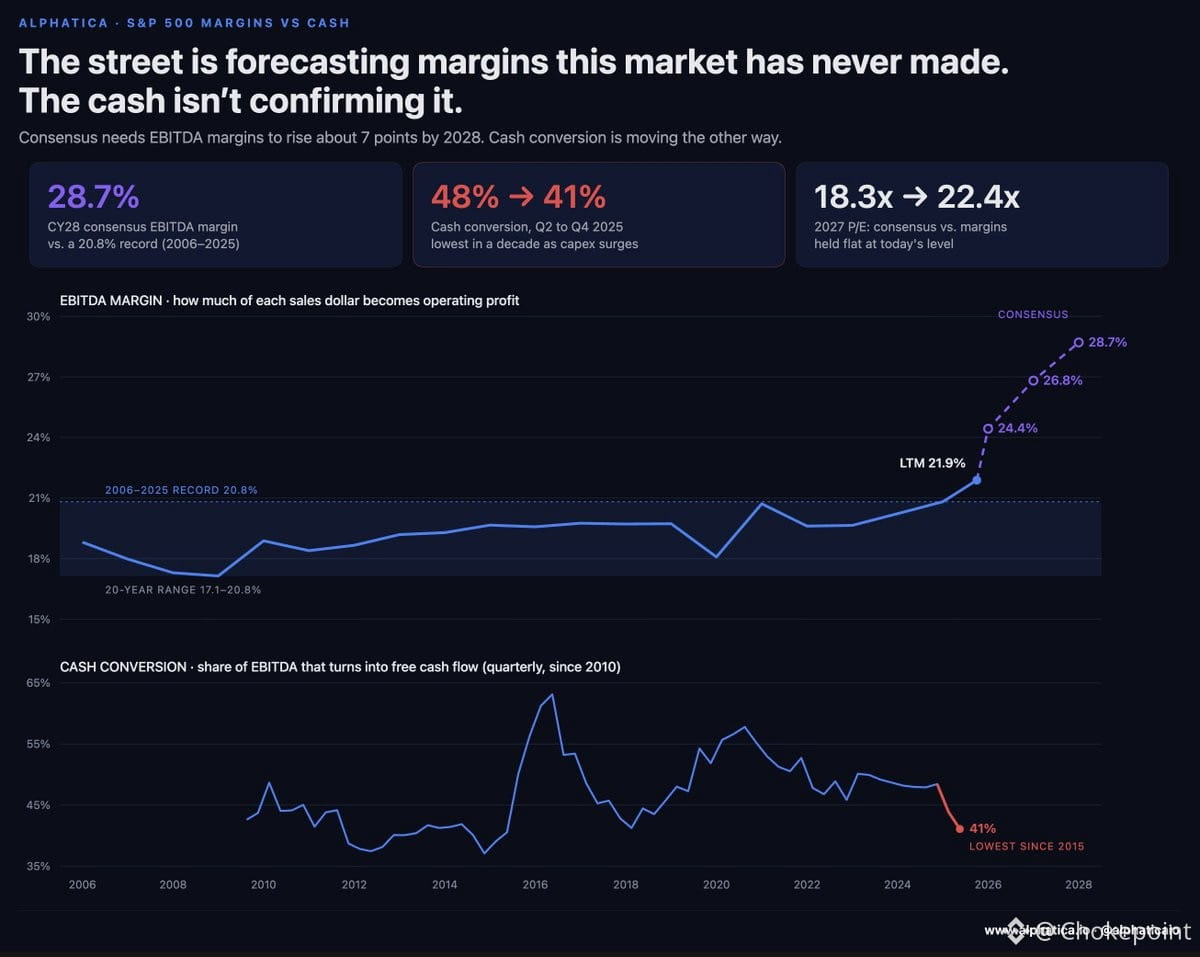
Der $SPY wirkt nur dann günstig, wenn man an eine Margenausweitung glaubt, die noch nie zuvor passiert ist.
Im Konsens werden 28,7% EBITDA-Margen bis 2028 modelliert. Das 20-Jahres-Hoch? 20,8%. Das ist keine Spanne — das ist Fantasie.
Unterdessen ist der Free-Cashflow-Anteil am EBITDA von 48% auf 41% in zwei Quartalen gefallen. So niedrig wie seit 2015 nicht mehr. Das ist die fällige Capex-Rechnung — KI-Ausbau, Rechenzentren, Infrastruktur. Und das Entscheidende: Capex verschwindet nicht. Sie rollt über die GuV zurück — als Abschreibung — und frisst die Margen auf, die die Wall Street einpreist.
Auf Basis der Konsenszahlen handelt der S&P mit dem 18,3-fachen der Gewinne von 2027. Aber wenn die Margen einfach unverändert bleiben — vergessen Sie eine Kompression — dann springt das Multiple auf 22,4x. Keineswegs ein Schnäppchen.
Der Markt preist kein Wachstum ein. Er preist ein Margenwunder, das Rekordprofitabilität erfordert, während die Capex-Intensität steigt und die Cash-Conversion sinkt. Irgendetwas muss nachgeben.
Was bricht zuerst — die Gewinnschätzungen oder das Multiple?