


Zwei Wochen nachdem die Fed die Zinsen erhöht hatte, rechneten die Märkte im Oktober mit einem weiteren Schritt. Diese Erwartung wurde diese Woche jedoch aus dem Kurs genommen. Fed-Vertreter sagten, sie hätten keine Eile, die Zinsen erneut anzuheben; die Inflation sei schwach ausgefallen, und der September-Arbeitsmarktbericht war schwach. Am Freitagmittag lagen die Terminmarkt-Implikationen für eine Zinserhöhung im Oktober bei 22% – nach 66% am Montag. Bitcoin stieg im gleichen Zeitraum um etwa 1%. Die größte Welle an erzwungenen Käufen der Woche kam über Nacht vor dem Jobs-Report, als Leerverkäufer aus ihren Positionen herausgedrängt wurden.
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober sank von 66 % auf 22 %. Die größten Rückgänge folgten auf eine Fed-Rede und einen schwachen Inflationsbericht; der Arbeitsmarktbericht trug zu einem kleineren Rückgang bei.
Im September kamen in den USA 29.000 Arbeitsplätze hinzu, gegenüber erwarteten 84.000. Über drei Monate liegt der Beschäftigungszuwachs bei etwa 51.000 pro Monat und damit unter einem Drittel des Tempos der 2010er-Jahre.
Die Renditen kurzfristiger Staatsanleihen sanken, die langfristiger stiegen, und die Zinskurve versteilte sich wieder auf das Niveau vor der Zinserhöhung der Fed im September.
Die Futures-Positionen wurden vor dem Arbeitsmarktbericht aufgebaut. Der größte Short Squeeze der Woche ereignete sich 8 Stunden vor der Veröffentlichung. Danach gab Bitcoin nach und Long-Positionen wurden liquidiert.
Vor der Fed-Sitzung im September zahlten Optionshändler für eine Absicherung gegen Kursanstiege, vor diesem Bericht jedoch nicht. Nach der Veröffentlichung sank die implizite Volatilität, wie es seit 2024 nach den meisten Arbeitsmarktberichten der Fall war.
Die Fed drückte die Zinserwartungen nach unten
Laut Fed-Funds-Futures lag die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte bei der Sitzung am 28. Oktober am Montag bei 66 %. Bis Freitagnachmittag sank sie auf 22 %.
Die Wahrscheinlichkeit sank stufenweise, und jeder Rückgang fällt zeitlich mit einem Ereignis im Chart zusammen. Schwache Daten zum Verbrauchervertrauen und zu den offenen Stellen bewegten sie am Dienstag kaum. Später an diesem Tag sagte John Williams, Präsident der New Yorker Fed, dass es nach der Zinserhöhung im September „keinen Grund zur Eile“ gebe und die Fed Zeit habe, weitere Informationen zu sammeln, bevor sie erneut handelt. Innerhalb von 2 Stunden sank die Wahrscheinlichkeit von 66 % auf 50 %. Am Mittwoch fiel die Kerninflation nach dem von der Fed bevorzugten PCE-Maß niedriger aus als erwartet und drückte die Wahrscheinlichkeit um weitere 10 Prozentpunkte, obwohl die gleichzeitig veröffentlichten BIP-Daten stärker waren. Am Donnerstag ließen eine durchwachsene ISM-Umfrage zum verarbeitenden Gewerbe und die Aussage von Fed-Vizepräsident Philip Jefferson, die Fed brauche vor ihrem nächsten Schritt womöglich mehr Zeit und Daten, die Wahrscheinlichkeit erneut sinken. Ein stärker als erwartet ausgefallener Inflationsbericht für den Euroraum blieb am Freitagmorgen kaum beachtet.
Auf jeden Rückgang der Wahrscheinlichkeit folgte zunächst ein Anstieg von Bitcoin, doch die Bewegungen waren gering oder nicht von Dauer. In der halben Stunde nach Williams’ Rede stieg der Kurs um 0,4 %. Nach der Veröffentlichung der PCE-Daten sprang er nach oben, gab den Zuwachs aber innerhalb von 3 Stunden wieder ab. Am Donnerstagnachmittag stieg Bitcoin wieder über den Stand vom Montag, während die Wahrscheinlichkeit sank. Über Nacht bis Freitag legte der Kurs um weitere 2,1 % zu, während sich die Wahrscheinlichkeit kaum veränderte.
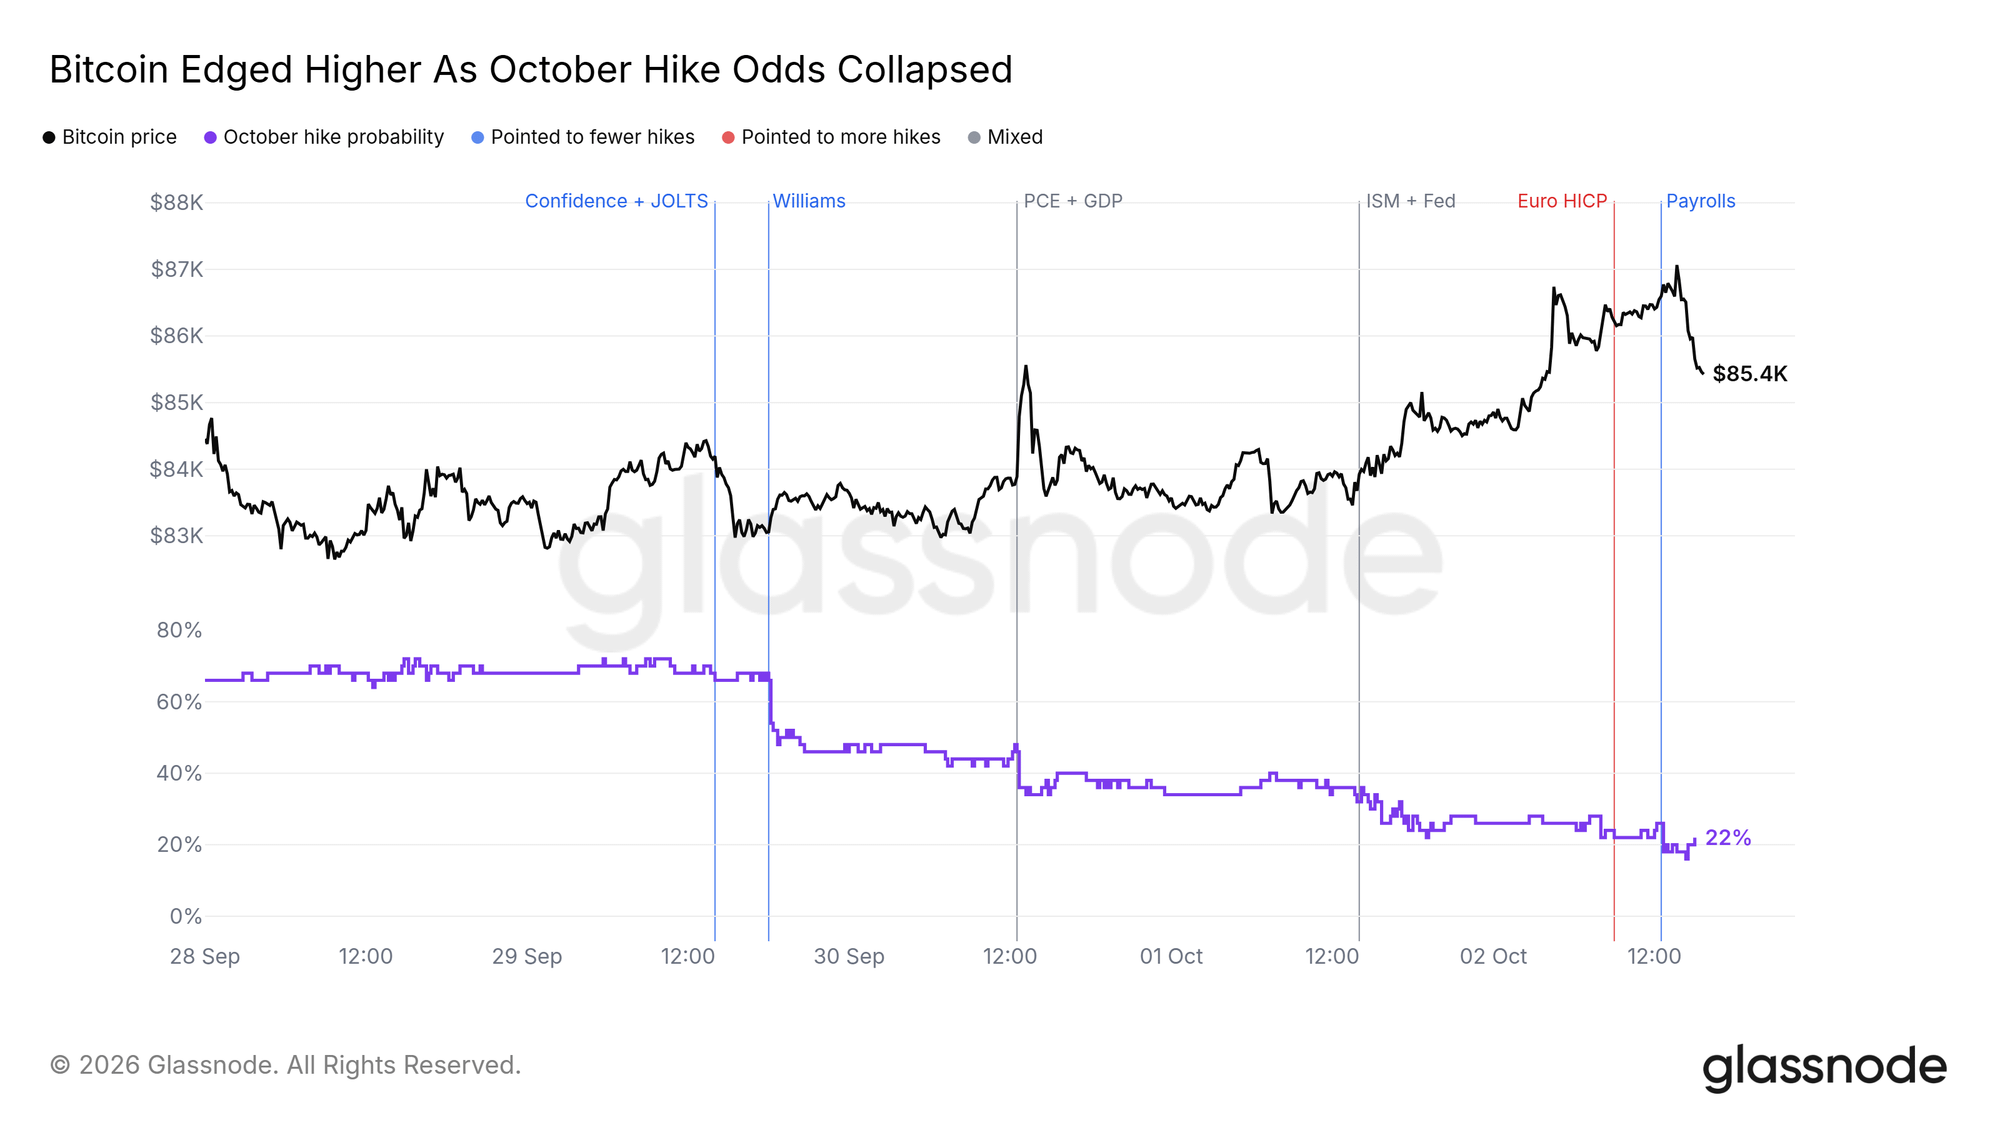 Jeder Rückgang der Wahrscheinlichkeit einer Zinserhöhung fällt zeitlich mit einer Fed-Rede oder schwachen Daten zusammen. Bitcoins Reaktionen darauf waren gering oder nur von kurzer Dauer. Wahrscheinlichkeit einer Zinserhöhung: eigene Berechnung auf Grundlage der Preise von Fed-Funds-Futures, gemessen am effektiven US-Leitzins (EFFR). Für den EFFR gelten die unter newyorkfed.org veröffentlichten Nutzungsbedingungen. Die New Yorker Fed ist nicht verantwortlich für die Veröffentlichung des EFFR durch Glassnode, genehmigt oder unterstützt keine bestimmte Weiterveröffentlichung und haftet nicht für Ihre Nutzung. Ein schwacher Bericht in einer langen Abkühlungsphase
Der Arbeitsmarktbericht für September wies 29.000 neue Arbeitsplätze aus, gegenüber den von einer Dow-Jones-Umfrage unter Ökonomen erwarteten 84.000. Die Arbeitslosenquote stieg auf 4,2 %, und die Zahlen für Juli und August wurden nach unten korrigiert.
Da einzelne Monatswerte oft stark schwanken, ist der Dreimonatsdurchschnitt der bessere Richtwert. Er liegt bei etwa 51.000 Arbeitsplätzen pro Monat und damit unter einem Drittel des Durchschnitts der 2010er-Jahre von 183.000. Die vergrößerte Ansicht zeigt, wie sich die Abkühlung aufgebaut hat: 2025 kam die Einstellungstätigkeit mit etwa 10.000 Arbeitsplätzen pro Monat nahezu zum Stillstand und hat sich in diesem Jahr bislang nur teilweise erholt.
Die schwache Einstellungstätigkeit gibt der Fed einen Grund, die Zinsen unverändert zu lassen, denn höhere Zinsen würden einen ohnehin abkühlenden Arbeitsmarkt zusätzlich belasten. Die Inflation spricht für den gegenteiligen Schritt: Die Kern-PCE-Preise sind im vergangenen Jahr um 3,0 % gestiegen und liegen damit über dem Inflationsziel der Fed von 2 %. Das spricht für eine weitere Zinserhöhung. In dieser Woche setzten Händler verstärkt darauf, dass die Fed die Zinsen im Oktober unverändert lässt.
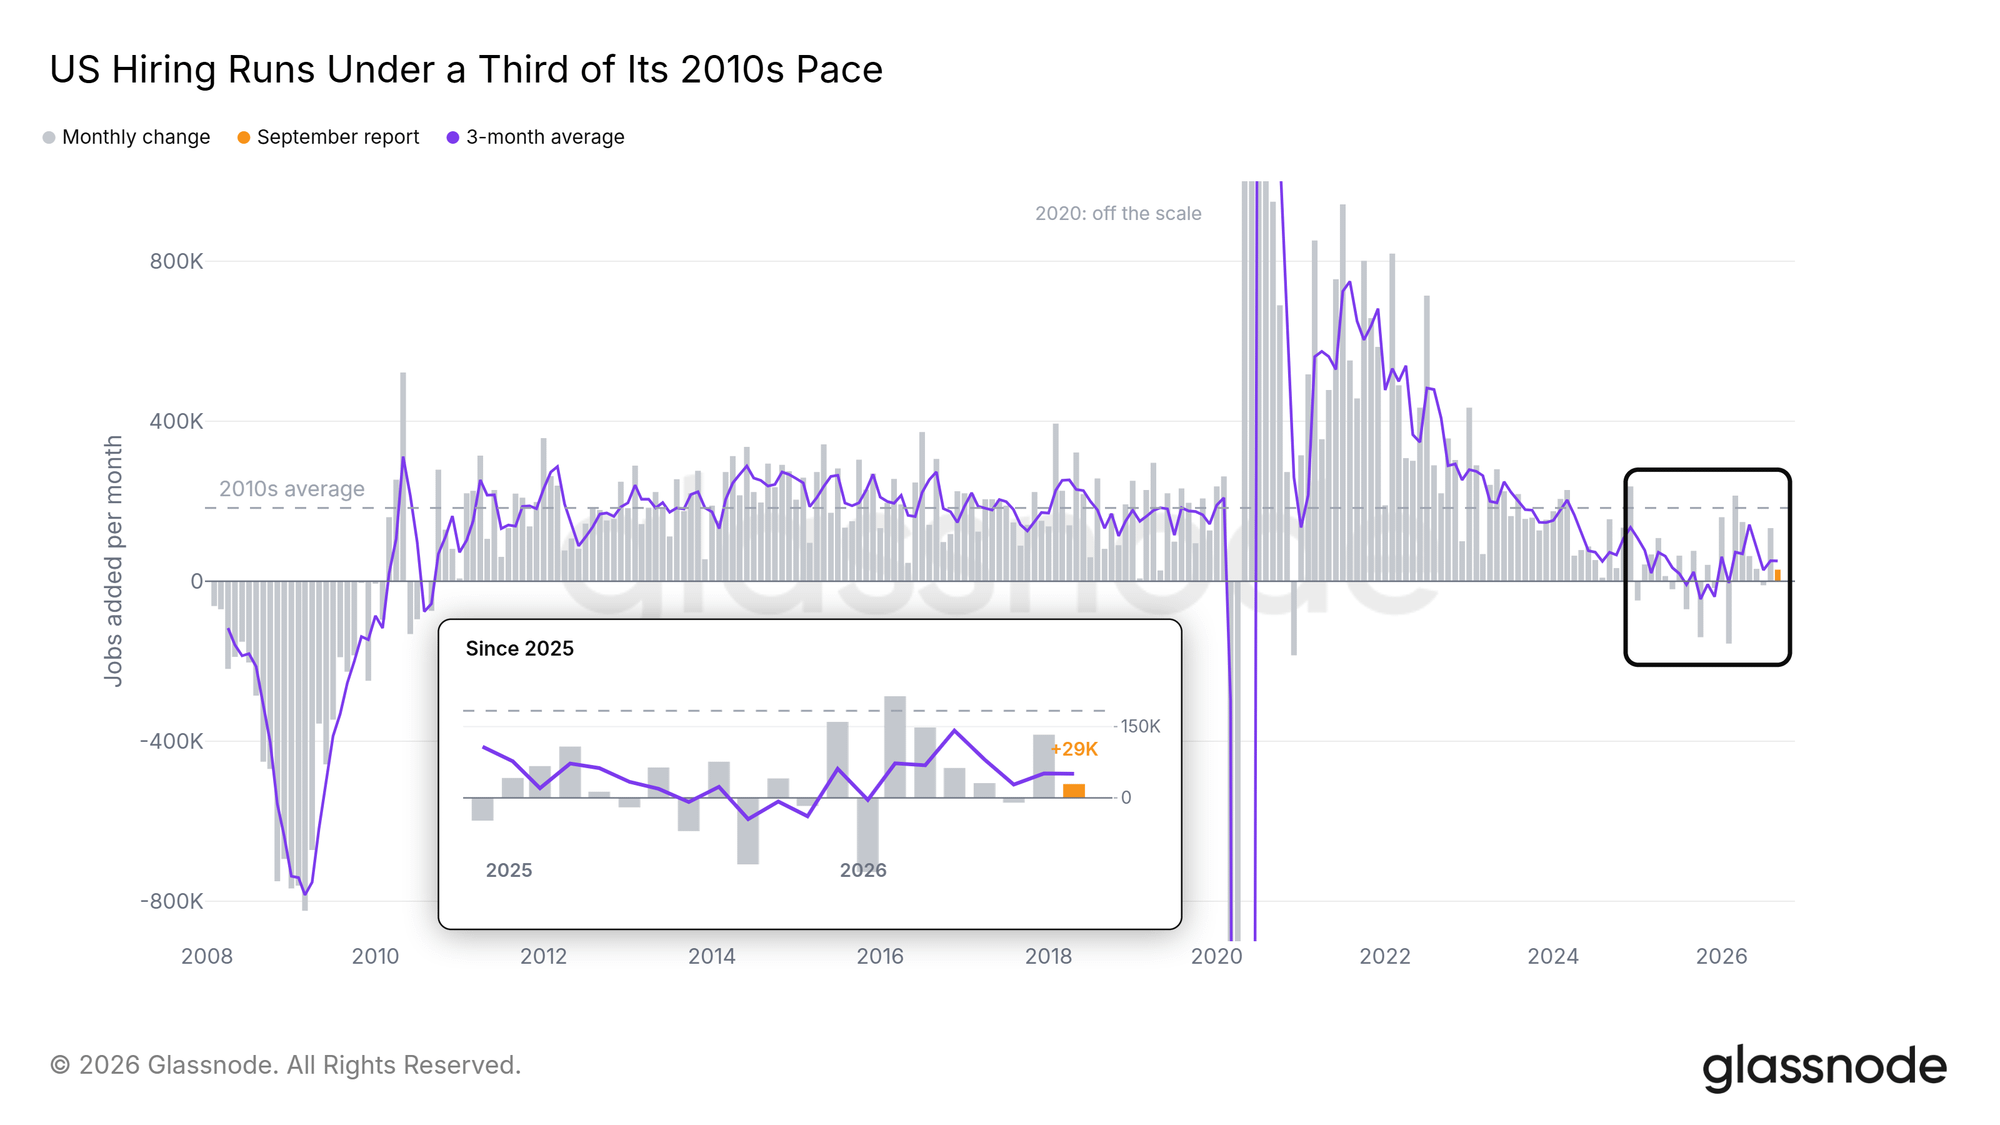 Mit rund 51.000 Arbeitsplätzen pro Monat liegt das Beschäftigungswachstum in den USA unter einem Drittel des Tempos der 2010er-Jahre. Quelle: BLS, abgerufen am 2. Oktober 2026. Das BLS.gov kann für Daten oder Analysen, die nach dem Abruf der Daten von BLS.gov daraus abgeleitet wurden, keine Gewähr übernehmen. Renditen kurzfristiger Anleihen sanken, langfristiger stiegen
Die Rendite 2-jähriger US-Staatsanleihen bildet die Zinserwartungen der Händler an die Fed ab; bei der 10-jährigen Rendite werden auch längerfristige Risiken wie Inflation und Staatsverschuldung eingepreist. Der Abstand zwischen den beiden Renditen misst die Steigung der Zinskurve: Normalerweise ist sie positiv, von Mitte 2022 bis Ende 2024 war sie nach den raschen Zinserhöhungen der Fed invers.
Rund um die Zinserhöhung der Fed im September stieg die Rendite 2-jähriger Staatsanleihen schneller als die 10-jährige, und die Zinskurve flachte ab: Der Abstand schrumpfte von etwa 40 auf 20 Basispunkte. In dieser Woche versteilte sich die Kurve wieder, da die Rendite 2-jähriger Anleihen angesichts sinkender Zinserwartungen fiel und die 10-jährige stieg. Der Abstand weitete sich auf 42 Basispunkte aus.
Eine steiler werdende Zinskurve infolge sinkender kurzfristiger Renditen bedeutet meist, dass Händler mit weniger Zinserhöhungen rechnen. Die langfristigen Finanzierungskosten gingen jedoch nicht zurück: Am Freitag lag die Rendite 10-jähriger Staatsanleihen bei rund 5,2 %.
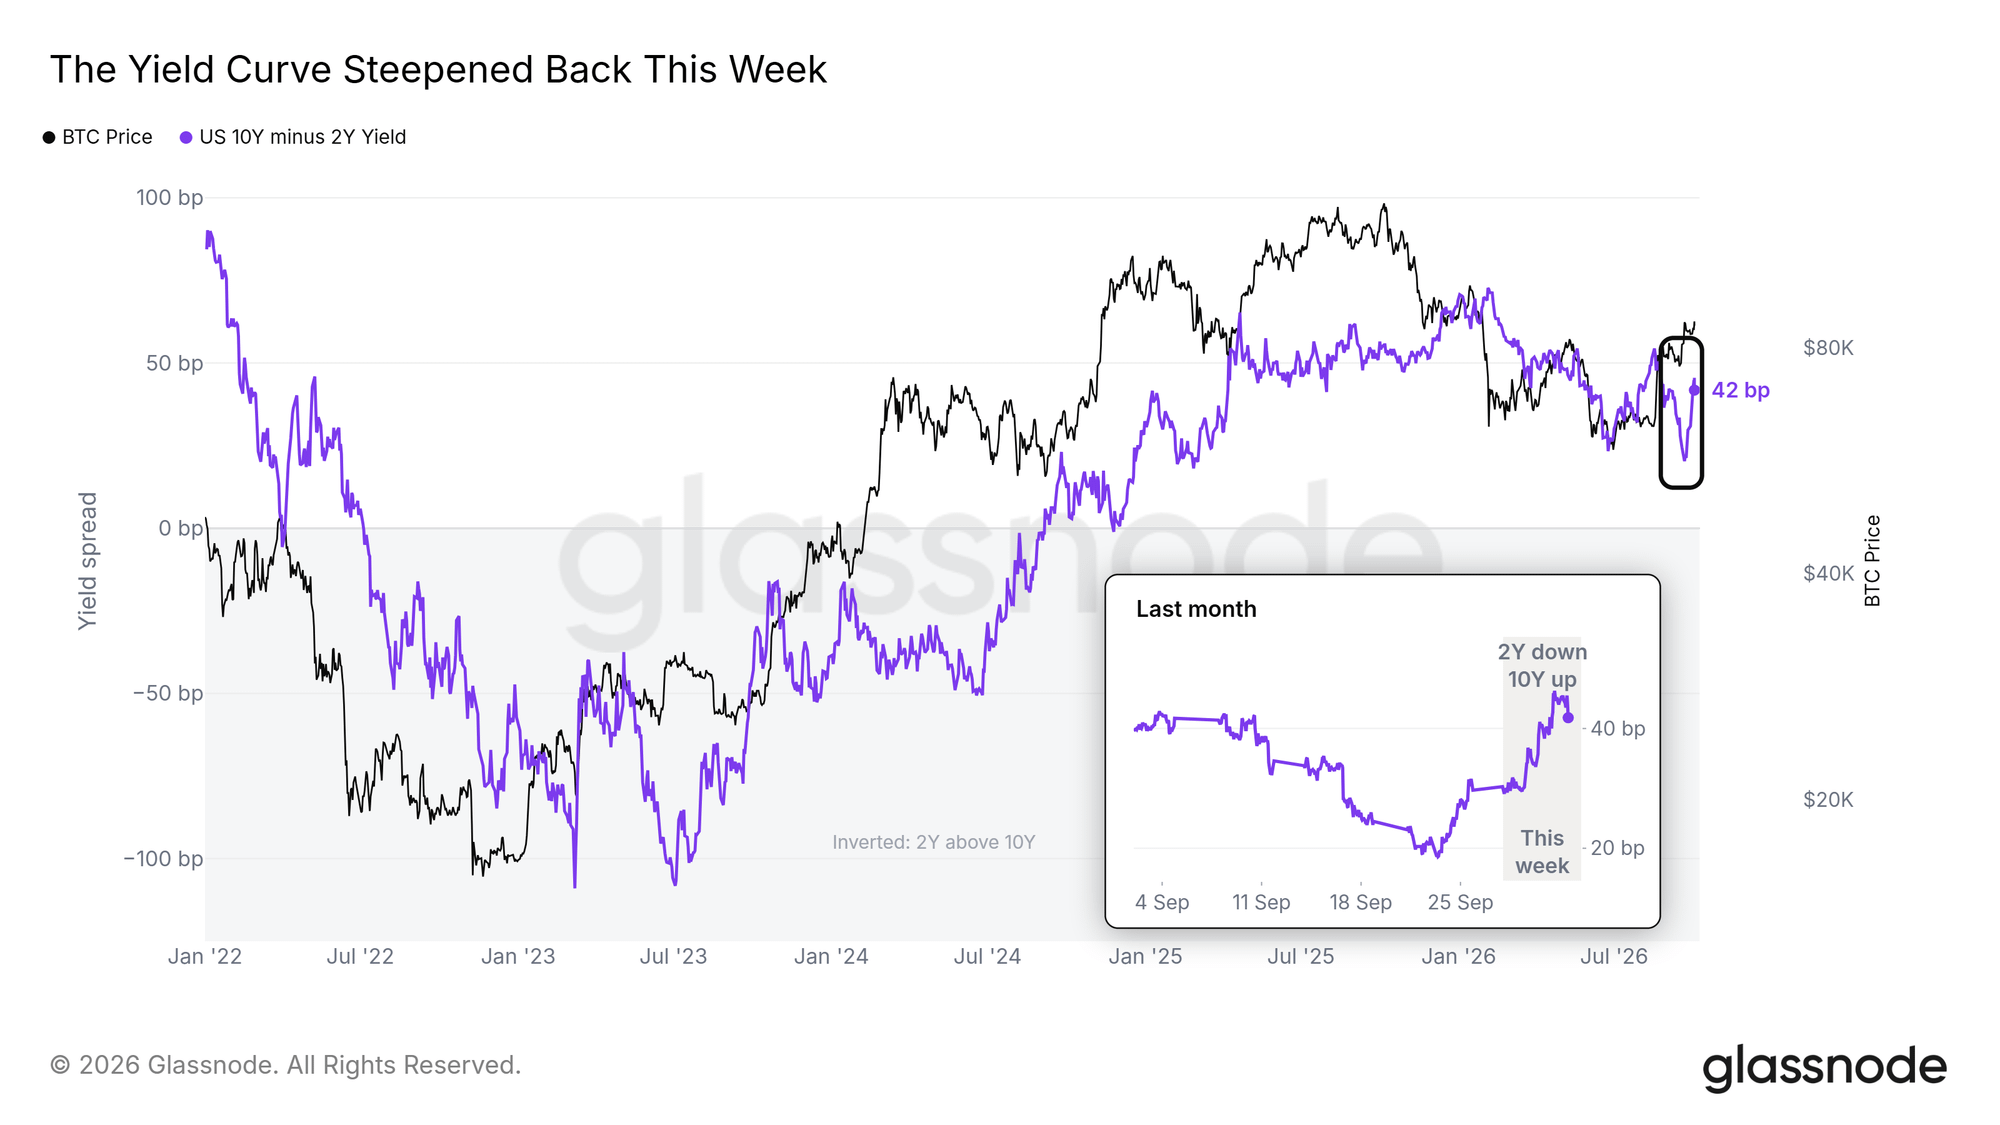 Der Abstand zwischen den Renditen 10-jähriger und 2-jähriger Staatsanleihen liegt wieder bei 42 Basispunkten, nachdem er im September auf 20 Basispunkte geschrumpft war. Live-Chart: Der Hebel wurde vor dem Bericht erhöht
In den 24 Stunden vor der Veröffentlichung stieg das Open Interest um 2,1 Mrd. $, teilweise weil Bitcoin selbst um etwa 3 % zulegte; in Coins gerechnet wuchsen die Positionen weiterhin um rund 2,5 %. Die Funding-Rate blieb positiv, lag aber unter ihrem üblichen Niveau. Long-Positionen waren daher nicht überfüllt.
Das Open Interest stieg nach der Veröffentlichung noch etwa eine Stunde lang weiter und sank dann um 1,5 Mrd. $, als Bitcoin abrutschte. Das ist mehr als die Hälfte dessen, was Händler seit Donnerstagmittag aufgebaut hatten.
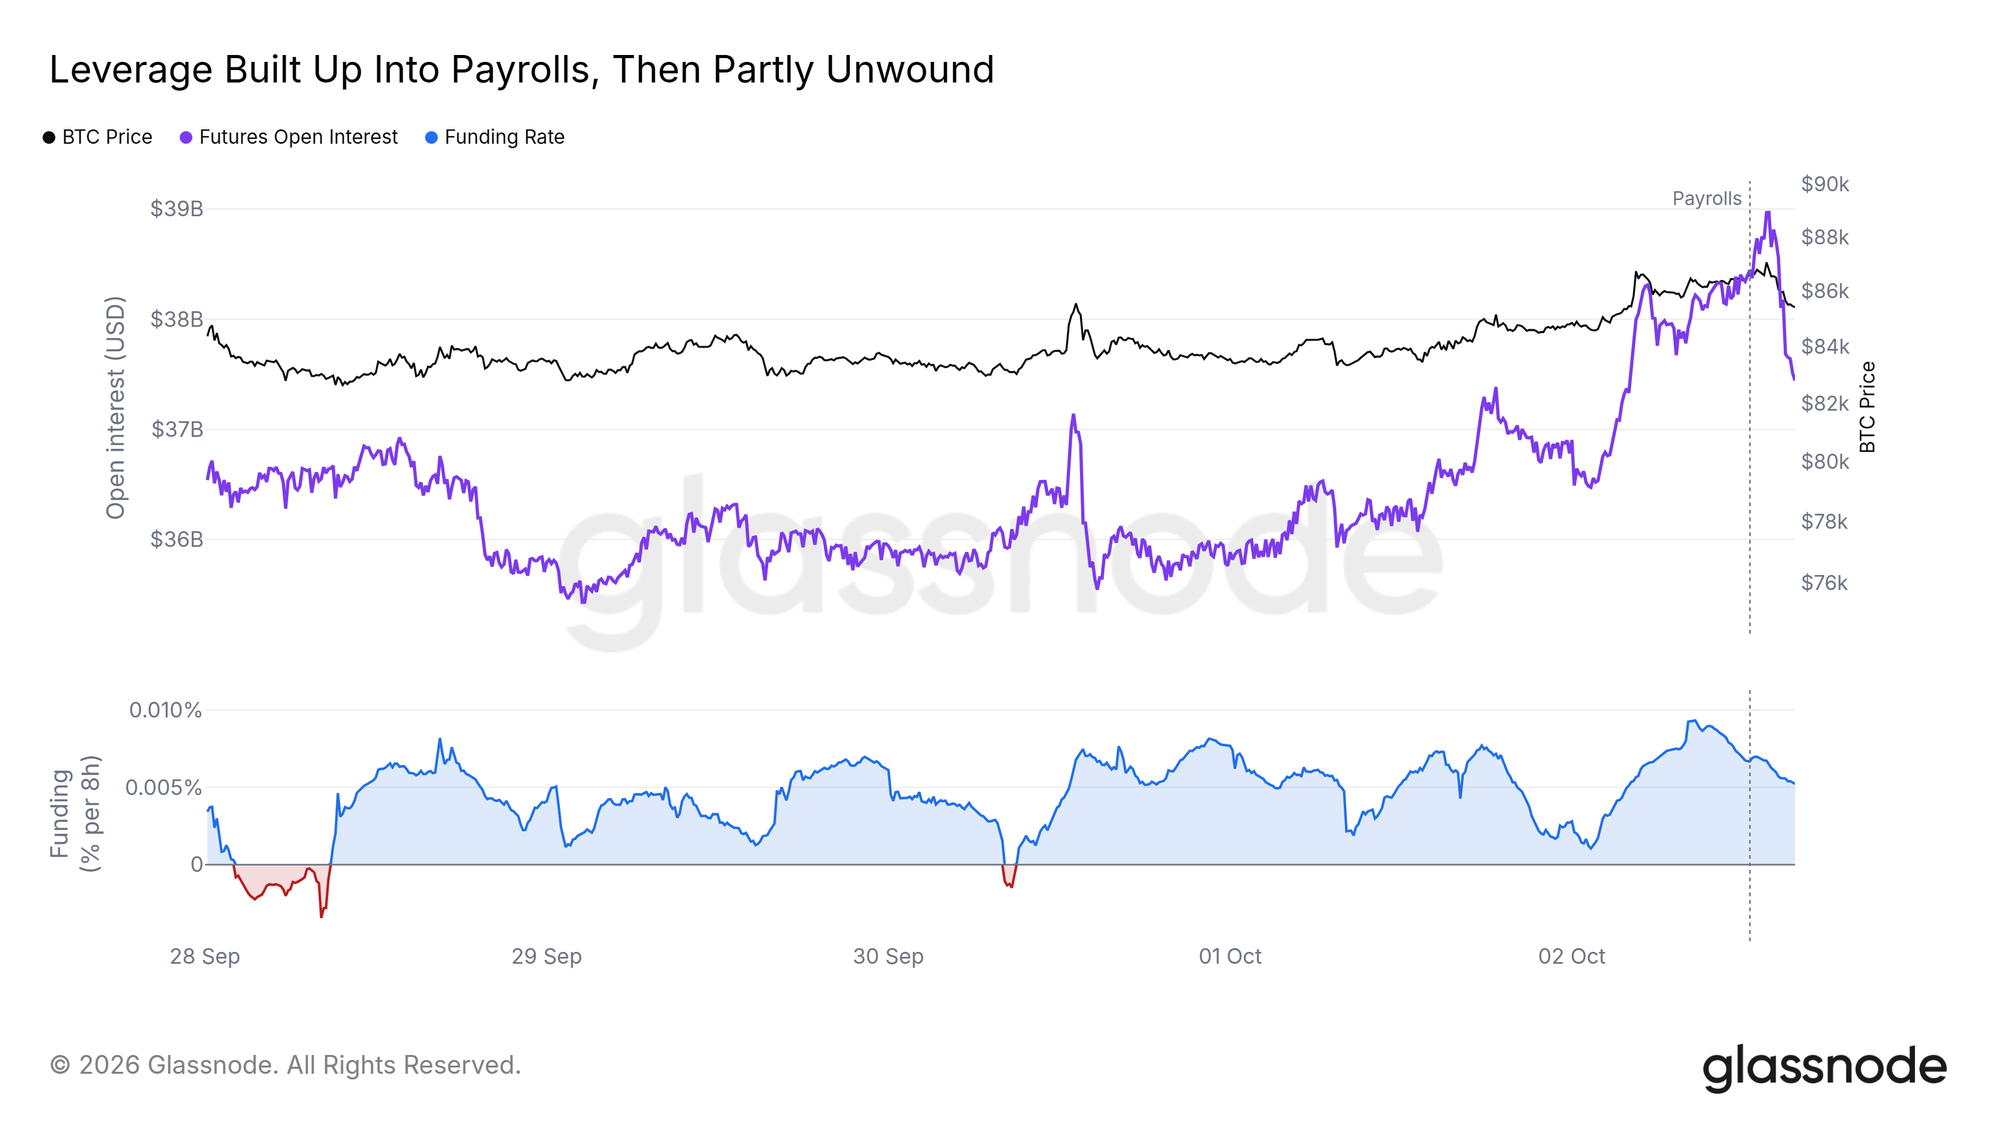 Das Open Interest stieg vor dem Bericht und ging zurück, als Bitcoin danach abrutschte. Live-Chart: Shorts wurden vor dem Bericht aus dem Markt gedrängt, Longs danach
Short-Positionen machten etwa 60 % der Liquidationen dieser Woche aus. Die größte Welle kam am Freitag um 04:20 UTC, 8 Stunden vor dem Arbeitsmarktbericht: Innerhalb von 10 Minuten wurden Short-Positionen im Wert von 50 Mio. $ liquidiert. Für diese Uhrzeit waren keine Daten angekündigt. Der Arbeitsmarktbericht selbst löste einen deutlich kleineren Short Squeeze aus.
Nach der Stunde der Veröffentlichung kehrten sich die Rollen um: Beim Abrutschen von Bitcoin wurden Long-Positionen im Wert von 11 Mio. $ liquidiert, gegenüber 2 Mio. $ bei den Shorts. Um 15:40 UTC lag Bitcoin mehr als 1 % unter dem Stand unmittelbar vor der Veröffentlichung.
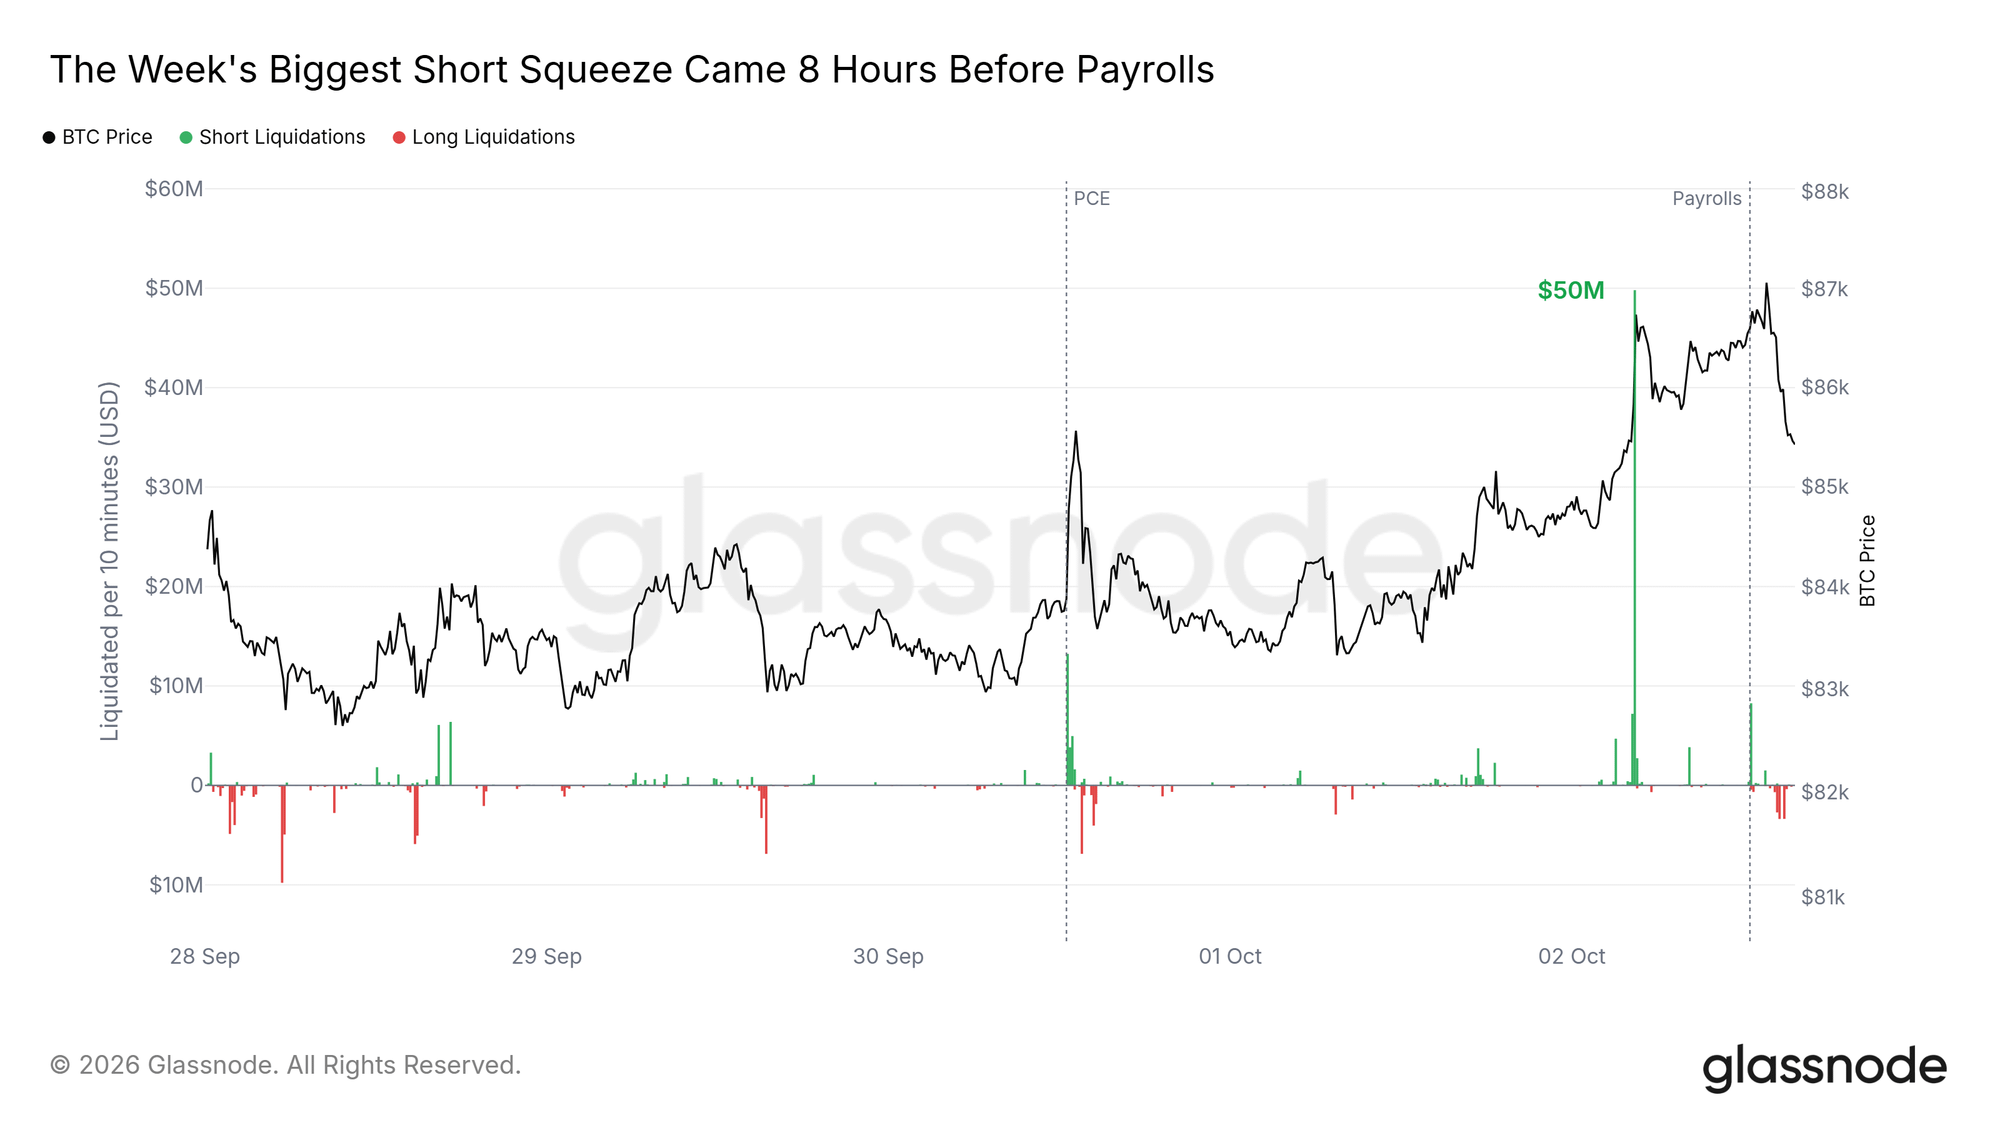 Short-Positionen wurden über Nacht vor dem Bericht aus dem Markt gedrängt; beim anschließenden Kursrückgang wurden Long-Positionen liquidiert. Live-Chart: Optionspreise spiegelten den Arbeitsmarktbericht nicht wider
Wenn Händler innerhalb weniger Tage ein wichtiges Ereignis erwarten, steigt die implizite 1-Wochen-Volatilität meist über die 1-Monats-Volatilität, wie in den schattierten Bereichen. Vor dem FOMC-Beschluss am 16. September lag sie während der gesamten 48 Stunden darüber; die Prämie war innerhalb eines Tages nach dem Beschluss verschwunden. Der zweite Ausschlag am 21. September fiel mit einer plötzlichen Kursbewegung zusammen: Bitcoin stieg innerhalb einer Stunde um 2,7 %, und die kurzfristige Volatilität sprang mit nach oben.
Vor dem Arbeitsmarktbericht lag die 1-Wochen-Linie während der gesamten 48 Stunden unter der 1-Monats-Linie. Optionshändler erwarteten nicht, dass die Beschäftigtenzahlen Bitcoin stark bewegen würden.
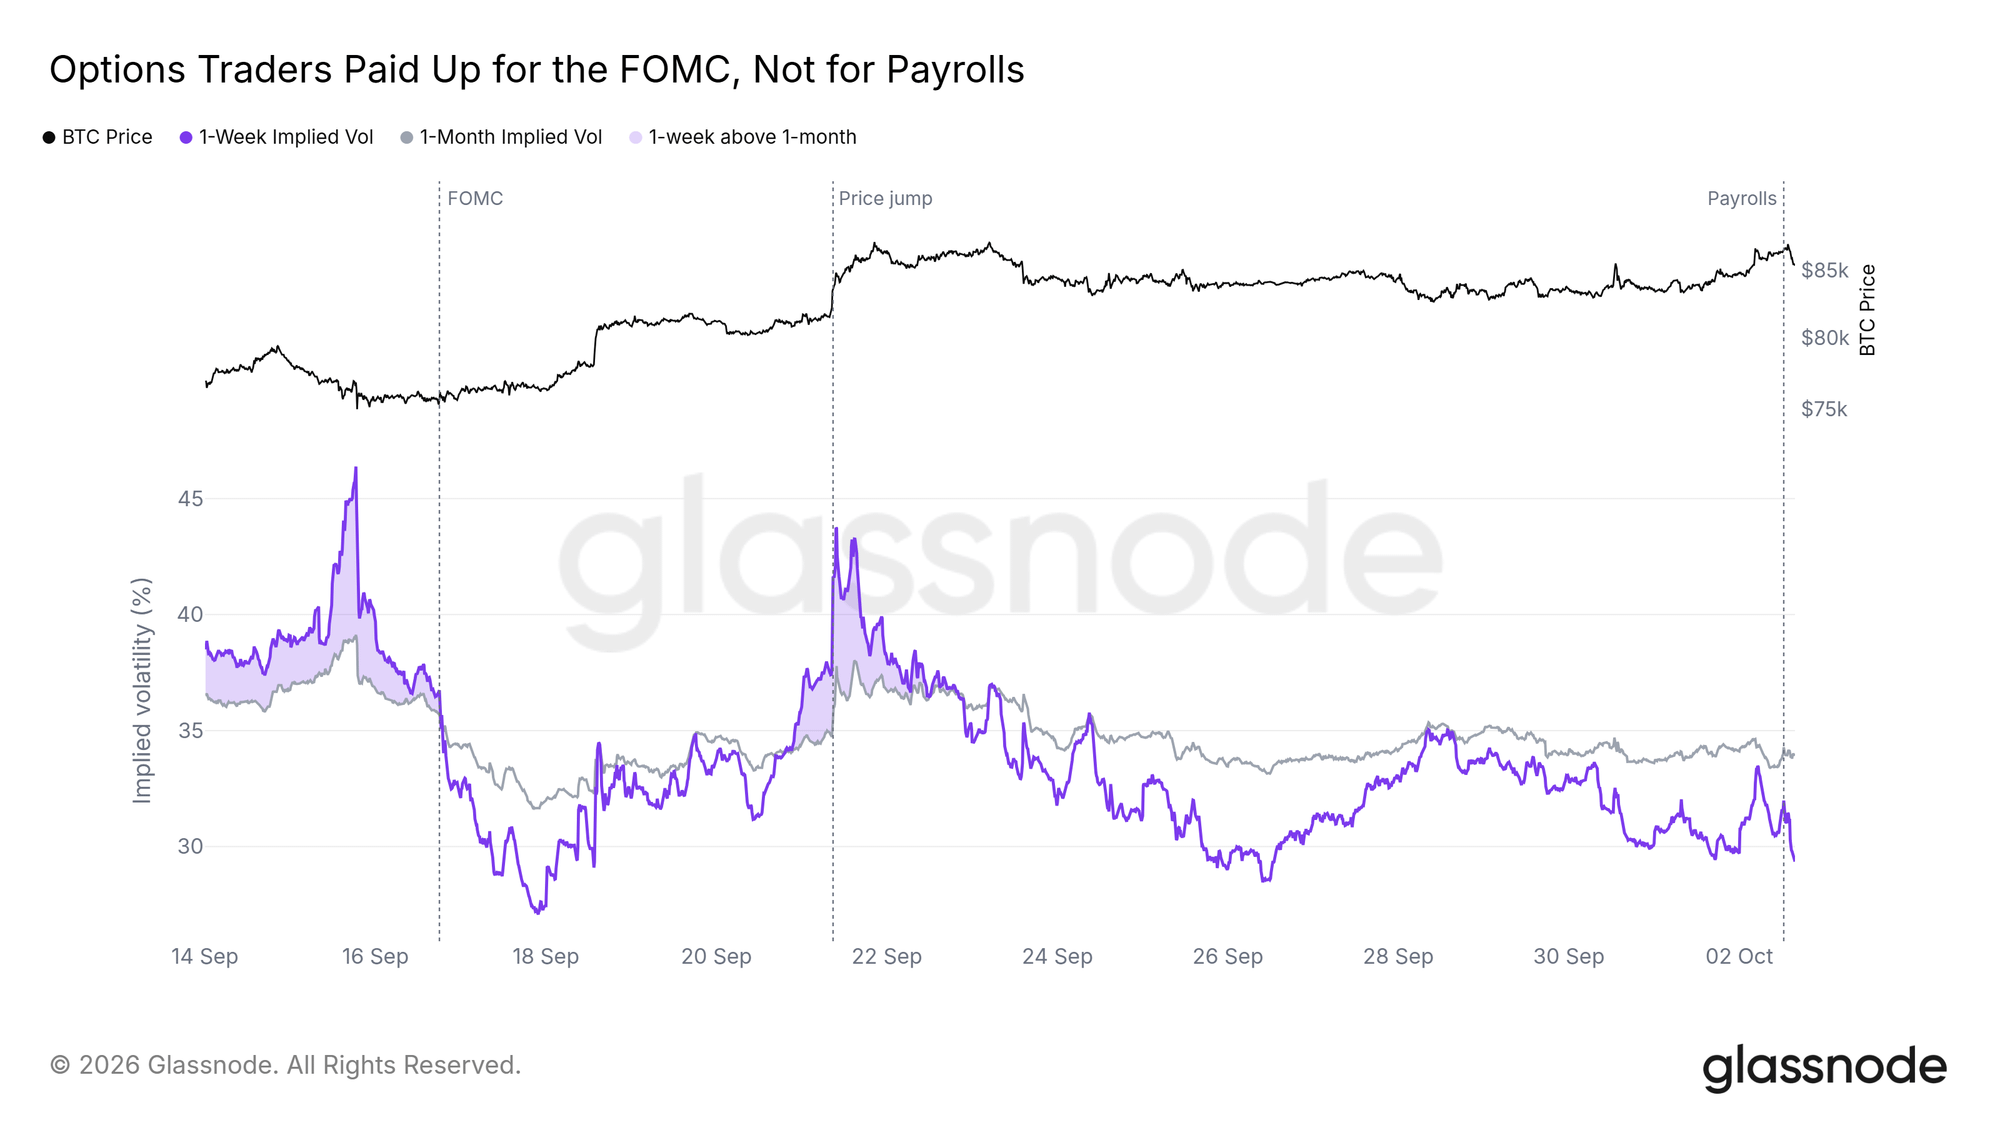 Kurzlaufende Optionen waren vor dem Fed-Beschluss und nach dem Kurssprung am 21. September mit einer Prämie bewertet, vor den Beschäftigtenzahlen jedoch nicht. Live-Chart: Die Volatilität nimmt nach der Veröffentlichung ab
Dieses Chart zeigt 32 Arbeitsmarktberichte seit 2024, jeweils gemessen an der Veränderung der impliziten 1-Wochen-Volatilität gegenüber dem letzten Stundenwert vor der Veröffentlichung. Das Band umfasst die mittlere Hälfte der Berichte, die Linie zeigt ihren Median. Zum Zeitpunkt der Veröffentlichung verengt sich das Band, weil jeder Bericht dort bei null beginnt.
Der Median bleibt am Tag vor der Veröffentlichung unverändert und sinkt im Laufe des darauffolgenden Tages. Nach 23 der 32 Berichte ging die implizite Volatilität zurück. Auch an anderen Freitagen tendiert sie in denselben Stunden nach unten, allerdings nur etwa halb so stark. Ein Teil des Rückgangs entspricht also einem üblichen Freitagsmuster. Der zusätzliche Rückgang an Tagen mit Arbeitsmarktbericht ist zu gering, um als verlässlich zu gelten.
Bei diesem Bericht war derselbe Rückgang zu beobachten, nur schneller: Innerhalb von 3 Stunden war die implizite Volatilität so stark gefallen, wie sie bei einem Median-Bericht erst innerhalb eines ganzen Tages fällt.
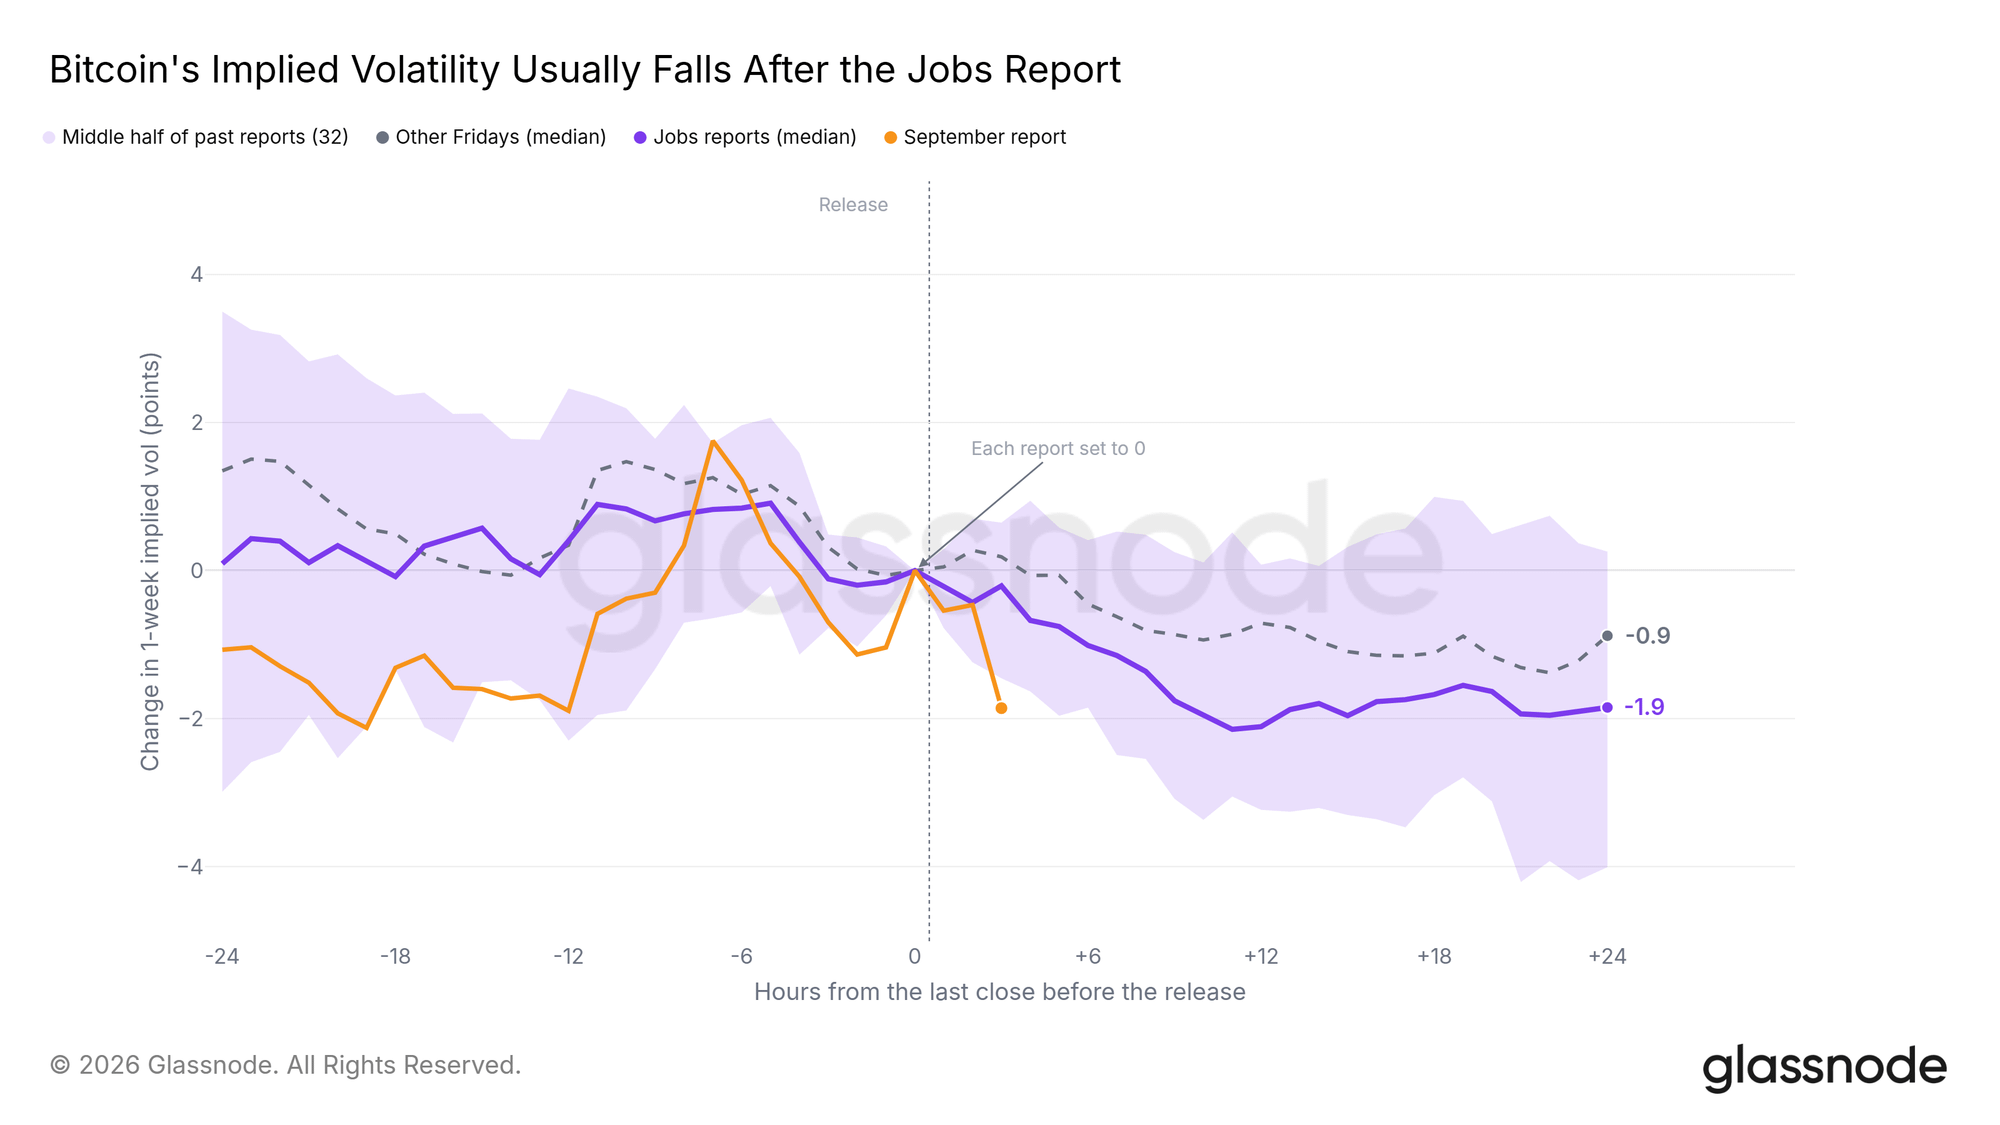 Seit 2024 sank die implizite Volatilität nach 23 von 32 Arbeitsmarktberichten; diesmal sank sie schneller als üblich. Live-Chart: Der nächste Test steht am 14. Oktober an
Eine Zinserhöhung im Oktober ist weiterhin möglich. Laut Futures liegt die Wahrscheinlichkeit für Oktober noch bei 22 %; bis Dezember sind rund 24 Basispunkte an Zinserhöhungen eingepreist, also annähernd ein Schritt um 25 Basispunkte. Der nächste wichtige Datenpunkt ist der September-Bericht zum Verbraucherpreisindex (CPI) am 14. Oktober. Ein höher als prognostizierter Kern-CPI-Wert würde eine Zinserhöhung im Oktober wieder wahrscheinlicher machen; ein Wert auf oder unter der Prognose würde dafür sprechen, dass die nächste Zinserhöhung erst im Dezember erfolgt.
Datenstand: 2. Oktober 2026, 15:40 UTC für die 10-Minuten-Zeitreihen und 15:00 UTC für die Stunden-Zeitreihen und die Wahrscheinlichkeit einer Zinserhöhung. Arbeitsmarktdaten vom BLS, aktuelle Datenversion, saisonbereinigt.
Haftungsausschluss: Dieser Bericht stellt keine Anlageberatung dar. Alle Daten dienen ausschließlich Informations- und Bildungszwecken. Anlageentscheidungen dürfen nicht auf Grundlage der hier bereitgestellten Informationen getroffen werden. Sie sind allein für Ihre Anlageentscheidungen verantwortlich.