Hohe Renditen halten die Märkte weiterhin gespalten, während KI-Chips Nasdaq und Nikkei stützen
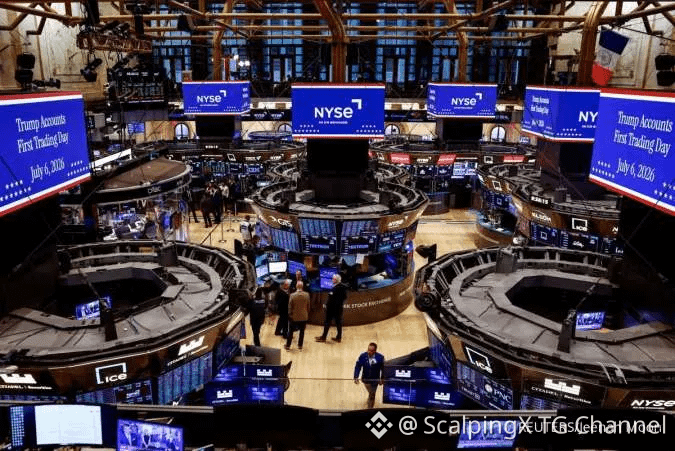
📊 Globale Aktien sind in der Woche vom 28. September bis 2. Oktober nicht in eine breit angelegte Risk-off-Phase übergegangen, doch die Marktdivergenz wurde zunehmend deutlicher. Der S&P 500 fiel um 0,27% und der Dow verlor 1,26% im Wochenverlauf, während der Nasdaq noch zulegte (+0,45%) – gestützt von Technologiewerten und Halbleiteraktien.
📉 Die US-Nichtfarmbeschäftigung stieg lediglich um 29.000, wodurch die Erwartungen an eine Zinserhöhung der Fed im Oktober stark zurückgingen und Aktien sich gegen Wochenende erholten. Die Rendite der 10-jährigen US-Staatsanleihen beendete die Woche jedoch weiterhin nahe 5,28% – nach einem Verlauf bis 5,34% – was zeigt, dass der Druck durch die langfristigen Finanzierungskosten weiterhin hoch bleibt.
🔎 Auch die Marktbreite war schwächer als die großen Indizes vermuten ließen: In dem beobachteten Anlageuniversum stiegen nur rund 35% der Aktien im Wochenverlauf. Technologie schnitt weiter besser ab, während Finanz- und Gesundheitswerte stärker nachgaben – ein Zeichen für die anhaltende Konzentration auf eine vergleichsweise enge Gruppe von Marktführern.
💻 Ein ähnliches Muster zeigte sich in ganz Asien. Der Nikkei gewann nahezu 3% vor allem dank Stärke bei Chip- und Halbleiter-Ausrüstungswerten, während der breiter gefasste TOPIX zurückging. Taiwan blieb positiv, während der Hang Seng, KOSPI und Nifty unter Druck nachgaben – belastet durch hohe US-Renditen und geringere regionale Liquidität.
🇪🇺 Europa schnitt weiterhin schlechter ab als die USA: Der STOXX 600 fiel um mehr als 1% und der CAC 40 verlor über 2%. Steigende französische Anleiherenditen und eine größere Spreadsituation gegenüber deutschen Papieren hielten das fiskalische Risiko und die Finanzierungskosten als stärkere Gegenwinde aufrecht als die positiven Signale aus den Wirtschaftsdaten.
⚖️ Insgesamt lässt sich die Woche eher durch eine Bewertungsdivergenz als durch einen breit angelegten Marktabverkauf charakterisieren. KI-Chips und ausgewählte Wachstumstitel unterstützten weiterhin die wichtigsten Indizes, doch erhöhte Renditen, schwache Marktbreite und der Druck in Europa deuten darauf hin, dass das Rallye-Narrativ sich bislang noch nicht wesentlich verbreitert hat.
#MarketInsight $MU $INTC $AMD