

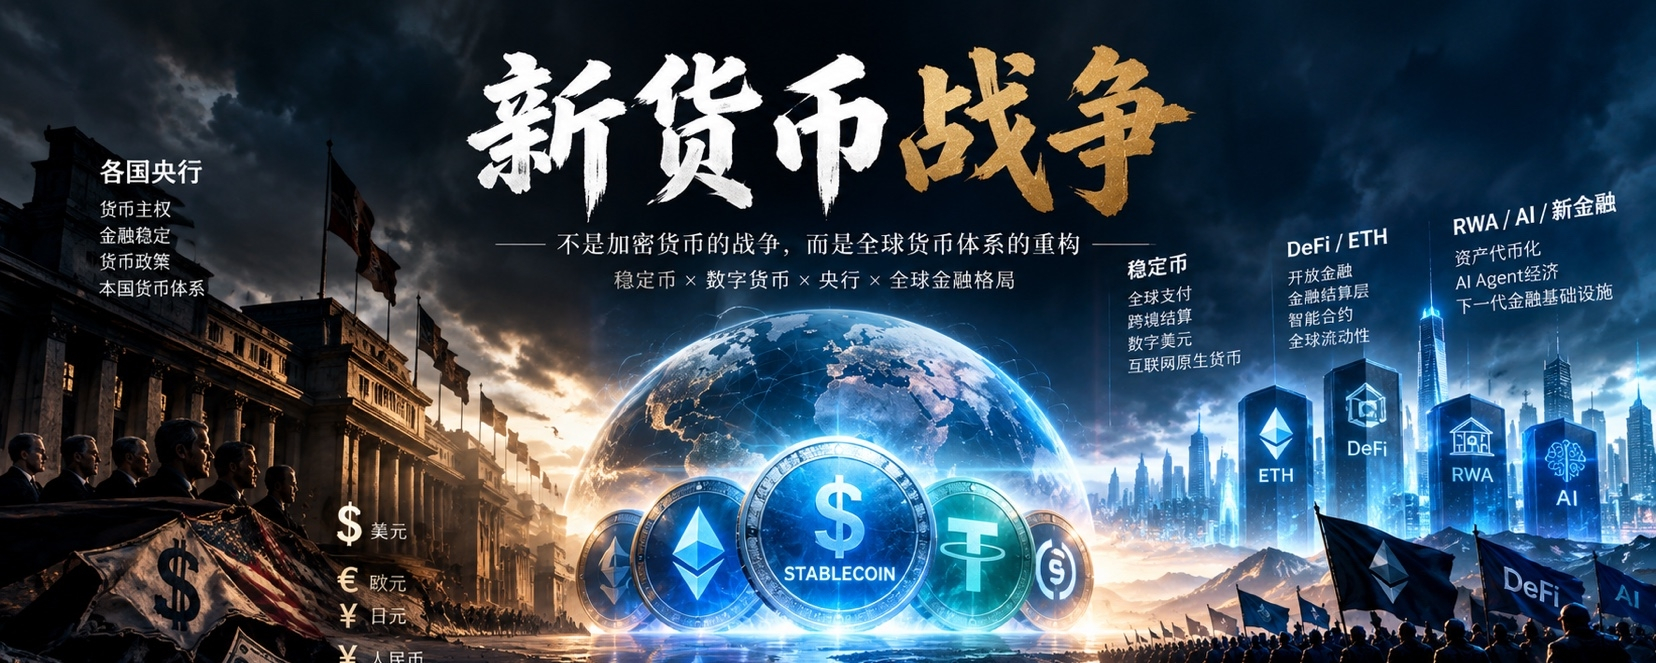
In den letzten Jahren wurden Stablecoins von vielen traditionellen Finanzinstituten als relativ randständiges Krypto-Produkt betrachtet. Aber jetzt verändert sich diese Haltung.
Ein sehr interessanter Trend ist:
Globale Zentralbanken gehen gerade von „Stablecoins beobachten“ allmählich zu „verhindern, dass Stablecoins das eigene Währungssystem verändern“ über.
Das liegt nicht daran, dass Stablecoins plötzlich gefährlich geworden wären. Im Gegenteil: Gerade weil Stablecoins anfingen, zu nützlich zu werden.
I. Das wirklich Beängstigende an Stablecoins ist nie die Marktkapitalisierung
Das Wichtigste bei Stablecoins ist nicht, wie viele Milliarden oder Billionen an Marktkapitalisierung sie selbst erreichen können.
Wirklich entscheidend ist: Sie könnten zur Dollar-Abrechnungsschicht der globalen digitalen Wirtschaft werden.
Früher, wenn ein Argentinier, ein Türke, ein Brasilianer oder andere Menschen aus Schwellenländern Dollar halten wollten, brauchten sie ein Bankkonto, Devisenmärkte und ein System für grenzüberschreitende Zahlungen.
Und Stablecoins machen diesen Prozess extrem einfach:
Internet + Wallet + Stablecoin.
sogar ohne dass man noch ein traditionelles Bankensystem im klassischen Sinne braucht.
Das bedeutet, dass der Dollar zum ersten Mal etwas sehr Besonderes hat:
Ein privater digitaler Träger, der über das Internet direkt in die Geldbörsen der globalen Bevölkerung gelangt.
In der Forschung der BIS für 2026 heißt es: Aktuell sind etwa 98% des Werts der Stablecoins in US-Dollar denominiert, und man ist der Ansicht, Stablecoins könnten die bestehenden internationalen Währungshierarchien weiter verstärken; in Teilen der Schwellenländer könnten sie sogar eine „digitale Dollarisierung“ bilden. Genau das ist der Kern des Problems.
II. Früher war es Dollarisierung, heute könnte es „digitale Dollarisierung“ sein
Traditionelle Dollarisierung ist:
Haushalte tauschen die eigene Währung gegen Dollar.
Digitale Dollarisierung könnte werden zu:
Haushalte verlagern Löhne, Ersparnisse, Zahlungen und grenzüberschreitende Transaktionen nach und nach auf Dollar-Stablecoins.
Der größte Unterschied zwischen beiden ist:
Die Wechselkosten der Migration sind viel geringer.
Früher brauchte Dollarisierung ein Bankensystem.
Für die zukünftige digitale Dollarisierung könnte man vielleicht nur eine Wallet benötigen.
Das ist besonders wichtig für Länder mit einer eher schwachen Währungskreditwürdigkeit.
Denn Haushalte kümmern sich am Ende nicht wirklich darum, dass „fiat money“ als Konzept an sich existiert.
Was sie wirklich interessiert, ist:
Kann dieses Ding Kaufkraft bewahren?
Kann man damit handeln?
Kann es grenzüberschreitend?
schnell abrechnen können?
Wenn die Antwort lautet, dass Dollar-Stablecoins besser sind, wird der Markt die Entscheidung treffen.
Die BIS-Forschung aus dem Jahr 2026 zeigt: Die Zuflüsse in Stablecoins und die Dollarisierung traditioneller Einlagen haben ähnliche makroökonomische Treiber, und die Sensibilität der Stablecoin-Geldflüsse gegenüber Devisen- und Kapitalverkehrskontrollen könnte geringer sein als bei der Dollarisierung traditioneller Bankeinlagen.
Das bedeutet: Stablecoins könnten das erste Werkzeug für eine großflächige digitale Dollarisierung mit geringer Reibung in der Geschichte werden.
III. Daher ist das, was die Zentralbanken wirklich beunruhigt, nicht Tether und Circle
sondern sein eigenes Währungssystem. Warum eine Zentralbank die Fähigkeit zur Geldpolitik besitzt, liegt daran, dass die Landeswährung vorhanden ist in:
in Bankguthaben, Zahlungssystemen, dem Kreditsystem, den Finanzmärkten und in den Vermögens- und Schuldenbilanzen der Haushalte.
Aber wenn immer mehr Menschen anfangen, Dollar-Stablecoins zu verwenden:
Bankguthaben könnten durch Stablecoins ersetzt werden;
Das nationale Zahlungssystem könnte durch Dollar-Stablecoins ersetzt werden;
Die Landeswährung könnte allmählich ihre Funktion als Wertaufbewahrungsmittel verlieren;
Sogar die Landeswährung bleibt am Ende nur noch „nur wenn Steuern fällig sind“ erforderlich.
Dann ist die wichtigste Kernfähigkeit der Zentralbank—
dann wird die geldpolitische Übertragungskapazität beeinträchtigt.
Die Schweizer Zentralbank hat in letzter Zeit bereits öffentlich ähnliche Bedenken geäußert: Wenn große Geldmengen von Einlagen in Geschäftsbanken zu Stablecoins abwandern, könnten die Kreditvergabefähigkeit der Banken und die Mechanismen, wie die Zinspolitik der Zentralbank auf die Realwirtschaft überträgt, betroffen sein.
Auch die BIS stellt klar fest: Wenn Stablecoins der wichtigste oder sogar einzige Abrechnungswert werden, könnte der große Abfluss von Mitteln aus Bankeinlagen die Kreditvergabe der Banken und die Übertragung der Geldpolitik beeinträchtigen. Deshalb wird es jetzt besonders interessant.
IV. Die USA tun jedoch etwas anderes
Die USA treiben aktiv ein Regulierungs-Framework für Dollar-Stablecoins voran.
Das sieht sehr widersprüchlich aus.
Warum machen sich andere Länder Sorgen, dass Dollar-Stablecoins ihre Währungssouveränität untergraben, während die USA im Gegenteil bereit sind, es voranzutreiben?
Denn für die USA gilt:
Dollar-Stablecoins sind nicht der Konkurrent des Dollars, sondern möglicherweise ein neuer Exportkanal für den Dollar.
Früher hat der Dollar über:
Das Bankensystem, SWIFT, Dollaranleihen, der internationale Handel und die Finanzmärkte kommen in die Welt hinein.
Zukünftigerweise könnte der Dollar auch über:
Stablecoins + Blockchain + Wallet + DeFi + globales Zahlungsnetzwerk
In die Welt hinein.
Das könnte in Wahrheit eine Art neue Basisinfrastruktur der Dollar-Internationalisierung sein.
Die EZB-Präsidentin Lagarde hat 2026 bei der öffentlichen Diskussion über Stablecoins bereits darauf hingewiesen: Die Ausweitung von Dollar-Stablecoins könnte die internationale Stellung des Dollars weiter stärken und zu einer Digitalisierung des Dollars führen; zugleich erwähnte sie, dass die Stablecoin-Politik der USA bereits eindeutig mit der globalen Dominanz des Dollars und der Nachfrage nach US-Staatsanleihen verknüpft worden sei.
Das ist die Hauptlinie, der ich in den kommenden zehn Jahren besonders Aufmerksamkeit schenken würde:
Die USA verlegen den Dollar möglicherweise nicht einfach auf die Blockchain—sondern machen den Dollar zu einer internetnativen Währung.
V. Daher steht globalen Zentralbanken eine neue Währungskonkurrenz bevor
Der damalige Wettbewerb war:
Dollar vs. Euro
Dollar vs. Yen
Dollar vs. Renminbi
In Zukunft könnte es werden:
Dollar-Stablecoin
vs
Euro-Stablecoin
vs
digitale Währung des eigenen Landes
vs
tokenisierte Bankeinlagen
vs
digitale Zentralbankwährung
Das ist nicht mehr einfach nur „Regulierung für die Krypto-Branche“.
sondern:
Wer sollte das nächste Währungssystem kontrollieren?
Europa ist sich dessen bereits sehr bewusst. Die EZB warnt öffentlich: Wenn Dollar-Stablecoins weiterhin dominieren, könnte das die Position des Dollars im tokenisierten Finanzwesen weiter stärken und die Rolle des Euro in zukünftigen digitalen Finanzsystemen schwächen.
Daher könnten wir in Zukunft sehen, dass immer mehr Länder anfangen, sich zu entwickeln:
Stablecoins der eigenen Währung;
Tokenisierte Einlagen;
Digitale Zentralbankwährung;
Echtzeit-Zahlungssystem;
Netzwerk für grenzüberschreitende Abrechnungen der eigenen Währung.
Auf den ersten Blick sieht es so aus, als würden die Länder ihre eigene digitale Finanzinfrastruktur entwickeln.
Die Basis macht im Grunde dieselbe Sache: den Währungsersatz zu bekämpfen, den Dollar-Stablecoins mit sich bringen.
VI. Aber hier gibt es ein sehr interessantes Paradoxon
Globale Zentralbanken könnten versuchen, Dollar-Stablecoins einzudämmen.
Aber der Markt könnte es sogar lieber sehen, wenn es immer weiter Verbreitung findet.
Denn Stablecoins lösen einen echten Bedarf:
Grenzüberschreitende Zahlungen, globale Abrechnung, Handel mit digitalen Vermögenswerten, DeFi, RWA, KI-Agenten-Zahlungen sowie internetnative Geschäfte.
Darum habe ich auch immer geglaubt:
Stablecoins sind kein Segment auf dem Krypto-Markt.
Stablecoins sind eher die „Cash-Ebene“ der gesamten Krypto-Ökonomie.
In der Zukunft kaufen KI-Agenten APIs, Rechenleistung, Daten;
Unternehmen führen globale Abrechnungen durch;
DeFi führt Finanzgeschäfte durch;
RWA zur Emission von Vermögenswerten;
Zahlungen im grenzüberschreitenden E-Commerce durchführen;
sogar global kleine Zahlungen zwischen Menschen.
Am Ende könnte man alle ein internetnativen Abrechnungswert benötigen.
und genau das lösen Stablecoins.
VII. Deshalb halte ich ETH und DeFi seit jeher für die zugrunde liegenden Gründe besonders vielversprechend
Wenn Stablecoins in der Zukunft von den heutigen mehreren hundert Milliarden weiter auf mehrere Billionen und sogar noch höher wachsen, dann ist das, worauf es wirklich ankommt, nicht:
„Welches Meme steigt um das Zehnfache.“
sondern:
Wer trägt dieses Geld?
Wer ist für die Abrechnung verantwortlich?
Wer ist für den Handel verantwortlich?
Wer ist für Kreditaufnahme und -vergabe verantwortlich?
Wer ist für die Emission von Vermögenswerten verantwortlich?
Wer ist für die Preisbildung des Risikos verantwortlich?
Wer ist für die grenzüberschreitende Bewegung der Gelder verantwortlich?
Wer ist für die wirtschaftlichen Aktivitäten zwischen KI-Agenten verantwortlich?
Das ist der eigentliche Wettbewerb um die nächste Runde der Finanzinfrastruktur.
Darum teile ich den Krypto-Markt schon immer in mehrere Ebenen ein:
Erste Ebene:
ETH / Stablecoin / DeFi / Perp DEX
Zweite Ebene:
RWA / Tokenisierung / RWA Perp / Zahlungen
Dritte Ebene:
KI-Agent / Prediction Market / Onchain-Daten
Vierte Ebene:
Neue L1/L2 / KI-Token / Meme
Je weiter nach oben, desto leichter kann sich das Narrativ ändern.
Je weiter unten, desto näher an die Finanzinfrastruktur.
VIII. Für die nächsten zehn Jahre ist das Entscheidende nicht „ob Stablecoins erfolgreich sein werden“
Dieses Problem ist eigentlich schon nach und nach nicht mehr ganz so wichtig.
Das eigentliche Problem ist:
Wie groß werden Stablecoins am Ende sein?
Wenn die globale Stablecoin-Größe nur ein paar hundert Milliarden beträgt, dann gehört sie immer noch hauptsächlich zu den Krypto-Finanzen.
Wenn das Ausmaß 3 Billionen, 5 Billionen oder noch mehr erreicht, dann ist es kein Problem mehr der Krypto-Branche.
Es wird ein Teil des globalen Währungssystems.
und sobald Stablecoins in dieses Ausmaß hineinkommen:
Die Zentralbank kann nicht einfach zusehen.
Geschäftsbanken können nicht einfach zusehen.
Das Finanzressort kann nicht einfach zusehen.
Der Wertpapiermarkt darf nicht unbeachtet bleiben.
Das grenzüberschreitende Zahlungssystem darf nicht unbeachtet bleiben.
Selbst die KI-Ökonomie kann nicht unbeachtet bleiben.
Denn dann gilt:
Stablecoins sind nicht mehr nur eine Anwendung von Crypto—sondern eine Finanzinfrastrukturebene der Internetökonomie.
IX. Das erklärt auch, warum ich früher immer vom „Zehnjahresvertrag“ gesprochen habe
Ich will wirklich etwas anderes sehen—nämlich nie, welcher Coin aus der nächsten Bullenmarkt-Runde das Zehnfache macht.
sondern:
Wenn globale Stablecoins die Marke von 3 Billionen USD überschreiten: Wie viele echte Protokolle werden dann in der Krypto-Welt existieren, die tatsächlich Werte von mehreren hundert Milliarden bis hin zu noch höheren Marktkapitalisierungen erreichen?
Denn erst dann können wir wirklich wissen:
Diese sogenannten „Crypto-Infrastrukturen“—welche sind am Ende nur Narrative für den Bullenmarkt und welche werden wirklich Teil des globalen Finanzsystems?
Wenn man in zehn Jahren zurückblickt:
Bitcoin übernimmt die Funktion von digitalem Gold;
Stablecoin übernimmt den digitalen Dollar;
Ethereum übernimmt die Abrechnungs- und Ausführungsebene für globale digitale Finanzen;
DeFi übernimmt das offene Finanzwesen;
RWA stellt die Brücke dar, damit reale Vermögenswerte auf die Kette gelangen;
KI-Agenten beginnen, diese Finanzinfrastrukturen für autonome wirtschaftliche Aktivitäten zu nutzen.
Wenn dieser Weg funktioniert, dann sehen viele heute eigentlich nur eine Art „Coin-Welt“.
Aber über längere Zeiträume betrachtet: Es könnte nur die Frühphase sein, in der sich gerade die nächste Generation globaler Finanzinfrastruktur formiert.
Und dass globale Zentralbanken jetzt anfangen, Stablecoins zu fürchten bzw. vor ihnen zu warnen, zeigt genau eine Sache: Dieses Ding ist von der Peripherie an das Tor zum System souveräner Währungen vorgedrungen.