🟡 Wochenend-Update | Gold & Silber
Gold und Silber gaben den anfänglichen Rückprall nach dem Arbeitsmarktbericht von Freitag zurück. Die Payrolls lagen unter den Erwartungen und die Wahrscheinlichkeit einer Zinserhöhung im Oktober sank deutlich, aber die Rendite der 10-jährigen Anleihe hielt sich nahe 5,25% und Öl blieb hoch. Der Erleichterungs-Kauf hielt jedoch nicht lange an.
Die USA schufen 29K Jobs gegenüber rund 90K erwartet. Die Arbeitslosenquote lag bei 4,2%; die durchschnittlichen Stundenlöhne stiegen um 0,1% m/m und 3,0% y/y. Die Payrolls für Juli–August wurden um insgesamt 60K nach unten revidiert. Die Wahrscheinlichkeit einer Oktober-Erhöhung fiel von etwa 70% auf 22%, obwohl eine Straffung im Dezember weiterhin eingepreist wird. Der Dollar rutschte zwar am Tag ab, stieg aber im Wochenverlauf.
Brent wurde nahe 101,23 $ gehandelt und WTI nahe 90,70 $. Die Hormus-Flüsse erholten sich, aber Versand- und Sicherheitsrisiken bleiben. Die Aktien bewegten sich höher: der S&P 500 stieg um 0,7% auf 7.722 und der Nasdaq gewann 1,2% auf 27.191.
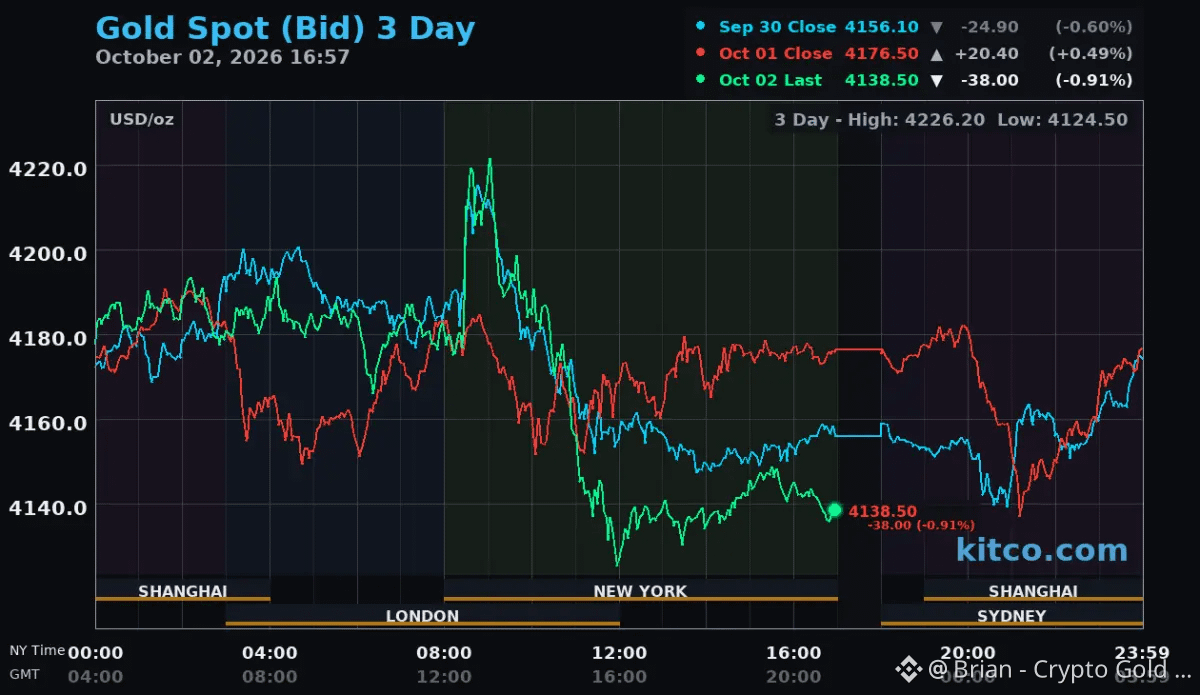
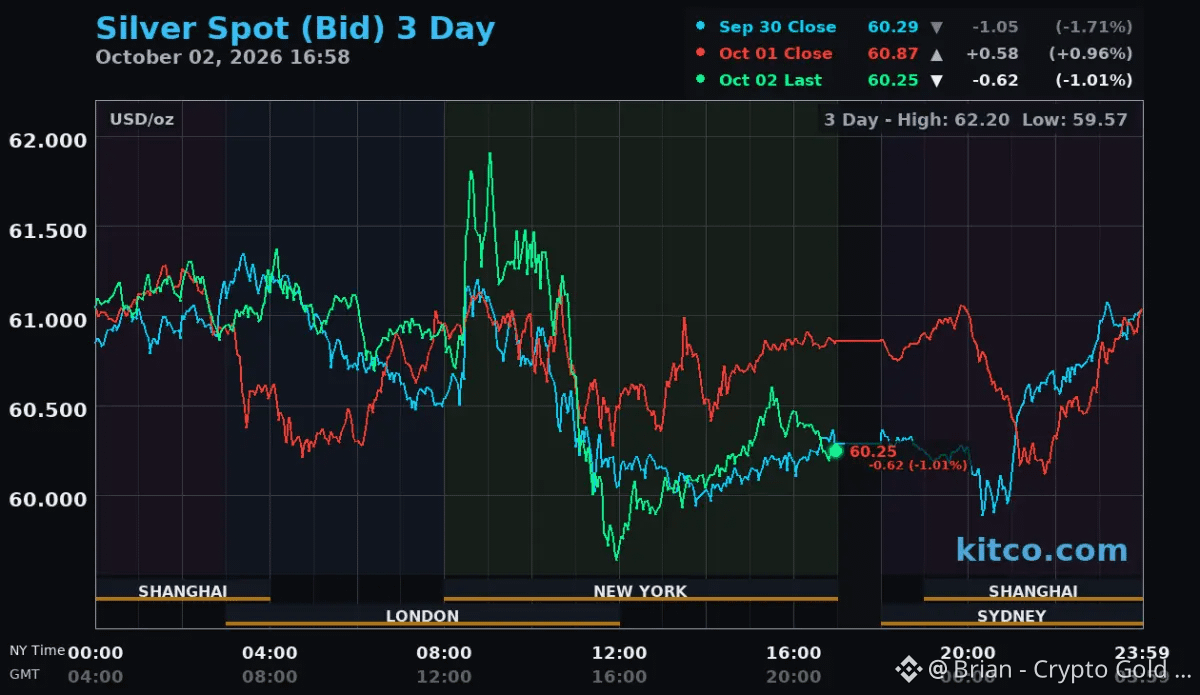
Gold schloss bei rund 4.142 $ (-0,83%); Silber bei etwa 60,23 $ (-1,04%).
Niveaus für die nächste Woche
Gold: 4.149,83 $ ist der erste Bereich, den es zurückzuerobern gilt, gefolgt von 4.171,46 $. Ein nachhaltiger Bruch unter 4.149,83 $ richtet den Fokus auf 4.110,87 $ und 3.942,10 $. Die Bullen müssen 4.203,65–4.230,51 $ zurückerobern, um 4.319,61 $ und 4.327,50 $ wieder ins Blickfeld zu bringen.Silber: 60,26 $ ist der erste Widerstand. Oberhalb von 60,85–61,74 $: Achte auf die 50-Tage-EMA nahe 64,63 $, dann die 200-Tage-EMA nahe 65,45 $. Ein Bruch unter 60,26 $ bringt 60,00 $ und 59,57 $ in den Fokus.
Der September CPI und PPI, Energiepreise sowie Fed-Kommentare sind die entscheidenden Tests der kommenden Woche. Ein schwächerer Inflationsausblick würde die lohn-/payroll-getriebene Zinsprognose stützen; ein erneuter Schub bei der Energieinflation könnte dazu führen, dass Renditen weiterhin auf die Metalle drücken. Hormuz bleibt ein zweischneidiges Risiko: Niedrigeres Öl könnte den Inflationsdruck senken, während neue Sorgen im Schiffsverkehr die Nachfrage nach sicheren Häfen stützen könnten.
Zuerst Niveaus. Ich bleibe geduldig, bis CPI klarer zeigt, ob 5,25% bei der 10-jährigen Anleihe eine Obergrenze oder eine Untergrenze ist. Cash ist eine Position. NFA.
#XAU #XAG #Macro #Fed