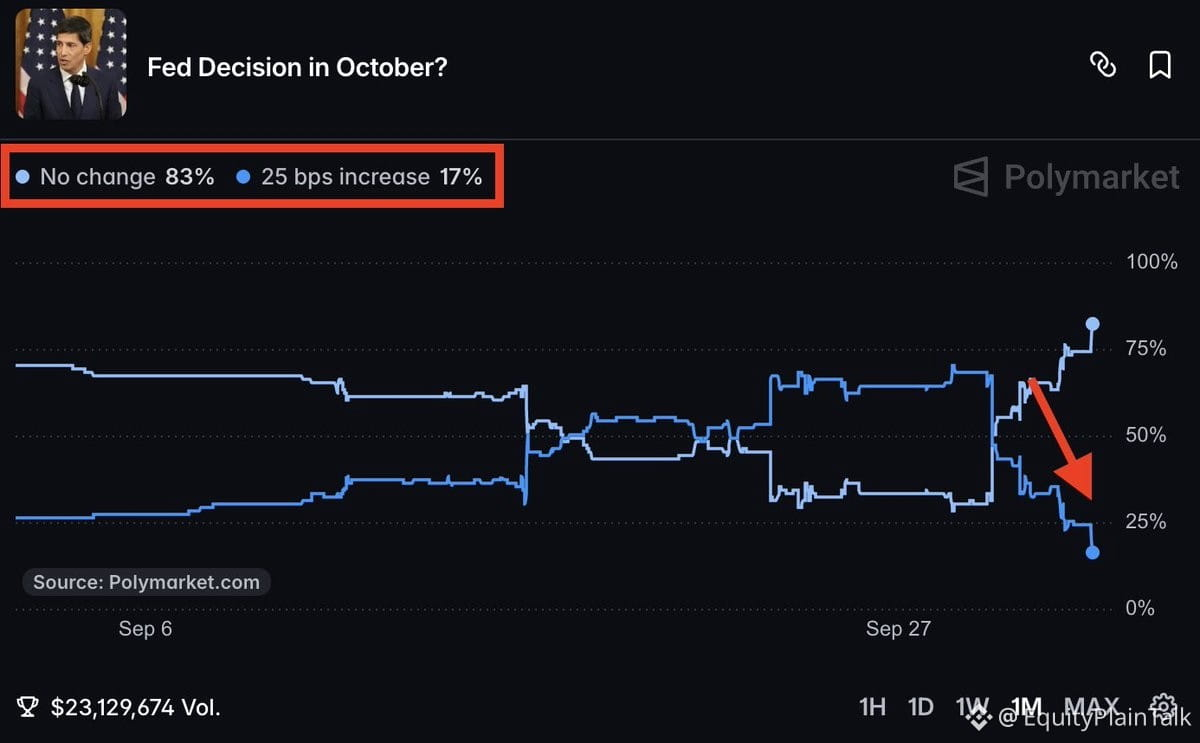
Der Markt hat seine Erwartungen an die Zinsen gerade um 180 Grad gedreht.
Nach einem schwachen Septemberbericht zu den Arbeitsplätzen sind die Chancen für eine Zinserhöhung im Oktober in wenigen Tagen von 75% auf nur noch 17% eingebrochen.
Das ist kein allmählicher Wandel – das ist eine panische Neuausrichtung.
An den Rentenmärkten geht es drunter und drüber. Eine Woche werden mehr Straffungen eingepreist, die nächste Woche wird hart zurückgerudert. Diese Art von Volatilität zeigt: Niemand weiß wirklich, was als Nächstes kommt.
Beschäftigungsdaten treiben derzeit die Erzählung der Fed stärker als die Inflation. Wenn sich der Arbeitsmarkt weiter abschwächt, könnte der Zinserhöhungszyklus tatsächlich schon vorbei sein.
Aber wenn wir eine heiße CPI-Veröffentlichung bekommen oder eine weitere starke Payroll-Zahl? Dann sind wir sofort wieder beim Einpreisen weiterer Zinsschritte.
Fazit: Das makroökonomische Bild ist zähflüssig, und der Rentenmarkt bildet diese Verwirrung in Echtzeit ab.