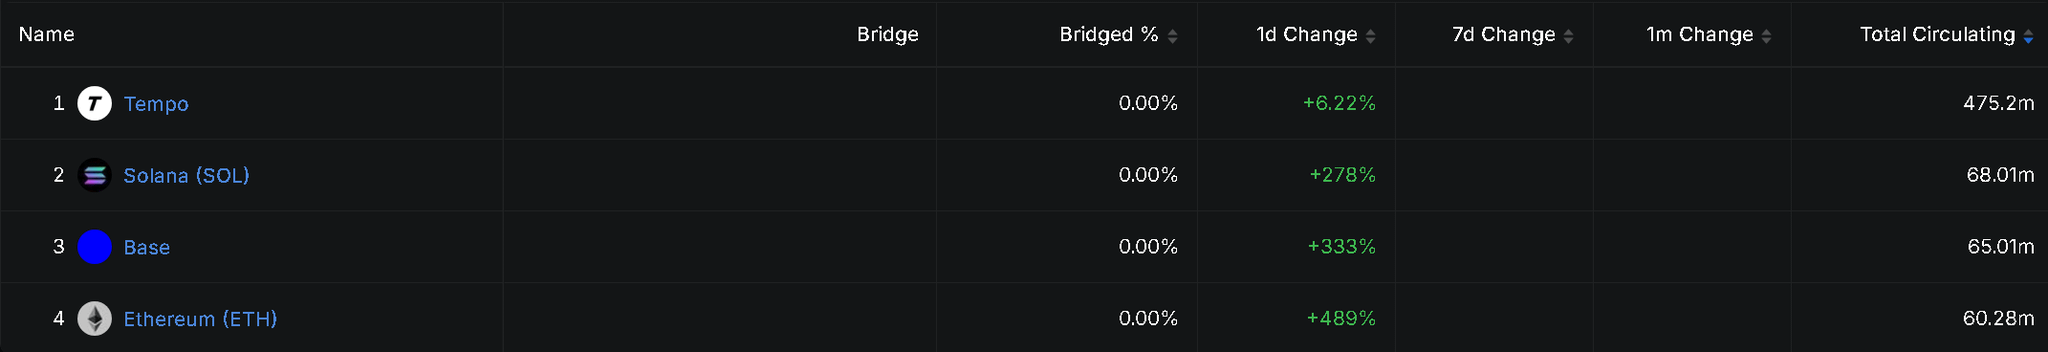
$OUSD ist seit zwei Tagen live. Die Größe liegt nun bei knapp 670 Mio. USD und gehört damit zu den Top-20-Playern im Markt für Stablecoins.
Damals wurde behauptet, es gebe über 140 Kooperationsunternehmen. In der zuletzt veröffentlichten Liste ist die Zahl auf über 200 gestiegen.
Sieht nicht so aus, als wäre das inszeniert. Ich habe allerdings auch gelesen, dass es am Ende vermutlich nur in begrenztem Umfang so übernommen wird wie $PYUSD von PayPal.
Davon gehe ich hingegen nicht aus.
Die Adoption und die Einsatz-/Ausschüttungsszenarien von Stablecoins sind die erste Grundprinzip eines Geschäftsmodells.
Auch wenn ich glaube, dass die Partnerliste hier noch nicht ganz „sauber“ ist,
kann selbst ein kleiner Teil davon zu einer breiteren Ausschüttung führen (schließlich sind darunter etliche Zahlungsanbieter, die bereits große Mengen an Kunden und Händlern bedienen).
Hinzu kommt: $PYUSD ist lediglich ein Produkt innerhalb von PayPal, während das Kerngeschäft von Open Standard darin besteht, die Adoption von OUSD voranzutreiben.
Der weitere Entwicklungspfad besteht aktuell vor allem darin, die Ausschüttungsszenarien kontinuierlich auszubauen.
Für diese Vertriebskanäle gilt: Nachdem sie OUSD angebunden haben, können ihre bisherigen Leistungen – also das Einsammeln von Zahlungen, der Umtausch und das Bezahlen – weiterhin bestehen.
Zugleich können sie durch die OUSD-Guthaben, die durch die Kunden entstehen, und die Nutzungsszenarien zusätzliche Ertragsbeteiligungen erhalten.
Das Geld stammt im Wesentlichen aus den Zinsen, die die Dollar-Reserven hinter den Stablecoins erwirtschaften.
(Beim OUSD-Design werden – nach Abzug der Managementgebühr – genau diese Erträge an die Kooperationsunternehmen ausgeschüttet, die die Adoption vorantreiben.)
Diese können den Anteil an den Erträgen entweder selbst behalten oder einen Teil davon einsetzen, um Kunden zu subventionieren und so mehr Mittel hereinzuholen.
Als Orientierung: Beim Geschäftsmodell von Circle sind diese Erträge durch die Zinssätze begrenzt. Selbst wenn die Anzahl der Zahlungen steigt, wächst die Reserve-Zinsbasis nicht proportional mit.
Daher ist die Attraktivität für unterschiedliche Kanäle unterschiedlich.
Aber zumindest ist die kommerzielle Motivation, es zu bewerben, plausibel.
Aktuell hat Stripe OUSD auf Tempo bereits als Standard-Stablecoin-Konfiguration gesetzt und es in die Zahlungsstrecke seines Produkts integriert.
Für die Kunden von Stripe bedeutet das möglicherweise nur, dass sie eine ohnehin bereits genutzte Zahlungsleistung freischalten.
Wenn Stablecoins in großem Maßstab übernommen werden sollen, passiert das genau dann, wenn viele Nutzer noch gar nicht wissen, dass sie bereits Stablecoins verwenden.