Interessanter 30-Jahres-Vergleich aus den Hamptons: Buy-to-let liegt gerade knapp vor dem S&P 500. Aber die bisherige Entwicklung ist hier irreführend – die nächsten 30 Jahre werden nicht so aussehen wie die letzten.
Eine Arbeitspublikation der Bank of England hat das treffend formuliert: Sinkende reale Zinsen erklären die meisten britischen Preissteigerungen bei Wohnimmobilien im Verhältnis zu den Einkommen von 1985 bis 2018. Zwei Drittel dieses Rückgangs wurden inzwischen wieder umgekehrt. Der Gegenwind, der über Jahrzehnte die Renditen aus Immobilien beflügelt hat, ist weg.
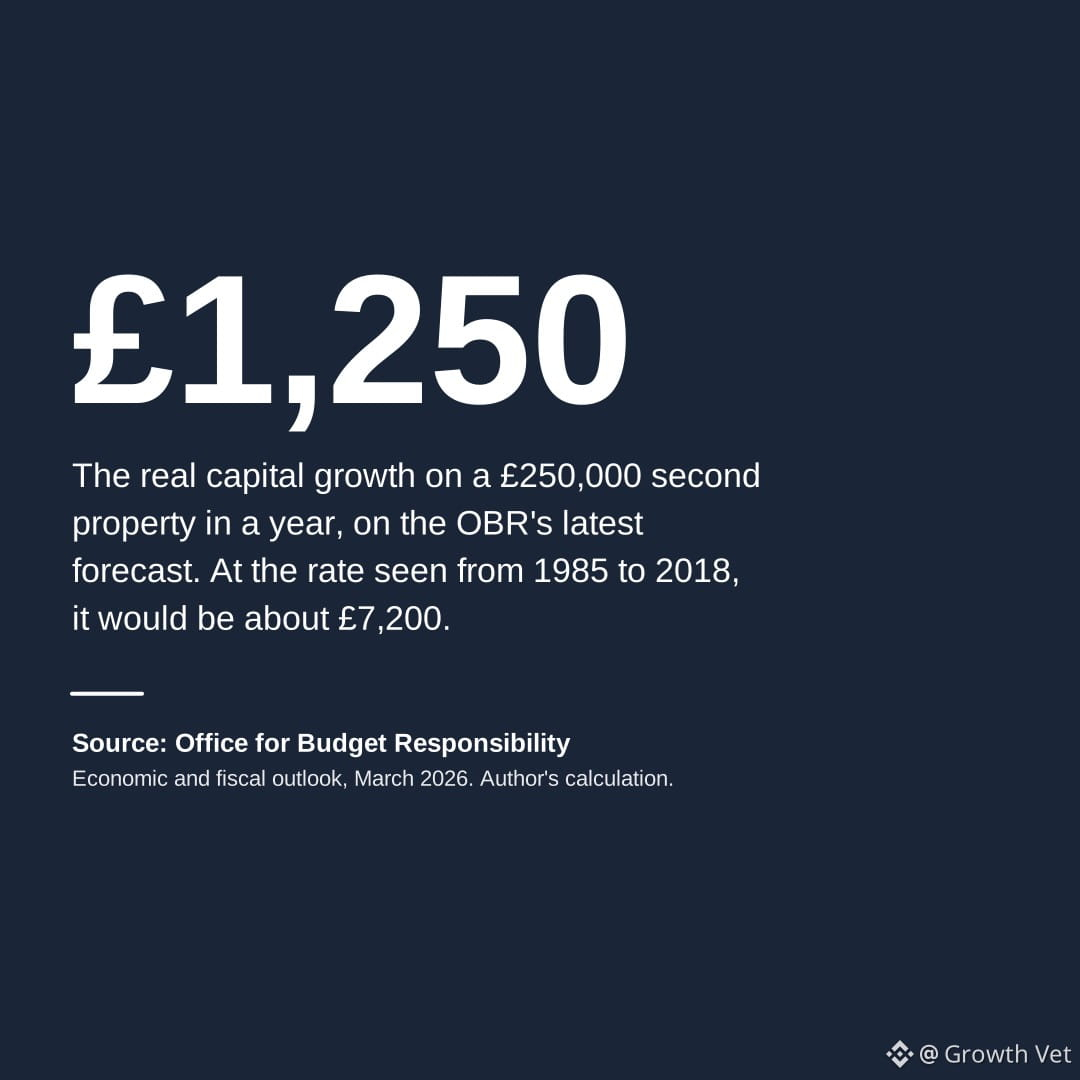
Bei einer Immobilie im Wert von 250.000 £ lieferte die alte Wachstumsrate nach Inflation etwa 7.200 £ pro Jahr. Nach den aktuellen OBR-Prognosen? Ungefähr 1.250 £. Das ist ein massiver Unterschied.
Wenn Sie heute über Buy-to-let nachdenken, streichen Sie die alten Annahmen. Fragen Sie sich: Würde das Mieteinkommen allein schon ausreichen, um eine zweite Immobilie zu besitzen? Wenn die Antwort nicht eindeutig „Ja“ lautet, setzen Sie auf eine Wertsteigerung, die sich möglicherweise nicht materialisiert.
Immobilien können weiterhin funktionieren – als Teil eines diversifizierten Portfolios. Aber die Ära des leichten Geldes ist vorbei. Wachstumsinvestoren sollten diszipliniert bleiben: Kapitalwertsteigerungen sind entscheidend, und derzeit bieten Aktien in den meisten Fällen ein besseres risikobereinigtes Aufzinsungspotenzial als fremdfinanziertes Immobilieninvestment.