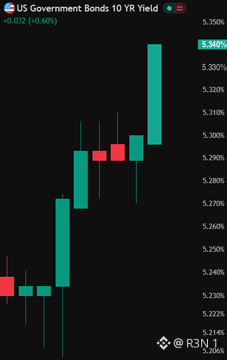
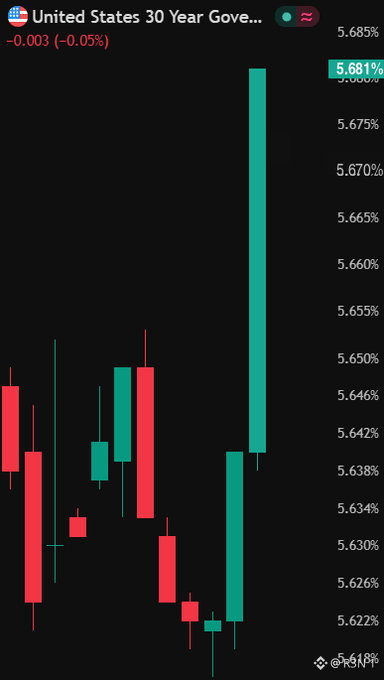
Der Zinssatz für Hypotheken mit 30 Jahren ist heute auf 8% gestiegen – keine Prognose, sondern ein tatsächlicher Wert, der höchste Stand seit über zwei Jahrzehnten. Diese Formulierung sollte man direkt richtigstellen: Das kommt nicht erst, es ist bereits da. Die Bewegungen an den Anleihemärkten dahinter sind real und eindrucksvoll. Die Rendite der 10-jährigen US-Staatsanleihe stieg im Tagesverlauf auf 5,342%, überschritt damit ihr Hoch aus dem Jahr 2007 und erreichte das höchste Niveau seit Anfang 2002 – ein 24-Jahres-Hoch. Die 30-jährige Anleihe kletterte auf 5,652% bis 5,68% je nach dem exakten Kurs, wobei auch das der höchste Stand seit Juni 2002 ist. Laut Reuters bedeutete das den größten vierteljährlichen Anstieg dieser globalen Benchmark in diesem Jahrhundert. Getrieben wurde das durch anhaltend hohe Inflation, enorme staatliche Kreditaufnahmen, eine starke wirtschaftliche Entwicklung, die die Zins-Erwartungen hochhält, und laut dem Handelsteam von AllianceBernstein verkaufen Hedgefonds und REITs hypothekenbesicherte Wertpapiere, um lange laufende Treasuries in großem Umfang zu kaufen: Steigende Zinsen dämpfen die vorzeitigen Rückzahlungen und verlängern die MBS-Duration, wodurch sie anderswo Kapital abstoßen müssen, um das auszugleichen. Es lohnt sich, festzuhalten, dass der tatsächliche Zinssatz für eine feste 30-jährige Hypothek laut der Messung von Mortgage News Daily bei 8% landete, während separate MBA-Daten für die Woche bis zum gleichen Zeitraum den durchschnittlichen Vertragszinssatz mit 7,70% auswiesen – ein Hinweis darauf, dass unterschiedliche Kreditzins-Tracker je nach Methodik und Zeitpunkt deutlich abweichende Zahlen zeigen können. Mein ehrlicher Eindruck: Das ist ein echtes, finanzmarktbezogenes Ereignis über mehrere Jahrzehnte, kein Hype – unabhängig bestätigt von Bloomberg, Reuters und CNBC. Der Mechanismus, der das mit Hypotheken verbindet, ist unkompliziert und bewährt: Die 10-jährige Rendite preist direkt die Zinssätze für 30-jährige Hypotheken, also war das kein überraschender Nebeneffekt, sondern genau der erwartete. Worauf ich achte: Ob sich dieser Renditesprung stabilisiert oder weiter in Richtung der tatsächlichen Hochs von 2007 oder 2002 klettert – und was das für die Wohnraum- bzw. Immobilienzahlbarkeit bedeutet sowie wie zinssensibel Krypto selbst in Richtung Q4 reagiert. $BTC #BTC Price Analysis# #Meme Alpha# $ETH


Veröffentlichen
--
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.