

SpaceX$SPCX 、谷歌A$GOOGL 、英伟达$NVDA ,是看淡马锡这份二季度持仓时绕不开的三家公司。但只盯着新增和增持,很容易漏掉另一半变化:淡马锡也退出了Salesforce、Workday、OneStream等软件仓位。 我更倾向于把这次调整看成组合内部的重新分配,而不是简单概括为全面加码AI。
先看组合规模
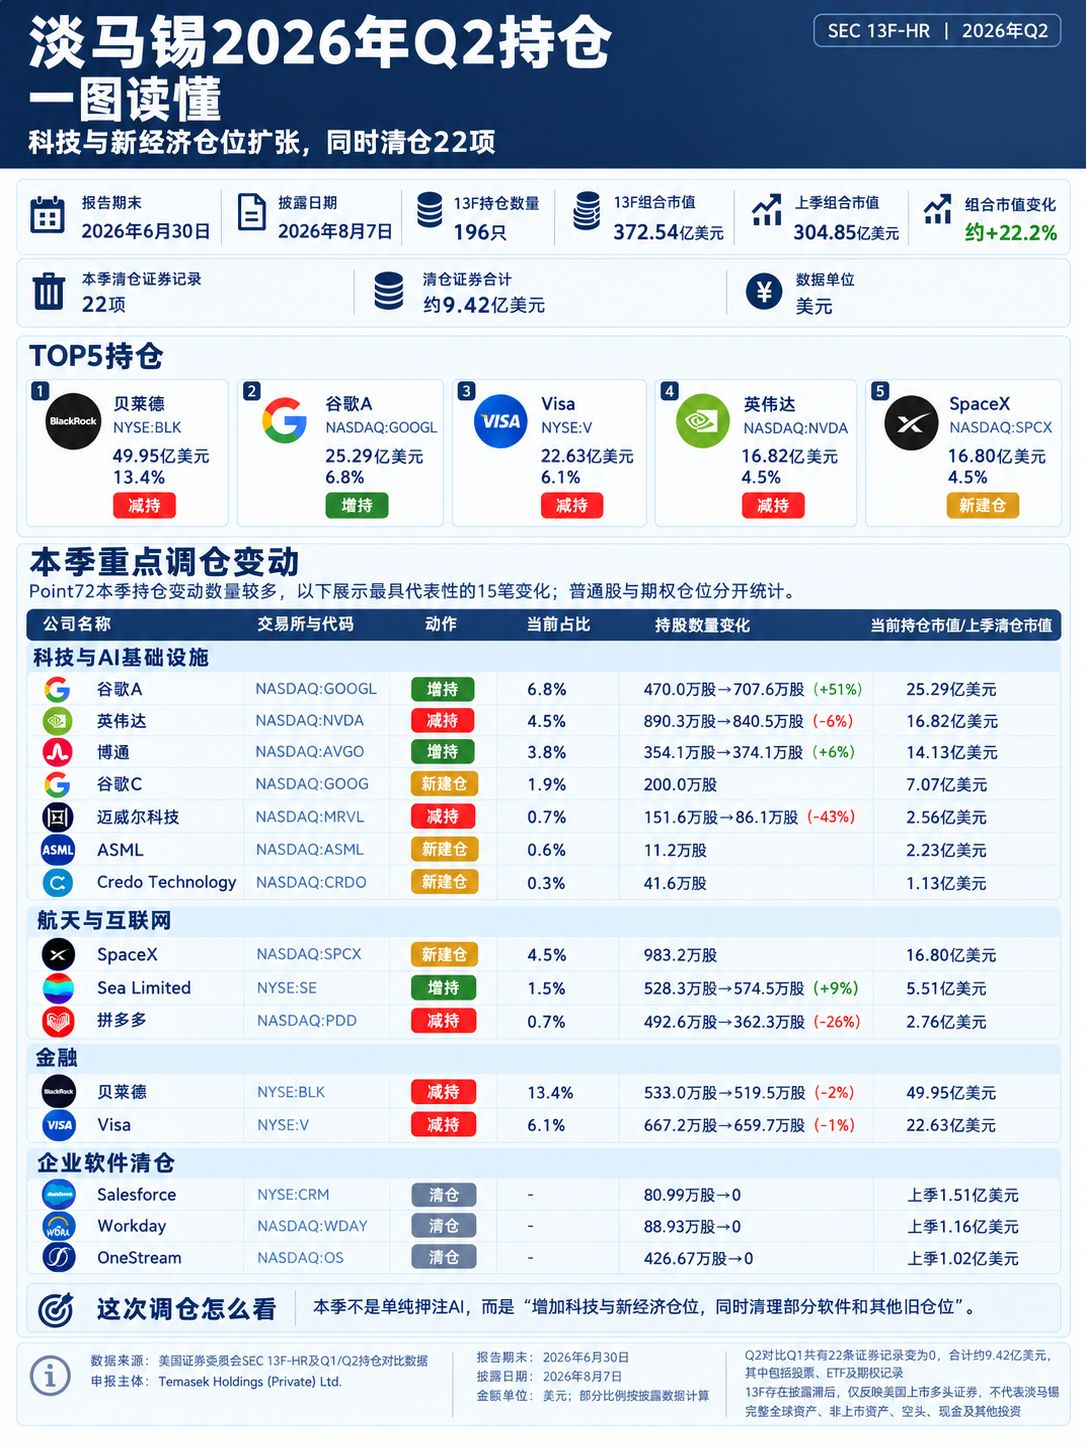
这份SEC 13F-HR的持仓截止日是2026年6月30日,披露日期为2026年8月7日。申报表中的证券记录从上季152条增加到196条,披露总值从304.85亿美元升至372.54亿美元,增加约22.2%。这里统计的是证券记录,同一公司的普通股和期权可能分别列示;总值增加也不能直接当成净买入金额,因为股价变化同样会影响结果。
SpaceX首次出现在这份13F中,持仓约983.2万股,期末市值16.80亿美元,占组合约4.5%,直接进入前五大单项证券。它是本季最醒目的新增披露仓位。不过,首次出现在13F中,不一定意味着全部股份都在本季度通过公开市场买入,原有投资进入申报范围等情况也需要区分。
Alphabet的变化则更明确:谷歌A持股从约470.0万股增至707.6万股,增加约51%,期末市值25.29亿美元;谷歌C新增披露200万股,市值7.07亿美元。两类股票合计约32.36亿美元,占组合约8.7%。相比新增一笔小仓位,这种对已有重要资产继续加码的动作,更值得持续跟踪。
科技配置在扩大,但内部也有取舍
博通持股数量增加约6%,期末市值约14.13亿美元;ASML新增普通股仓位约2.23亿美元,Arista Networks约1.14亿美元,Credo普通股约1.13亿美元。这些持仓涉及芯片、半导体设备、网络和高速连接,说明科技配置并不局限于几家大型平台公司。这里采用普通股口径,没有把期权标的名义金额混入股票持仓市值。
与此同时,英伟达普通股持股数量减少约6%,微软减少约1%,迈威尔科技减少约43%。所以,不能把本季动作写成AI相关资产全面增持。更准确的观察是:淡马锡在科技板块内部增加部分资产,也削减部分原有仓位。
软件仓位退出,是这次不能漏掉的变化
Q2对比Q1,共有22条证券记录不再出现在期末持仓中,对应上季披露总值约9.42亿美元。其中,Salesforce上季股票仓位约1.51亿美元,Workday约1.16亿美元,OneStream约1.02亿美元,三笔合计约3.69亿美元。每笔都比Arista或默沙东的新增股票仓位更大,解读组合时不能只展示买入端,却忽略这些退出。
这里也要把“清仓”说清楚:22条记录包含股票、ETF和期权,9.42亿美元是这些记录的上季披露值,不是已经核实的卖出回款。期权记录消失还可能涉及到期,股票消失也需要结合并购、证券转换等事项判断。可以确认的是这些仓位退出了本份申报表,不能仅凭13F就断言淡马锡全面看空企业软件。
核心金融仓位仍在,消费资产也有增有减
贝莱德依然是第一大单项持仓,期末市值约49.95亿美元,占比13.4%,持股数量减少约2%;Visa期末市值约22.63亿美元,占比6.1%,持股数量减少约1%。两者仍是重要仓位,减持幅度也有限。另一边,HDFC银行持股增加约22%,Sea Limited增加约9%,拼多多减少约26%。这些动作更适合逐项看,不能统一归为撤出金融或消费。
看持股数量,别把股价上涨当成加仓
英伟达、Visa和迈威尔科技都出现了股数减少、期末持仓市值却上升的情况。这是读机构持仓最容易误判的地方:市值上升可能来自股价上涨,并不意味着机构买入。判断增减持应先看可比口径下的股数,再看组合权重;涉及拆股、并购和证券类别变化时,还要进一步调整口径。季度末快照也无法还原机构具体的交易时间和成本。
我更关注后续是否延续,而不是照着名单交易
这份报告支持的判断是,淡马锡披露组合增加了Alphabet、SpaceX和部分科技基础设施资产,同时退出若干软件及其他仓位。但它不足以证明卖出软件的资金直接流向了AI,也不足以代表淡马锡整个全球组合的方向。后续更值得看的是新增仓位能否继续扩大、核心资产减持是否延续,以及退出的软件资产是否再次出现。
一句话看完:
淡马锡2026年Q2的看点,是提高Alphabet配置、增加SpaceX及部分科技基础设施仓位,同时退出若干软件资产;买入和退出两边一起看,才是这份持仓报告的完整变化。
关注我,后面会持续跟踪全球知名机构最新调仓变化。