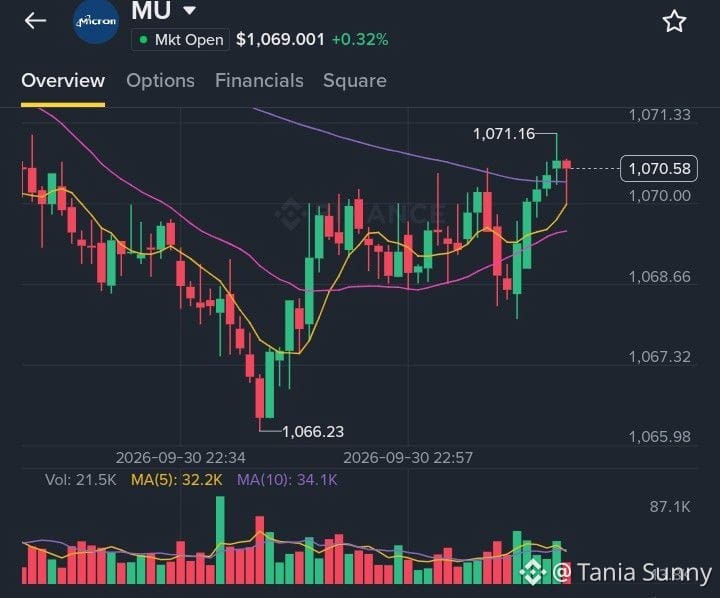
Ich beobachte $MU sehr genau im Hinblick auf die Ergebnisse für Q4 im Geschäftsjahr 2026 heute, 30. September.
Die Ausgangslage ist sehr unterschiedlich zum letzten Jahr. Die HBM3E-Nachfrage nach KI-Beschleunigern treibt Spotpreise um das 4-5-fache über die Vertragspreise hinaus (TrendForce-Daten), und Micron ist einer von nur 3 Lieferanten, die in großem Maßstab liefern können.
Warum ich bei $MU bullish bin:
- Rechenzentrum ist jetzt die Kernstory: Nvidia hat gerade 89 Mrd. USD Umsatz im Rechenzentrumssegment gepostet (+117% YoY) und auch AMDs Rechenzentrumsumsatz hat sich verdoppelt — beide benötigen mehr HBM von Micron.
- Preissetzungsmacht ist zurück: Berichte zeigen, dass die HBM-Verträge für 2026 um ca. 20% YoY steigen, was direkt Microns Vorstoß zu 70%+ Bruttomarge unterstützt.
- Bewertung ist trotz des Anstiegs auf ~180 USD noch angemessen gegenüber KI-Peers.
Das Risiko ist hoch, falls die Prognose enttäuscht, aber für mich wirkt der Memory-Umschwung intakt.
Keine Finanzberatung. Meine Einschätzung zu $MU.US
#EarningsSeason #MU #HBM #AIDemand