
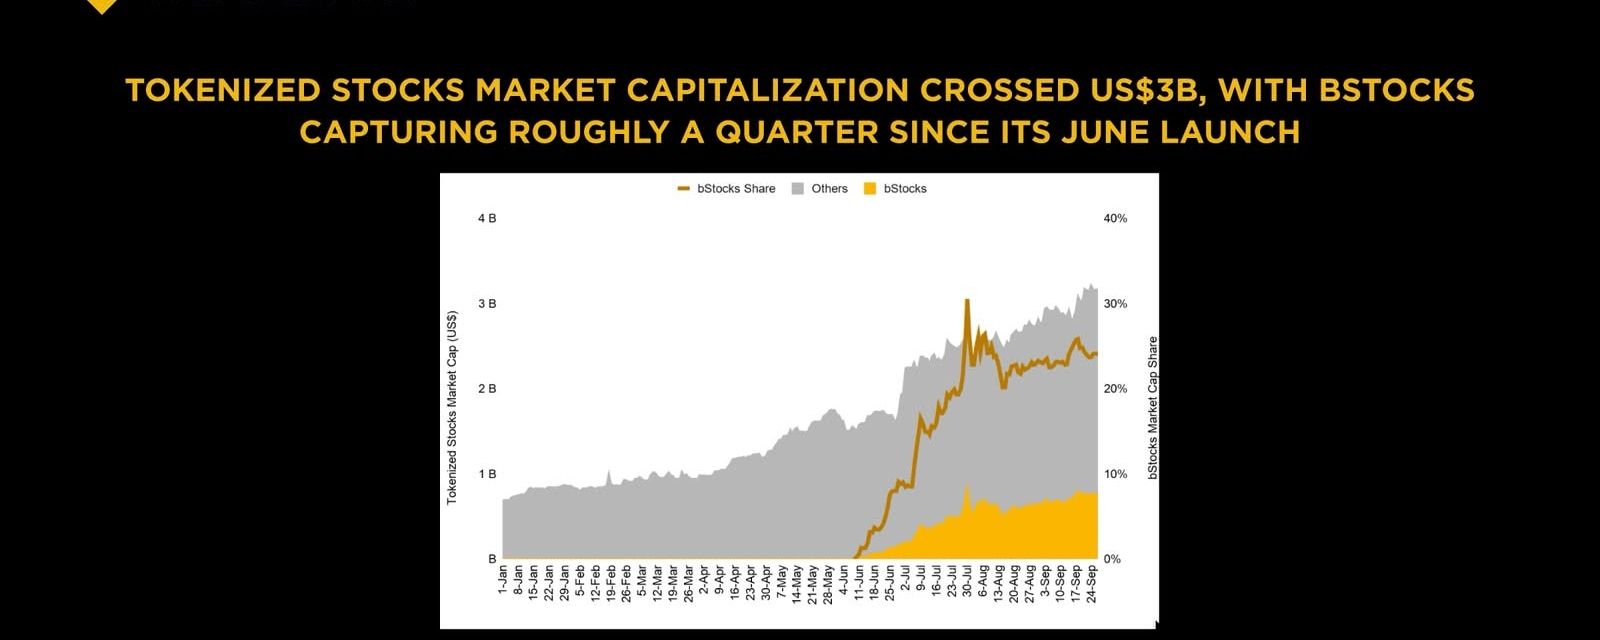

Ehrlich gesagt. Vor einem Jahr dachte ich, tokenisierte Aktien seien einfach nur ein weiteres Krypto-Buzzword. Etwas, über das man auf Konferenzen redet, aber das niemand wirklich nutzt. Dann habe ich die Zahlen von Binance Research gesehen. Tokenisierte Aktien haben insgesamt die 3 Milliarden Dollar Marke überschritten. Sie sind seit Januar um mehr als das Vierfache gestiegen. Das ist schneller als der gesamte Markt für reale Vermögenswerte, der selbst um 50 % auf 38 Milliarden Dollar gewachsen ist. bStocks allein wurde im Juni gestartet und macht bereits etwa ein Viertel dieser 3 Milliarden Dollar aus. Das hat mich zum Nachdenken gebracht und aufmerksam gemacht.
Was sind also tokenisierte Aktien? Das sind Blockchain-Tokens, die den Kurs echter Unternehmensanteile abbilden. Du kaufst einen Token, und er soll sich so bewegen, wie Apple oder Tesla oder irgendeine andere Aktie sich bewegt, die er repräsentiert. Die Präsentation ist simpel: Du bekommst Exposure auf Aktien – on-chain. Handel 24/7. Sofortige Abwicklung. Und du kannst sie in DeFi verwenden. Dieser letzte Punkt ist es, der die Leute wirklich begeistert. Anstatt nur eine Aktie zu halten und zu warten, könntest du gegen sie leihen, sie verleihen oder in allerlei On-Chain-Strategien einsetzen. Zumindest ist das die Idee.
Das Wachstum ist real. Ondo Finance führt mit rund 957 Millionen US-Dollar. Binances bStocks liegt an zweiter Stelle mit 622 Millionen US-Dollar. Backed Finance’s xStocks liegt knapp dahinter bei 600 Millionen US-Dollar. Zusammen kontrollieren sie etwa 77% des Marktes. On-Chain-Überweisungen tokenisierter Aktien erreichten im Q3 100 Milliarden US-Dollar – von 6 Milliarden US-Dollar im Q1. Das sind nicht nur Leute, die sie halten. Das sind Leute, die sie tatsächlich nutzen. Und bStocks ist zum meist-übertragenen tokenisierten Aktien-Token on-chain geworden – das sagt mir, dass er genutzt wird, nicht nur geparkt.
Aber das ist das Ding: Ich kenne Krypto lange genug, um zu wissen, dass schnelles Wachstum oft chaotische Probleme verdeckt. Und tokenisierte Aktien haben einige große. Die Art von Problemen, die man nicht in einem Diagramm zur Marktkapitalisierung sieht. Also lass mich durchgehen, welche echten Baustellen ich sehe – und was Menschen dagegen tun.
Das erste Problem ist Regulierung. Die SEC hat im Januar 2026 klar gemacht, dass das Tokenisieren einer Aktie das Gesetz nicht ändert. Eine tokenisierte Aktie ist weiterhin ein Wertpapier. Du musst weiterhin dieselben Regeln befolgen. Das erzeugt eine seltsame Spannung. Der ganze Zweck tokenisierter Aktien ist 24/7-Handel, sofortige Abwicklung und DeFi-Komposabilität. Aber die Regeln wurden für T+1-Abwicklung, zentralisiertes Clearing und Broker in der Mitte gebaut. Das kann man nicht einfach ignorieren. Die SEC zog außerdem eine Linie zwischen issuer-gesponserter Tokenisierung und Tokenisierung durch Dritte. Issuer-gesponsert heißt: Das Unternehmen selbst ist beteiligt, und die Beziehung zum Aktionär bleibt intakt. Tokenisierung durch Dritte heißt: Jemand anderes erstellt einen Token, der den Kurs der Aktie abbildet – und er könnte dir keinerlei tatsächliche Rechte geben. Das ist ein großer Unterschied. Adam Aron, CEO von AMC, war aufgebracht, als Robinhood eine Exponierung auf AMC-Aktien erzeugte, ohne dass das Unternehmen beteiligt war. Er hatte das Gefühl, dass das die Beziehung zwischen Unternehmen und ihren echten Aktionären untergräbt.
Dann hat die SEC im September 2026 etwas Überraschendes getan. Sie erteilte eine fünfjährige Ausnahme, die es qualifizierenden Handelsplätzen erlaubt, tokenisierte US-Aktien on-chain zu handeln. Das ist keine formale Regelsetzung. Es ist ein temporäres Sandbox-Umfeld. Es gibt Leitplanken. Tokenisierte Aktien müssen dieselben Rechte anbieten wie traditionelle – inklusive Dividenden und Stimmrechten. Plattformen müssen die Unternehmen benachrichtigen, bevor sie ihre Aktie listen, und wenn das Unternehmen innerhalb von 30 Tagen Einspruch erhebt, dürfen sie sie nicht listen. Synthetische Tokens, die nur den Kurs abbilden, ohne echtes Eigentum, sind nicht erlaubt. Es gibt außerdem Volumenlimits. SEC-Vorsitzender Paul Atkins sagte, dass das nicht bedeutet, heutige Technologie als Standard einzementieren. Es ist ein Zwischenschritt. Ich finde, das ist die richtige Sichtweise. Es ist ein Test. Keine endgültige Antwort.
Das zweite Problem sind Rechte. Dieses hier stört mich am meisten. Ein Report aus Mitte 2026 von HTX fand, dass 90% der Rechte bei tokenisierten Aktien im Grunde nur leere Hüllen sind. Das heißt: Die meisten tokenisierten Aktien geben dir keine Stimmrechte. Dividenden werden seltsam gehandhabt. Manche Plattformen erhöhen einfach dein Token-Guthaben statt Bargeld auszuzahlen. Corporate Actions wie Aktiensplits oder Fusionen sind ein Durcheinander. Ondos Tokens sind Loan Notes, die von einer BVI-Einheit ausgegeben werden – nicht direkte Beteiligungen. Robinhood bot anfangs überhaupt keine Stimmrechte. Später sagten sie, sie würden nach dem AMC-Streit Eins-zu-Eins-Rückgaben und Stimmrechte ergänzen. Aber das ist reaktiv, nicht proaktiv. Die Kernfrage ist simpel: Wenn du eine tokenisierte Aktie kaufst, besitzt du dann tatsächlich einen Anteil am Unternehmen? Oder kaufst du nur eine Zusage? Bei vielen dieser Produkte ist die Antwort nicht klar. Und das ist ein Problem.
Ondo versucht, das zu beheben, indem sie alles unter einem Dach erledigen. Sie kauften Oasis Pro Markets, wodurch sie SEC-Broker-Dealer-, ATS- und Transfer-Agent-Lizenzen erhielten. Sie haben im Februar 2026 eine SEC-Registrierungsanmeldung eingereicht. Das heißt: Sie unterliegen dem bundesstaatlichen Reporting. Ihr Broker-Dealer hält die echten Aktien im Custody. Jeder Token ist 1:1 durch diese Aktien gedeckt. Sie nutzen Chainlink-Oracles, um Dividenden, Aktiensplits und Marktzeiten abzuwickeln. Außerdem haben sie Ondo Intelligent Portfolios gelauncht – professionell gemanagte Portfolios, die als einzelne On-Chain-Tokens gebaut sind. Die ersten drei basieren auf BlackRock-Strategien. Das ist ein großes Ding, weil es die institutionelle Portfolio-Konstruktion zu On-Chain-Anlegern bringt. Es ist nicht perfekt, aber es ist ein ernsthafter Versuch, die Rechte-Lücke zu schließen. Auch die DTCC plant, im Oktober 2026 eine Plattform für tokenisierte Wertpapiere zu launchen, was zusätzliche Glaubwürdigkeit bringen könnte.
Das dritte Problem sind Oracles. Hier wird es wirklich gefährlich. Tokenisierte Aktien werden zunehmend als Krypto-Kollateral in DeFi-Kreditgeschäften eingesetzt. Das bedeutet: Smart Contracts müssen den Preis kennen. Aber Aktien werden nur während der Marktzeiten gehandelt. Tokenisierte Aktien handeln 24/7. Was passiert also über Nacht oder am Wochenende? Du verlässt dich auf Oracles. Und wenn diese Oracles veraltet oder falsch sind, passieren schlechte Dinge. Ein veralteter Kursfeed während eines marktrelevanten Ereignisses kann Liquidationen auslösen, die nicht passieren dürften. Oder er kann jemandem ermöglichen, zu viel gegen Kollateral zu leihen, das eigentlich nicht so viel wert ist, wie das Oracle sagt. Es gab 2026 einen Exploit in Höhe von 24 Millionen US-Dollar auf Ostium, der gezeigt hat, wie real dieses Risiko ist. Es war eine Plattform für tokenisierte Equity-Perpetuals – und sie wurde über eine Oracle-Schwachstelle getroffen.
Aave V4 auf Base hat im September 2026 einen Equities Hub gelauncht. Damit können berechtigte Nicht-US-Nutzer USDC gegen sieben bei Coinbase tokenisierte US-Aktien ausleihen: Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia und Tesla. Sie gehen vorsichtig vor: Die Beleihungsfaktoren liegen zwischen 65% und 79% – also niedriger als bei typischen Krypto-Kollateralen. Es gibt eine Obergrenze von rund 29 Millionen US-Dollar über die sieben Aktien. Das USDC-Angebots-Cap liegt bei 32 Millionen US-Dollar. Die Borrow-Cap beträgt 21 Millionen US-Dollar. Und sie nutzen Chainlink-Oracles, die speziell für Aktien entwickelt wurden – inklusive Corporate Actions und Dividenden. Das ist das erste Mal, dass tokenisierte Aktien echte DeFi-Komposabilität bieten. Das DeFi TVL für tokenisierte Aktien stieg bis September 2026 auf 289 Millionen US-Dollar. Das sind etwa 7,2% der aktiven Marktkapitalisierung. Es ist klein, aber es wächst. Und es zeigt, dass Menschen diese Dinge nicht nur als reine Handelsvehikel nutzen wollen.
Das vierte Problem ist Fragmentierung. Dieses hier nervt. Coinbase, Kraken, Robinhood und xStocks geben jeweils ihren eigenen Token für dieselbe zugrunde liegende Aktie aus. Die Apple-Aktie existiert als AAPLc auf Coinbase, AAPLx auf xStocks und vielleicht noch etwas anderes auf Robinhood. Jeder hat seinen eigenen Liquiditätspool, seinen eigenen Oracle-Feed und sein eigenes rechtliches „Wrapper“-Konstrukt. Du kannst nicht von einem Token zum anderen on-chain wechseln. Das heißt: Statt eines tiefen Marktes für Apple-Exposure gibt es mehrere flache Märkte. Große Trades verschlechtern das Slippage-Verhalten. Arbitrage funktioniert nicht so gut. Die Preise können auseinanderdriften. Pantera Capital hat darauf hingewiesen, dass Permissionless-Assets 204,6% monatlichen Umsatz sehen – teilweise, weil AMM-Mechanismen Liquidität für Assets mit geringer Umschlagshäufigkeit unattraktiv machen. Das ist ein Durcheinander.
Der Markt beginnt sich zu konsolidieren. Kraken hat zugestimmt, Backed Finance im Dezember 2025 zu übernehmen. Backed ist der Emittent hinter xStocks. xStocks hatte auf Kraken bereits mehr als 5 Milliarden US-Dollar kumuliertes Handelsvolumen generiert. Durch den Kauf von Backed kontrolliert Kraken sowohl die Token-Ausgabe als auch die wichtigste Handelsplattform. Ondo hat mit Clearstream und 360X zusammengearbeitet, um tokenisierte Wertpapiere in regulierte Marktinfrastruktur zu bringen. Auf der SIFMA Digital Assets Conference im September 2026 redeten die Leute immer wieder über Interoperabilität. Dasselbe Wertpapier kann in mehreren Formen existieren – und das birgt das Risiko, Liquidität zu fragmentieren statt sie zu vertiefen. Die Branche will ein Ökosystem, das Agents, Custodians, Market Maker und Trading-Plattformen verknüpft. Das ist eine schöne Idee, aber das wird eine Weile dauern.
Die Nasdaq erhielt im März 2026 die SEC-Zulassung, tokenisierte Aktien im selben Orderbuch wie traditionelle Aktien zu handeln. Tokenisierte und konventionelle Anteile teilen sich dieselbe CUSIP, dasselbe Orderbuch und dieselbe Ausführungspriorität. Sie sind vollständig fungibel. Anleger können jederzeit zwischen tokenisierter und traditioneller Abwicklung wechseln. Stimmrechte und Dividenden bleiben erhalten. Wenn ein Trade die Anforderungen nicht erfüllt, wird die Abwicklung automatisch auf den traditionellen Weg zurückgesetzt. Die NYSE-Regel SR-2026-17 geht sogar noch weiter. Tokenisierte und konventionelle Aktien werden im selben Orderbuch unter derselben CUSIP gehandelt, mit identischer Ausführungspriorität. Das ist ein großes Ding. Dadurch wird die tokenisierte Form zu einer Abwicklungsoption statt zu einer separaten Anlageklasse. Das löst viele der Probleme mit der Cross-Chain-Lieferung.
Das fünfte Problem ist die Cross-Chain-Souveränität. Tokenisierte Aktien sind auf Ethereum, Solana und BNB Chain. Die „Chain“ ist dabei das größte Zuhause. Mitte September 2026 hielt sie rund 1 Milliarde US-Dollar an tokenisierten Aktien. Das sind etwa 34% des Marktes. Außerdem gibt es dort 1,8 Millionen Inhaber tokenisierter Aktien – ein Anteil von 45%, vor Robinhood mit 1,5 Millionen und Solana mit 600.000. Die niedrigen Gebühren von BNB Chain und die Verbindung zur Nutzerbasis von Binance machen sie zu einer natürlichen Vertriebsschiene. Aber der Einsatz über mehrere Chains wirft eine Frage auf: Wenn dieselbe Apple-Aktie auf drei Chains tokenisiert ist, wie stellst du sicher, dass das gesamte Angebot über alle Chains hinweg niemals die Anzahl der in Verwahrung befindlichen Aktien übersteigt? Bridge-Ausfälle, doppeltes Zählen und verzögerte Abwicklungen können alles Unstimmigkeiten erzeugen. Das V2-Design von TermMax hat ein Konzept namens Atomic Orders, das dafür sorgt, dass dieselbe Liquidität über mehrere Märkte verfügbar ist, während sie gleichzeitig verhindert, dass sie doppelt zugesagt wird. Es gibt auch einen Order Aggregator, der über unterschiedliche Order-Typen hinweg funktioniert. Es ist keine perfekte Lösung, aber es ist genau die Art von Denken, die man braucht.
Was ist also weiterhin ungelöst? Ein paar Dinge. Die Lücke bei der Preisfindung rund um die Uhr ist noch da. Tokenisierte Aktien handeln rund um die Uhr, aber die zugrunde liegenden Aktien nicht. Die Preisfindung nach Börsenschluss stützt sich auf dünne Liquidität. Arbitrage-Spreads von 2–5% können während volatiler Ereignisse über Nacht auftreten. Solange traditionelle Marktzeiten nicht ausgeweitet werden oder große Market Maker sich zu 24/7-Quotes verpflichten, wird diese Lücke bleiben. Der Rechtsdschungel ist ein weiteres Thema. Die SEC-Ausnahme gilt für in den USA gelistete Aktien an US-Plattformen, die die Voraussetzungen erfüllen. Aber tokenisierte Aktien sind global. Ein Nutzer in Singapur, der einen tokenisierten US-Wert handelt, der von einer Schweizer Einheit ausgegeben und auf einer in den UAE registrierten Plattform angeboten wird, steht vor einem Flickenteppich an Regeln ohne klare Hierarchie. Auch Rehypothecation ist ein Risiko. Wenn tokenisierte Aktien als DeFi-Kollateral genutzt werden, können sie verliehen, geliehen und erneut als Kollateral hinterlegt werden. Das schafft einen Hebel, der in traditionellen Aktienmärkten nicht existiert. Die Bank of Korea hat vor Liquiditäts-Mismatches und Hebelverstärkung gewarnt. Und dann gibt es noch das Problem der Exit-Queue: Wenn bei einem Crash viele Inhaber gleichzeitig zurückgeben, müssen die zugrunde liegenden Wertpapiere verkauft werden. Traditionelle ETFs lösen das mit Mechanismen für Creation und Redemption. Tokenisierte Entsprechungen bauen so etwas immer noch auf.
Für mich ist die große Idee ganz einfach: Tokenisierte Aktien liegen zwischen zwei Welten. Klassische Aktienmärkte basieren auf Vertrauen in Institutionen. Krypto-Märkte basieren auf Vertrauen in den Code. Die besten Lösungen, die ich gesehen habe, versuchen nicht, das eine durch das andere zu ersetzen. Sie bauen Brücken. Die SEC-Ausnahme ist keine Deregulierung. Sie ist ein Sandbox-Umfeld. Aaves V4 Equities Hub beseitigt nicht das Oracle-Risiko. Es begrenzt die Exponierung und nutzt konservative Beleihungsfaktoren. Ondos vertikal integriertes Modell beseitigt nicht das Kontrahentenrisiko. Es bündelt es in einer einzigen, SEC-registrierten Einheit, die überwacht werden kann. Die 3-Milliarden-Dollar-Marktkapitalisierung ist ein Meilenstein. Aber die eigentliche Geschichte ist, dass der „Unterbau“ für einen viel größeren Markt öffentlich aufgebaut wird. Eine Ausnahme, eine DeFi-Integration, ein Oracle-Feed nach dem anderen. Die Frage ist nicht, ob tokenisierte Aktien eine Rolle spielen werden. Es ist die Frage, ob die heute gebauten Brücken auch halten, wenn das große Geld dazukommt.
Wenn du den vollständigen Report lesen willst, hier ist der Link. Ich grabe gerade noch selbst weiter darin.
$AAPLB : Apple (tokenisiert als bStocks)
· $NFLXB : Netflix (tokenisiert als bStocks)

· $AMZNB : Amazon (tokenisiert als bStocks)
#AltcoinSeasonIndexHoldsAbove60For5Days #bstock #TokenizedStocks #RWA #defi