🇬🇧 Die Krypto-Regeln im Vereinigten Königreich werden komplizierter
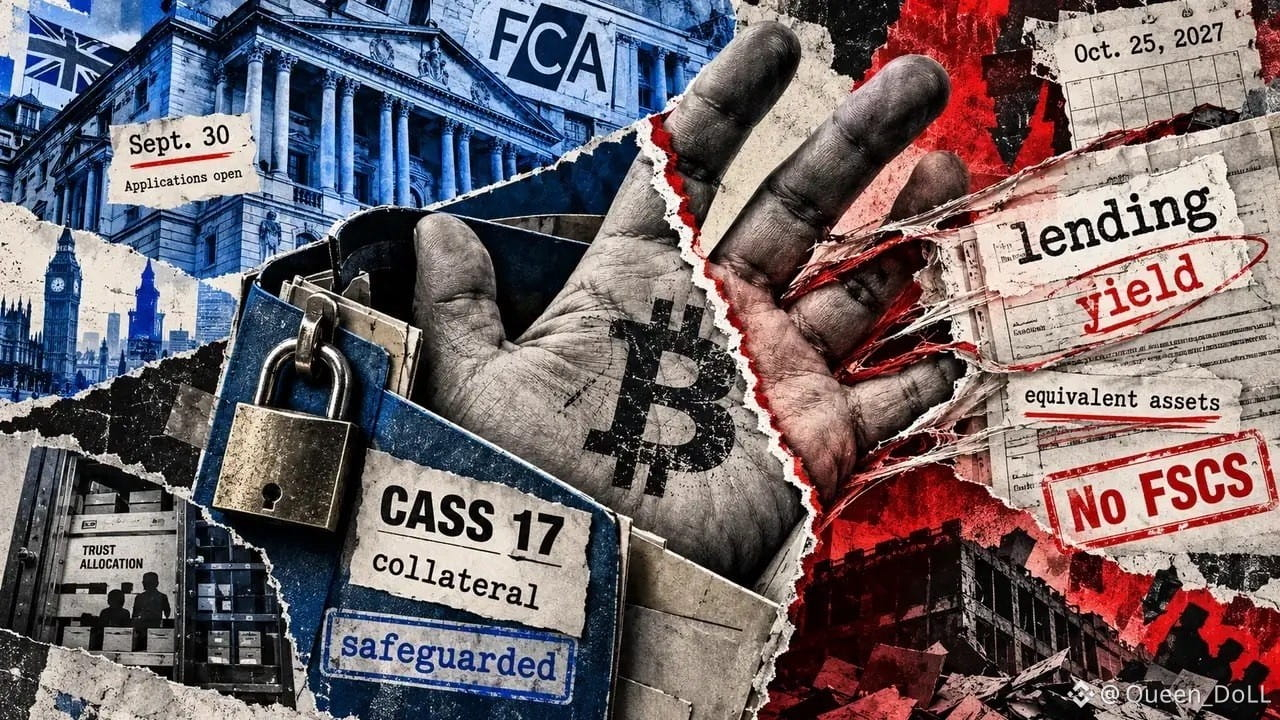
Das geplante Krypto-Regime des Vereinigten Königreichs, das voraussichtlich am 25. Oktober 2027 in Kraft tritt, zieht eine wichtige Grenze zwischen Krypto, das als Retail-Kreditbesicherung verwendet wird, und Krypto, das verliehen wird, um Rendite zu erzielen.
Diese Unterscheidung ist entscheidend.
Als qualifizierende Sicherheiten wird erwartet, dass sie geschützt bleiben – mit nur einer engen Ausnahme für die Verwendung, um eine Schuld zu begleichen. Bestimmte Krypto-Lending-Vereinbarungen können jedoch eine Befreiung im Rahmen eines Trusts erfüllen, solange der Dienst aktiv ist.
Eines würde ich nicht übersehen: FCA-Anträge sind nicht dasselbe wie eine Autorisierung. Unternehmen, die eine Erlaubnis beantragen, erhalten dadurch nicht automatisch die aufsichtsrechtliche Genehmigung oder aktivieren die neuen Schutzmaßnahmen.
Und es gibt noch ein weiteres Risiko, das viele Retail-Nutzer möglicherweise übersehen: Diese Krypto-Aktivitäten erhalten keinen FSCS-Schutz. Selbst wenn Vermögenswerte über Treuhandstrukturen verwahrt werden, ist die Rückgewinnung in jeder Situation nicht garantiert.
Das Gesamtbild ist klar: Die Regulierung kann mehr Struktur in das Krypto-Lending bringen, aber Nutzer müssen weiterhin genau verstehen, wo ihre Vermögenswerte liegen, wer die Kontrolle darüber hat und was passiert, wenn die Plattform ausfällt.
$US $AGT $MOVR
#Crypto #Bitcoin #UKCrypto #Regulation #defi