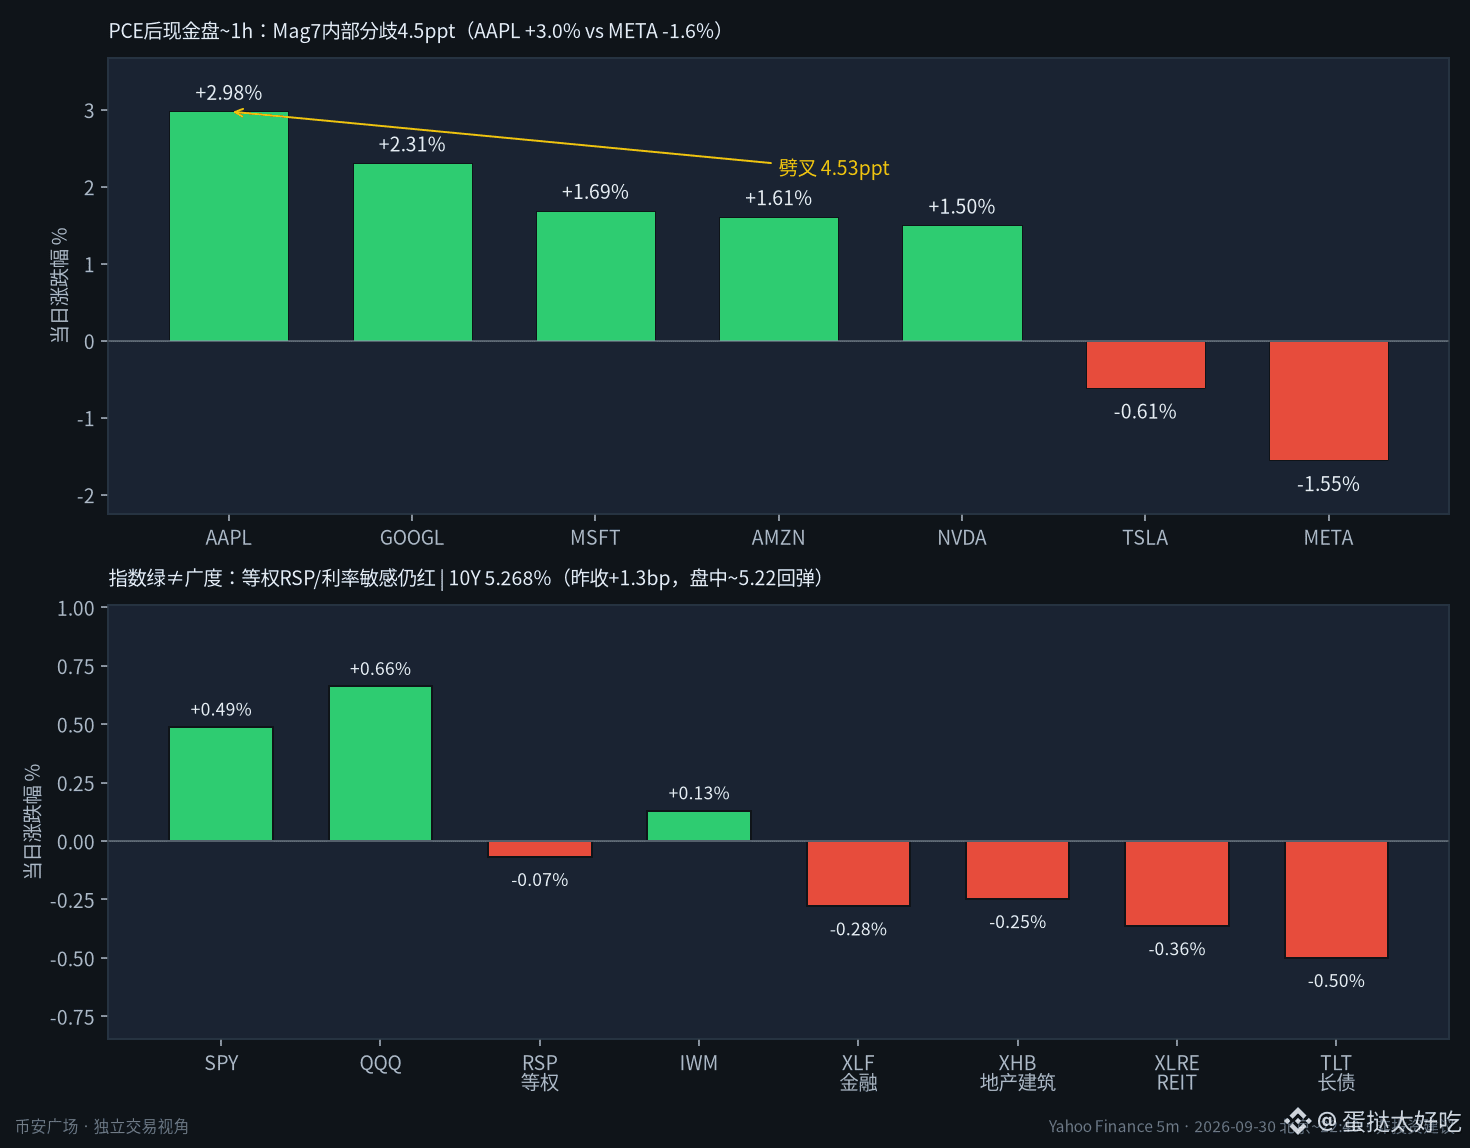
PCE偏冷本该“利率松一口气”,现金盘却在讲另一件事:$SPY涨0.5%、QQQ涨0.7%,但等权RSP已经翻绿转负(-0.07%),金融/地产建筑/REIT/长债全红——指数绿靠头部,不是广度。
更刺眼的是Mag7内部劈叉4.5个百分点:$AAPL +3.0%领涨,GOOGL/MSFT/AMZN/NVDA跟涨1.5%~2.3%,$META 独自-1.6%。同一篮子“大科技”,交易的是个股定价权,不是统一的降息叙事。
10年期国债收益率盘中一度下探~5.22%后回弹至5.27%(较昨收仍略高),TLT跌0.5%。PCE把10月加息定价往下压了,但现券利率并没有给利率敏感板块持续松绑。
我的读法:别把市值加权指数的绿当成风险偏好全面回暖。关注RSP能否收复零轴、10Y是否重新逼近5.30%;若利率回弹而AAPL/META分歧继续拉大,说明资金在做内部再配置,而不是单纯的PCE利好定价。你们更信广度还是龙头?
#美股 #PCE #Mag7