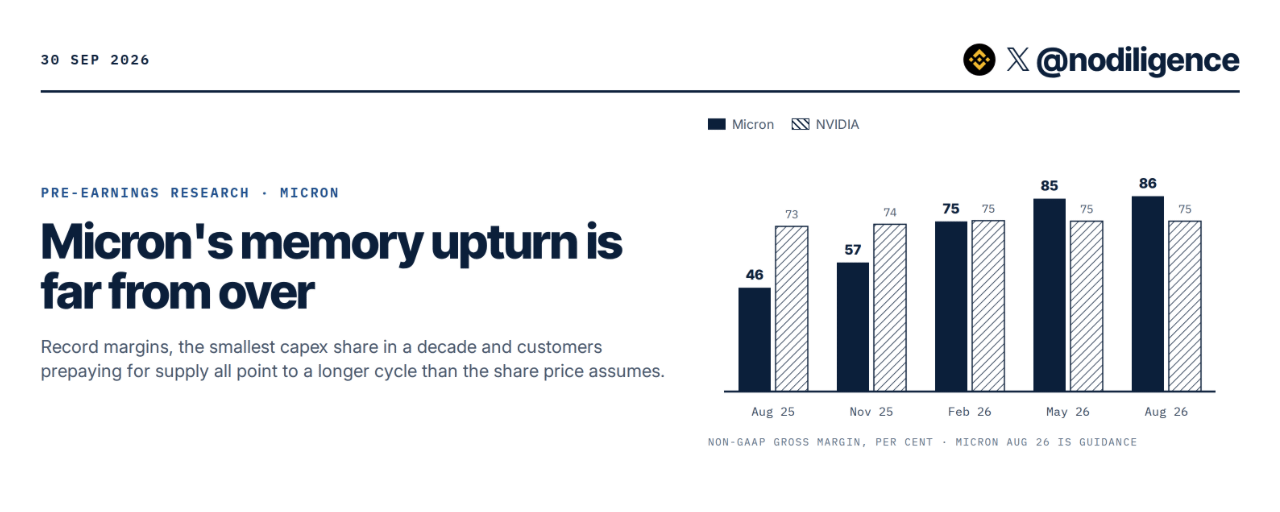
Micron behält derzeit mehr von jedem Umsatz-Dollar ein als NVIDIA und investiert dabei einen geringeren Anteil des Umsatzes in neue Kapazitäten als je zuvor seit dem letzten Jahrzehnt. Ich bin bullisch für Micron, noch bevor es heute Abend zu den Ereignissen kommt. Die Aktie handelt immer noch unter dem 7-fachen der erwarteten Gewinne im nächsten Jahr – das wirkt viel zu günstig, falls dieser Speicherzyklus noch eine Weile weiterlaufen kann.
Speicher ist inzwischen der knappste Bestandteil beim Aufbau der KI. Auch das Angebot kommt nicht schnell genug hinterher. Micron investiert einen geringeren Anteil des Umsatzes in neue Fabs als in irgendeinem Zeitpunkt der letzten zehn Jahre, während die Kunden bereits rund 18 Mrd. USD in bar bereitgestellt haben, um sich fünf Jahre Versorgung zu sichern. Man gibt einem Lieferanten nicht so lange kostenlos Geld in dieser Größenordnung, wenn man erwartet, dass die Preise einbrechen.
HBM verdient zudem immer noch weniger pro Wafer als herkömmlicher DRAM, daher müssen diese Preise wahrscheinlich weiterhin steigen. Dann startet der Rückkauf im Dezember.
Selbst wenn dieser Zyklus sich irgendwann umkehrt, liegt meine Schätzung für ein schlechtes Jahr immer noch bei etwa dem 6-fachen dessen, was Micron im Geschäftsjahr 2025 verdient hat. Deshalb glaube ich nicht, dass das aktuelle Kurs-Multiple das Geschäft angemessen bepreist.
$MUB Micron. #EarningsSeason