

Meine These
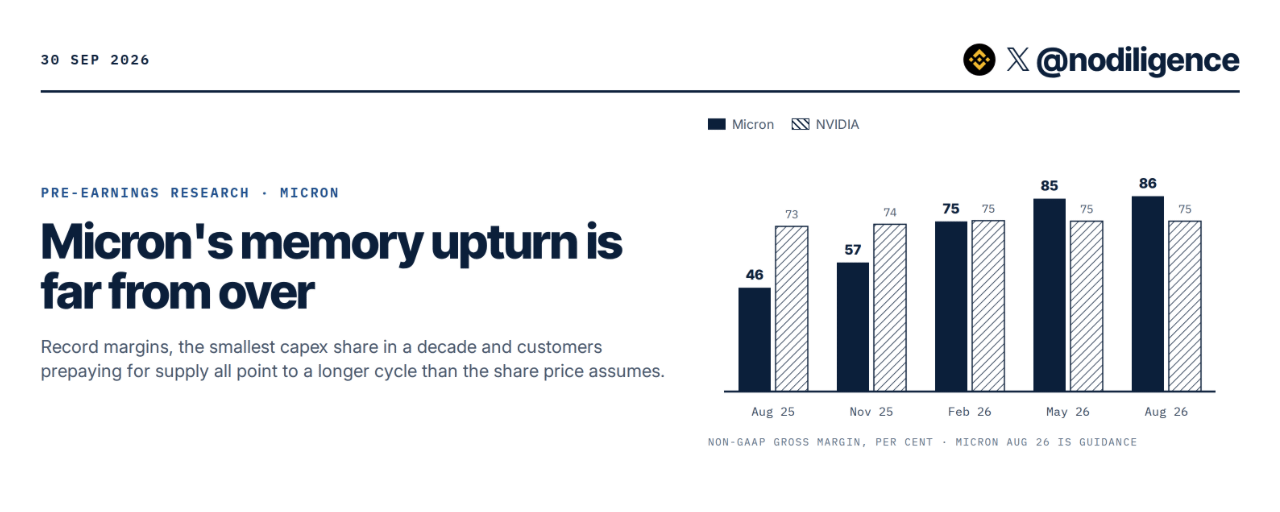
Micron behält derzeit von jedem Dollar Umsatz mehr ein als NVIDIA, während es bei den Ausgaben für neue Kapazitäten einen geringeren Anteil des Umsatzes aufwendet als zu jedem Zeitpunkt in der letzten Dekade. Ich bin bullisch in Bezug auf Micron für heute Abend. Die Aktie liegt immer noch unter dem Siebenfachen der erwarteten Gewinne im nächsten Jahr, was sich viel zu günstig anfühlt, wenn diese Speicher-Zyklusphase noch eine Weile läuft.
Der Speicher ist zur knappsten Ressource im KI-Ausbau geworden. Auch das Angebot holt nicht schnell genug auf. Micron investiert einen geringeren Anteil des Umsatzes in neue Produktionsanlagen als in jedem Punkt der letzten Dekade, während Kunden bereits etwa 18 Milliarden US-Dollar an Bargeld übergeben haben, um sich eine Versorgung für fünf Jahre zu sichern. Man gibt einem Lieferanten so lange nicht kostenlos Geld in dieser Größenordnung, wenn man davon ausgeht, dass die Preise schnell einbrechen.
HBM verdient außerdem weiterhin weniger pro Wafer als normales DRAM, daher müssen diese Preise vermutlich immer noch höher gehen. Dann startet der Rückkauf im Dezember.
Selbst wenn dieser Zyklus irgendwann doch kippt, liegt meine Zahl für ein schlechtes Jahr immer noch bei etwa dem Sechsfachen dessen, was Micron in Fiskal 2025 verdient hat. Deshalb glaube ich nicht, dass das aktuelle Multiple das Geschäft angemessen bepreist.
Lies meine These unten.
Das Geld in KI ist in Richtung Speicher gewandert
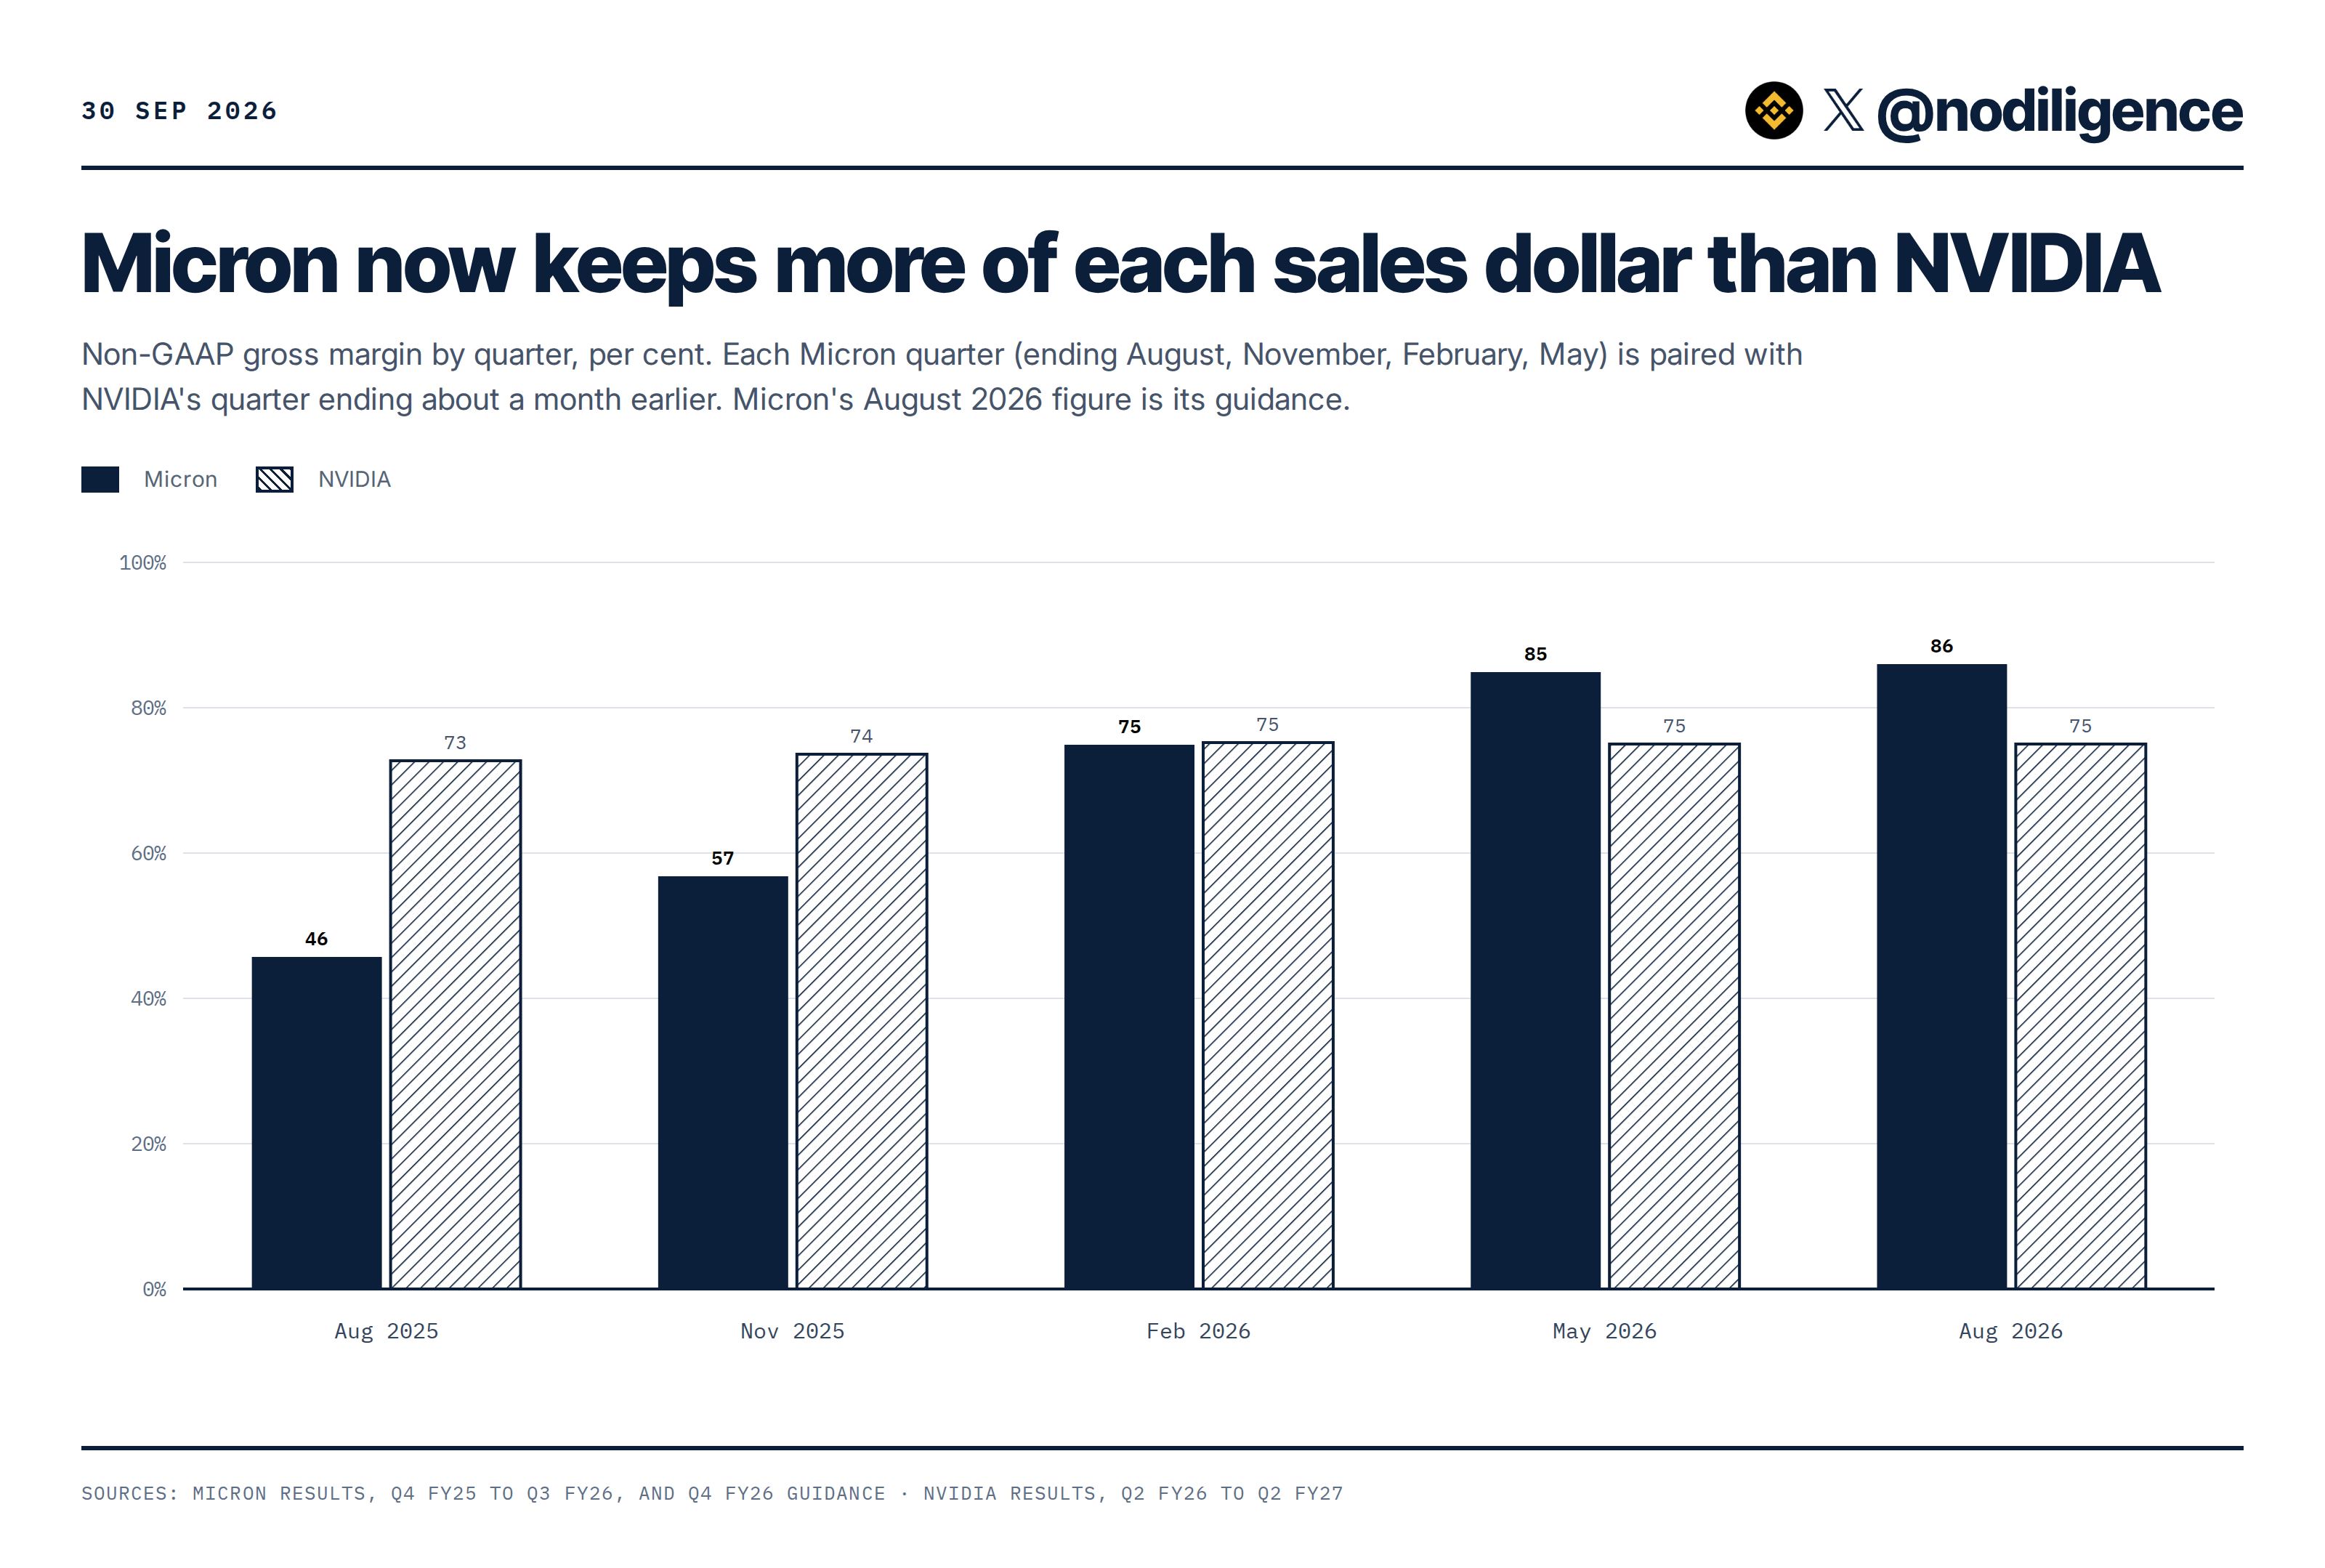
Bei den meisten Teilen dieses Builds waren die GPUs das naheliegende Engpass-Element, und die Mid-70er-Großmarge von NVIDIA machte das leicht erkennbar. Micron behält nun mehr von jedem Umsatzdollar ein als NVIDIA. Die Non-GAAP-Großmarge lag im Quartal bis Mai bei 84,9 % und das Unternehmen hat für heute Abend etwa 86 % in Aussicht gestellt, während NVIDIA im Quartal bis Juli 75,0 % erzielte und für das nächste rund 74 % anpeilt.
WSTS erwartet dieses Jahr Speicherauslieferungen von mehr als 800 Mrd. US-Dollar in einem Chipmarkt von 1,51 Bio. US-Dollar. Das ist mehr als die Hälfte des gesamten Halbleitermarkts. In meiner Rückrechnung lag Memory bei etwa 29 % der 792 Mrd. US-Dollar Chipverkäufe von 2025. Der Profit-Pool hat sich ziemlich stark in Richtung Speicher verlagert, als die Versorgung enger wurde.
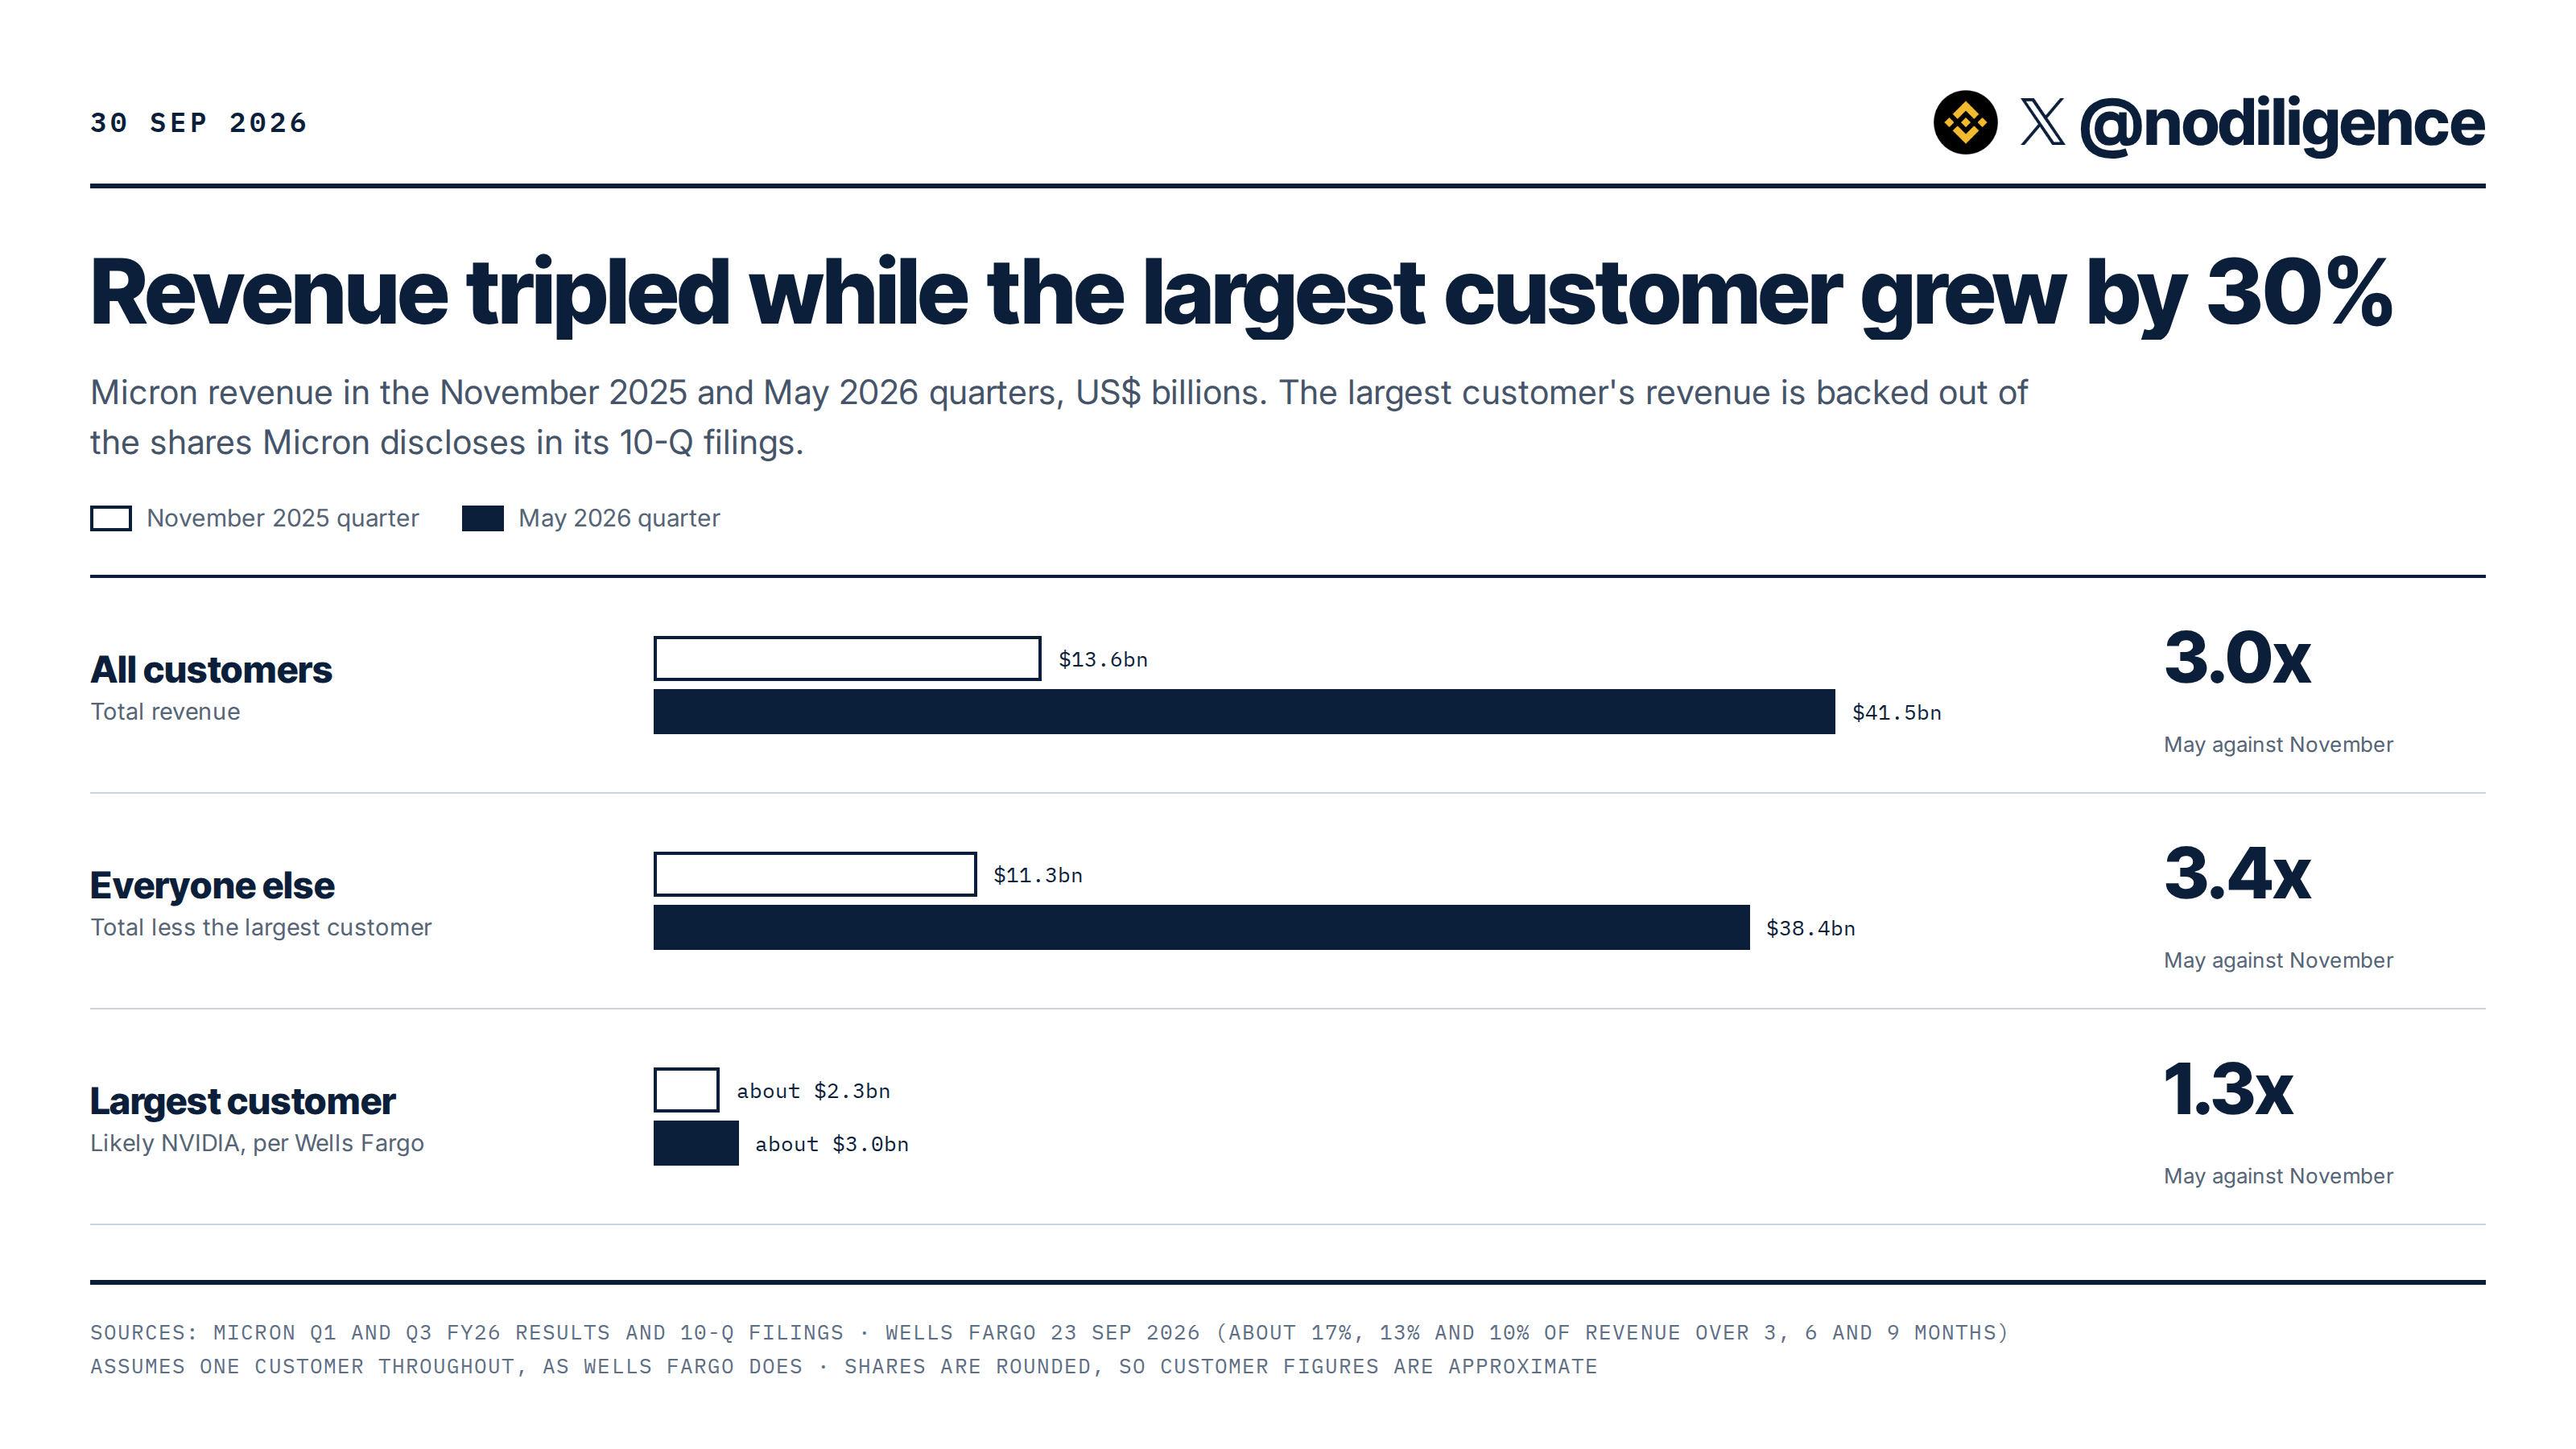
Wenn man die Aktien verwendet, die Micron in seinen 10-Q-Meldungen ausweist: Sein größter Kunde – sehr wahrscheinlich NVIDIA – lag im November bei etwa 17 % des Umsatzes und bis Mai bei etwa 7 %. Die Ausgaben dieses Kunden stiegen um etwa 30 %. Die übrigen Kunden von Micron wuchsen im gleichen Zeitraum um das 3,4-fache, also kommt das zusätzliche Geld auch von Cloud-, PC- und Smartphone-Kunden.
Micron baut weniger, als es sich leisten könnte
Speicherzyklen brechen normalerweise dann ab, wenn die Branche reich wird und anfängt, zu viel zu bauen. Micron gab in der Spitze 2018 27 % seines Umsatzes für Capex aus, dann erhöhte es die Ausgaben auf 9,1 Mrd. US-Dollar im Geschäftsjahr 2019, während der Umsatz um 23 % fiel. In den nächsten sechs Jahren fiel die Capex nie unter 32 % des Umsatzes, und im Verlustjahr 2023 lag sie bei 45 %.
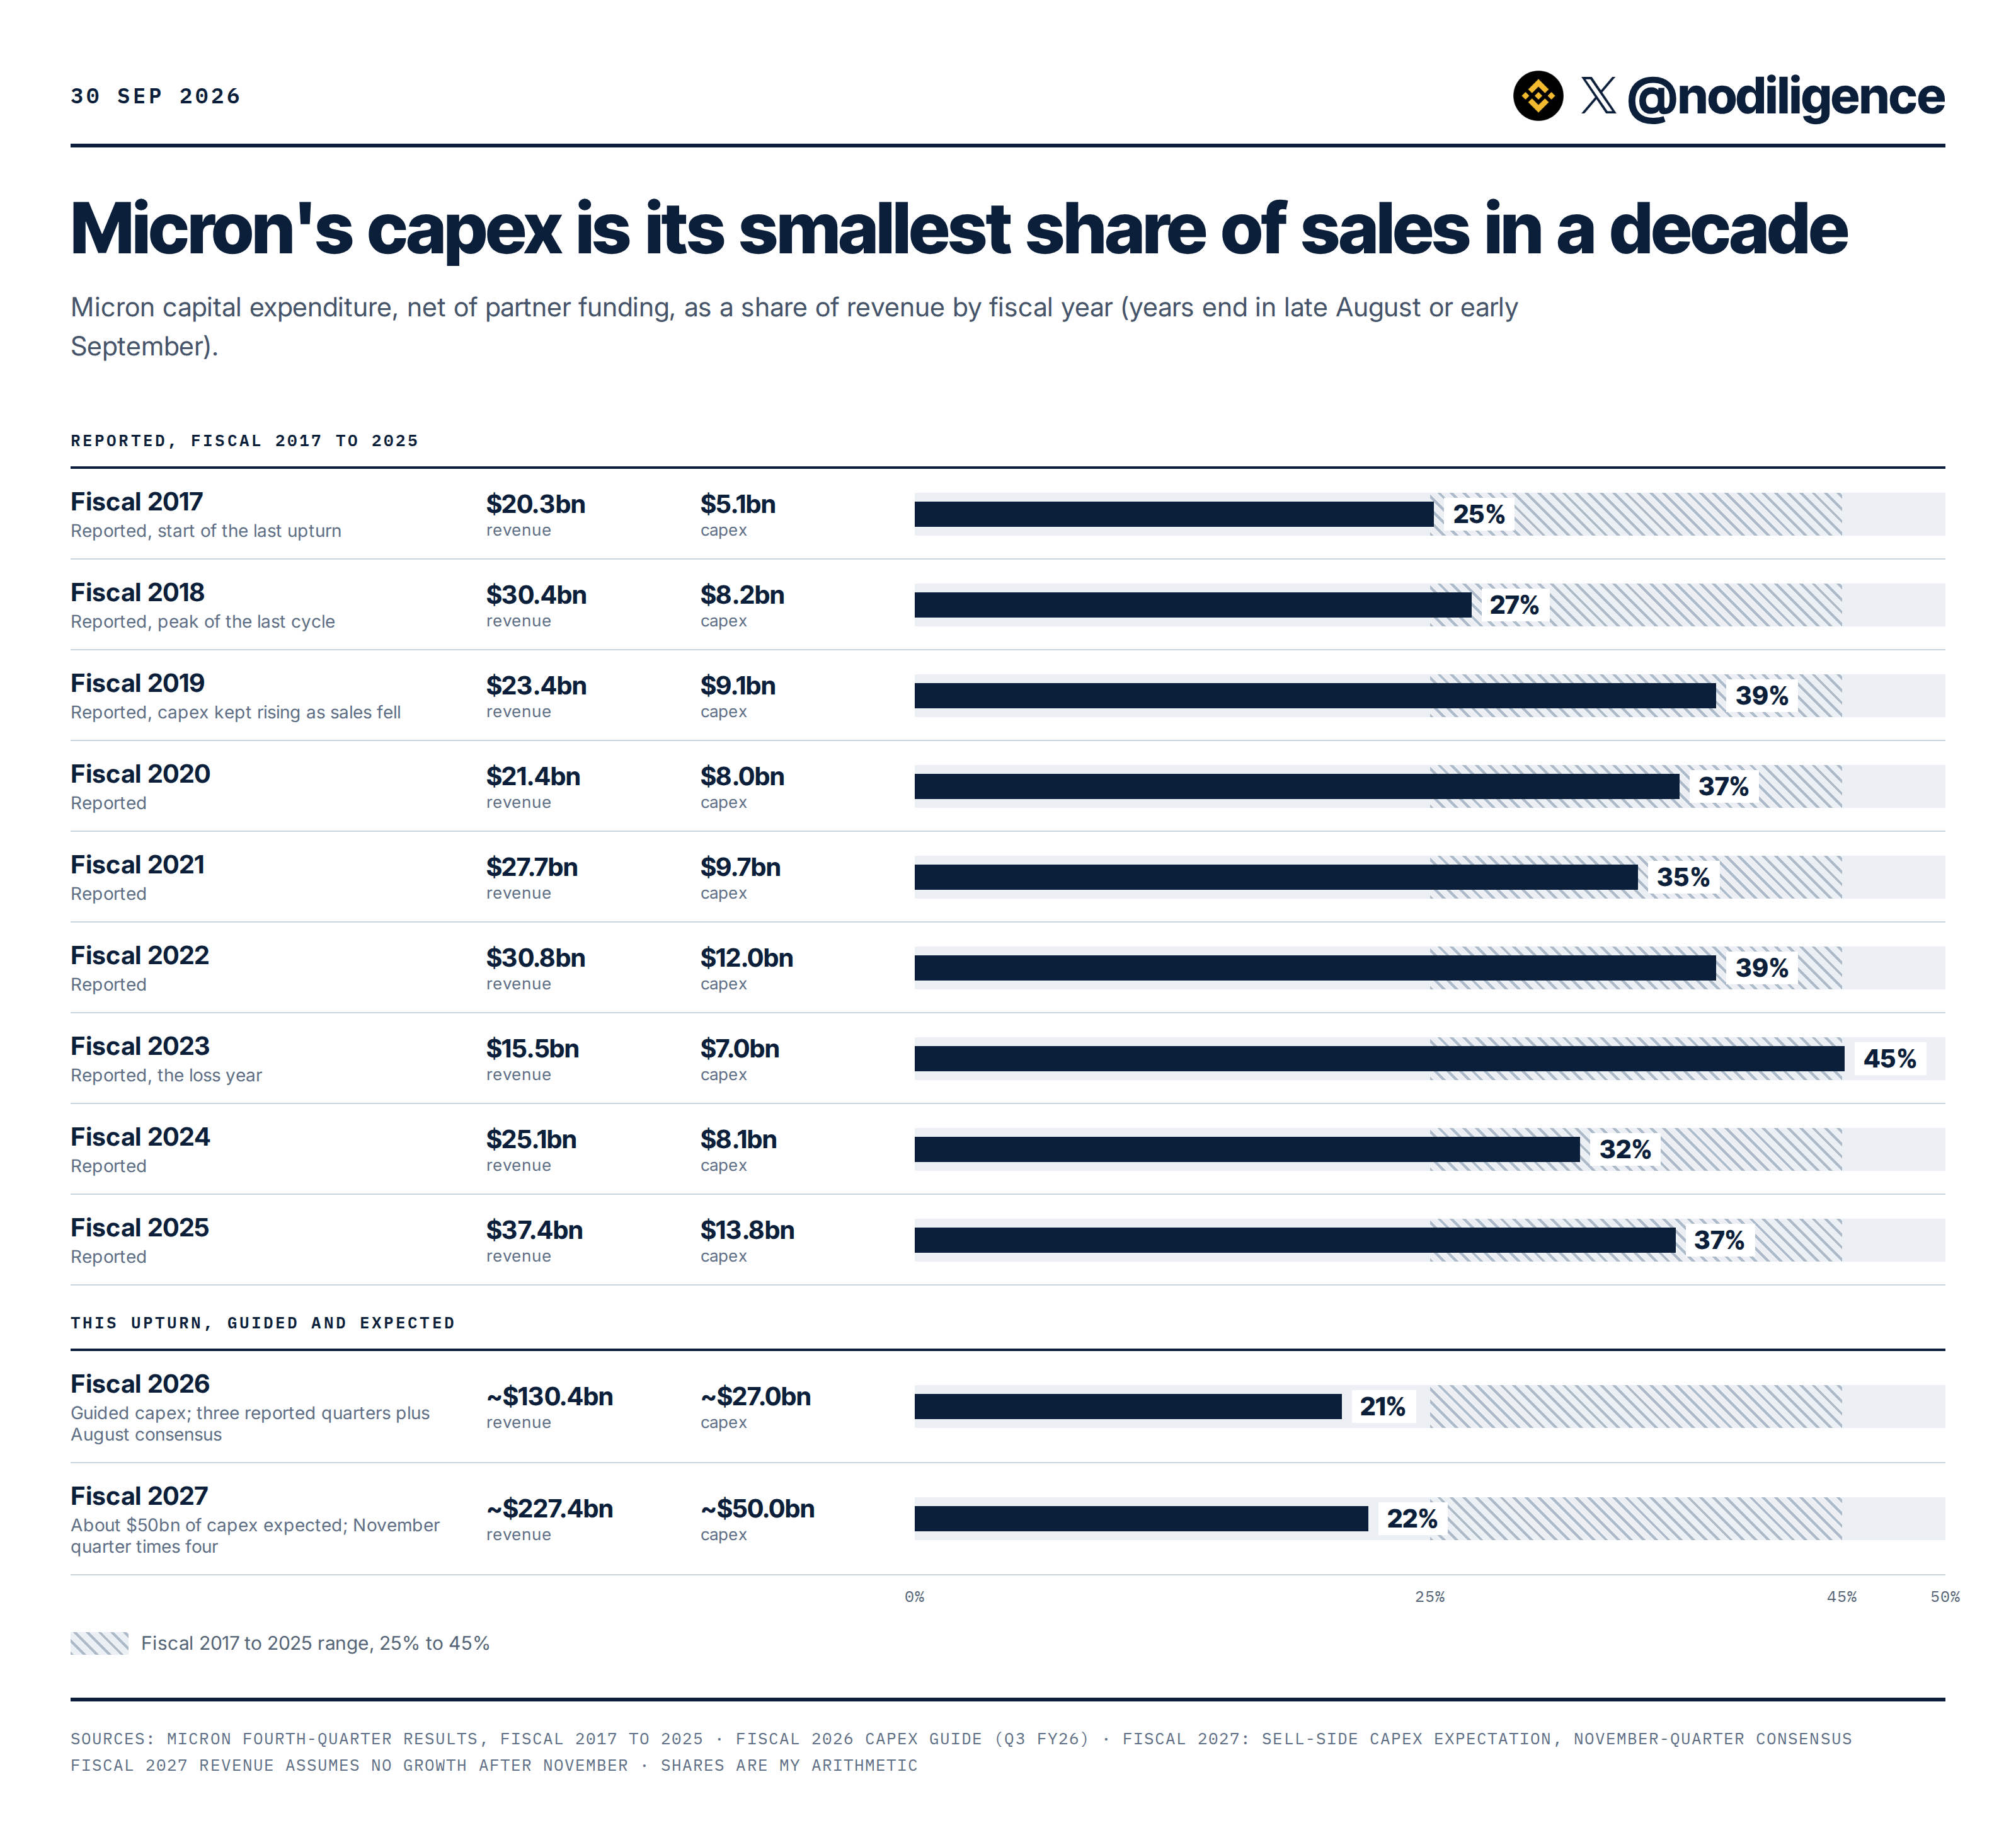
Micron hat etwa 27 Mrd. US-Dollar Capex für Fiskal 2026 angeleitet – grob 21 % von rund 130 Mrd. US-Dollar Umsatz. Selbst wenn die Capex in Fiskal 2027 auf die etwa 50 Mrd. US-Dollar steigt, die die Straße erwartet, und der Umsatz nie über das November-Quartal hinaus wächst, sind die Capex immer noch nur etwa 22 % des Umsatzes. Die absoluten Dollar-Beträge sind riesig, aber in Relation zu dem, was Micron verdient, ist das immer noch der niedrigste Anteil, den das Unternehmen in einem Jahrzehnt ausgegeben hat.
Die Reinraumkapazität begrenzt bereits, was die Speicherhersteller hinzufügen können.
Samsung hat gesagt, dass das Wachstum der Lieferung in 2026 und 2027 durch die Kapazität des Reinraums begrenzt ist,
die nächste große Großanlage von SK hynix läuft Mitte 2027 an und die von Samsung 2028, und
HBM nutzt etwa die dreifache Wafer-Fläche von DDR5 für die gleiche Kapazität.
Also führt auch viel neues Wafer-Capex nicht automatisch zu normalem DRAM-Angebot.
Kunden zahlen im Voraus, um sich die Versorgung zu sichern
Im Juni hat Micron 16 mehrjährige Vereinbarungen angekündigt, die etwa 20 % seines DRAM-Volumens und ein Drittel seines NAND abdecken. Das sind Take-or-pay-Verträge mit bindenden Volumina. Kunden stellen etwa 22 Mrd. US-Dollar an Einlagen und Zusagen bereit, davon rund 18 Mrd. US-Dollar in Cash – und dieser Cash verdient ihnen nichts. Bei 5 % verzichten sie auf etwa 900 Mio. US-Dollar Zinsen pro Jahr, nur um sicher zu wissen, dass der Speicher da sein wird. Der CEO von Micron hat gesagt, Kunden wollten etwa 50 % mehr Kapazität, als Micron zusagen kann.
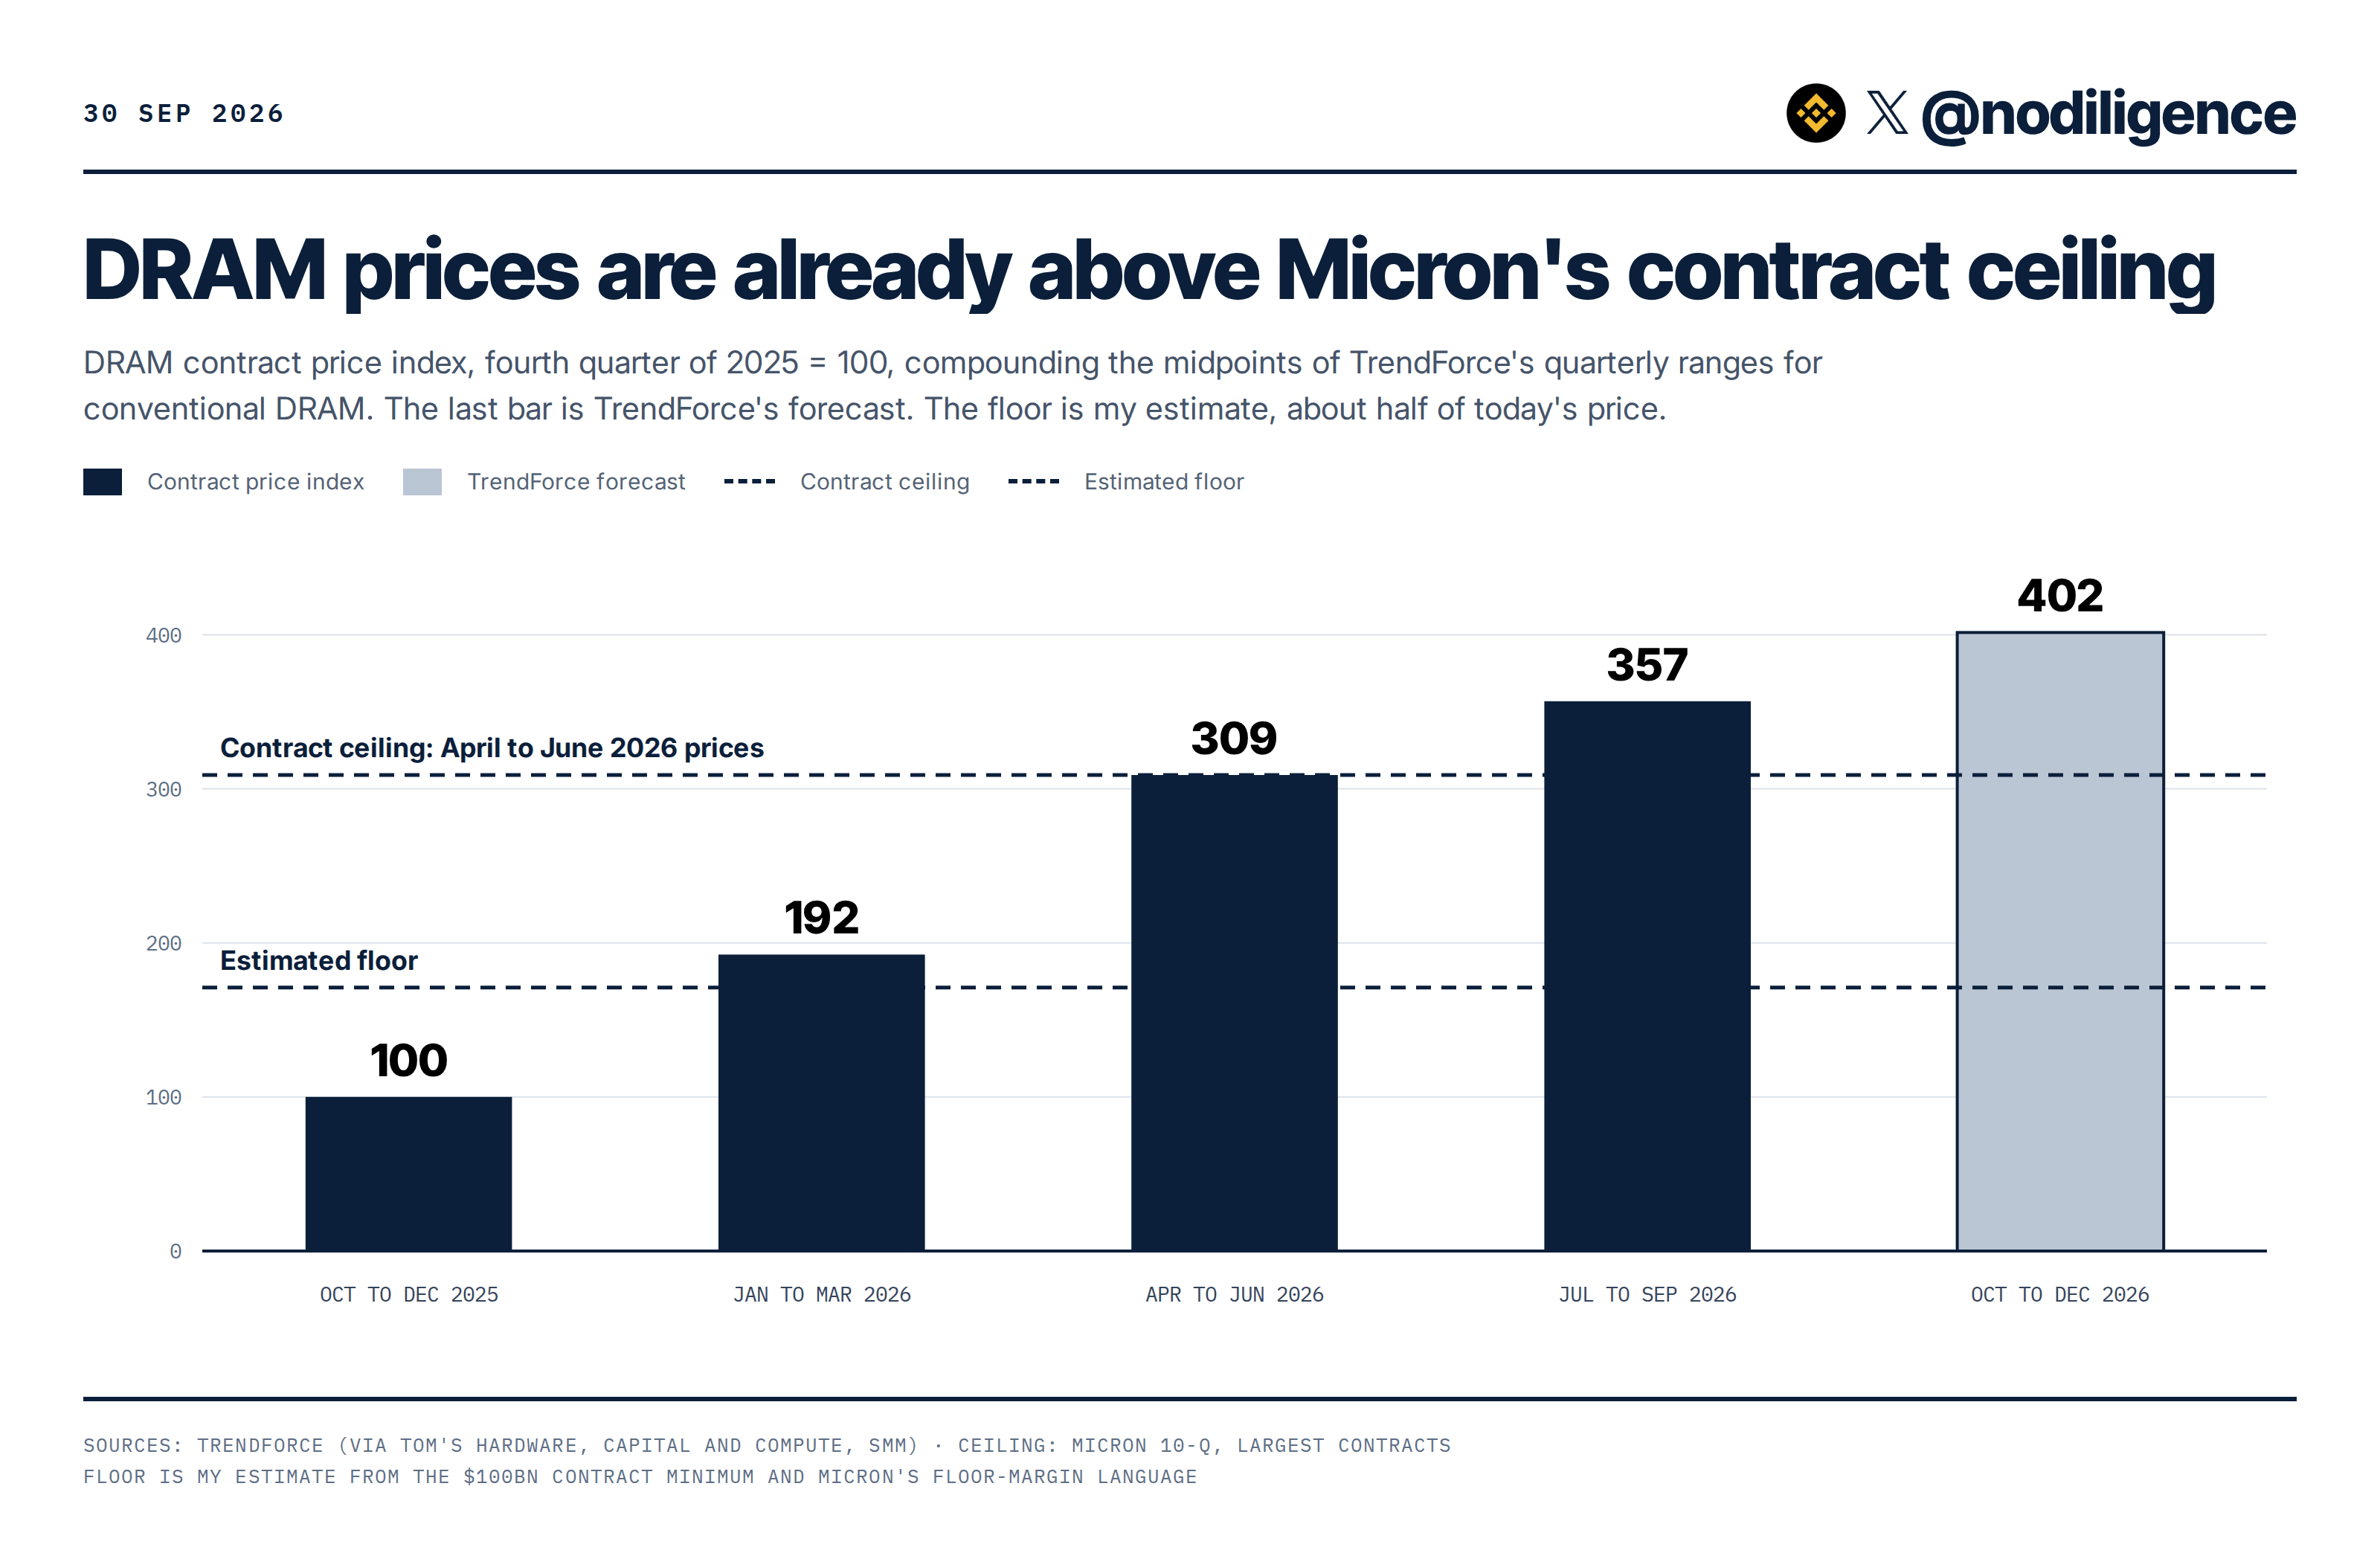
Die größten Verträge deckeln die Preise nahe dem Niveau des Marktes von April bis Juni. Diese Kunden haben im Voraus gegen eine Obergrenze gezahlt, die der Markt fast sofort durchbrochen hat. TrendForce lag bei den Vertragspreisen im Quartal im September etwa 15 % über diesem Niveau und steuert bis Dezember auf etwa 30 % darüber.
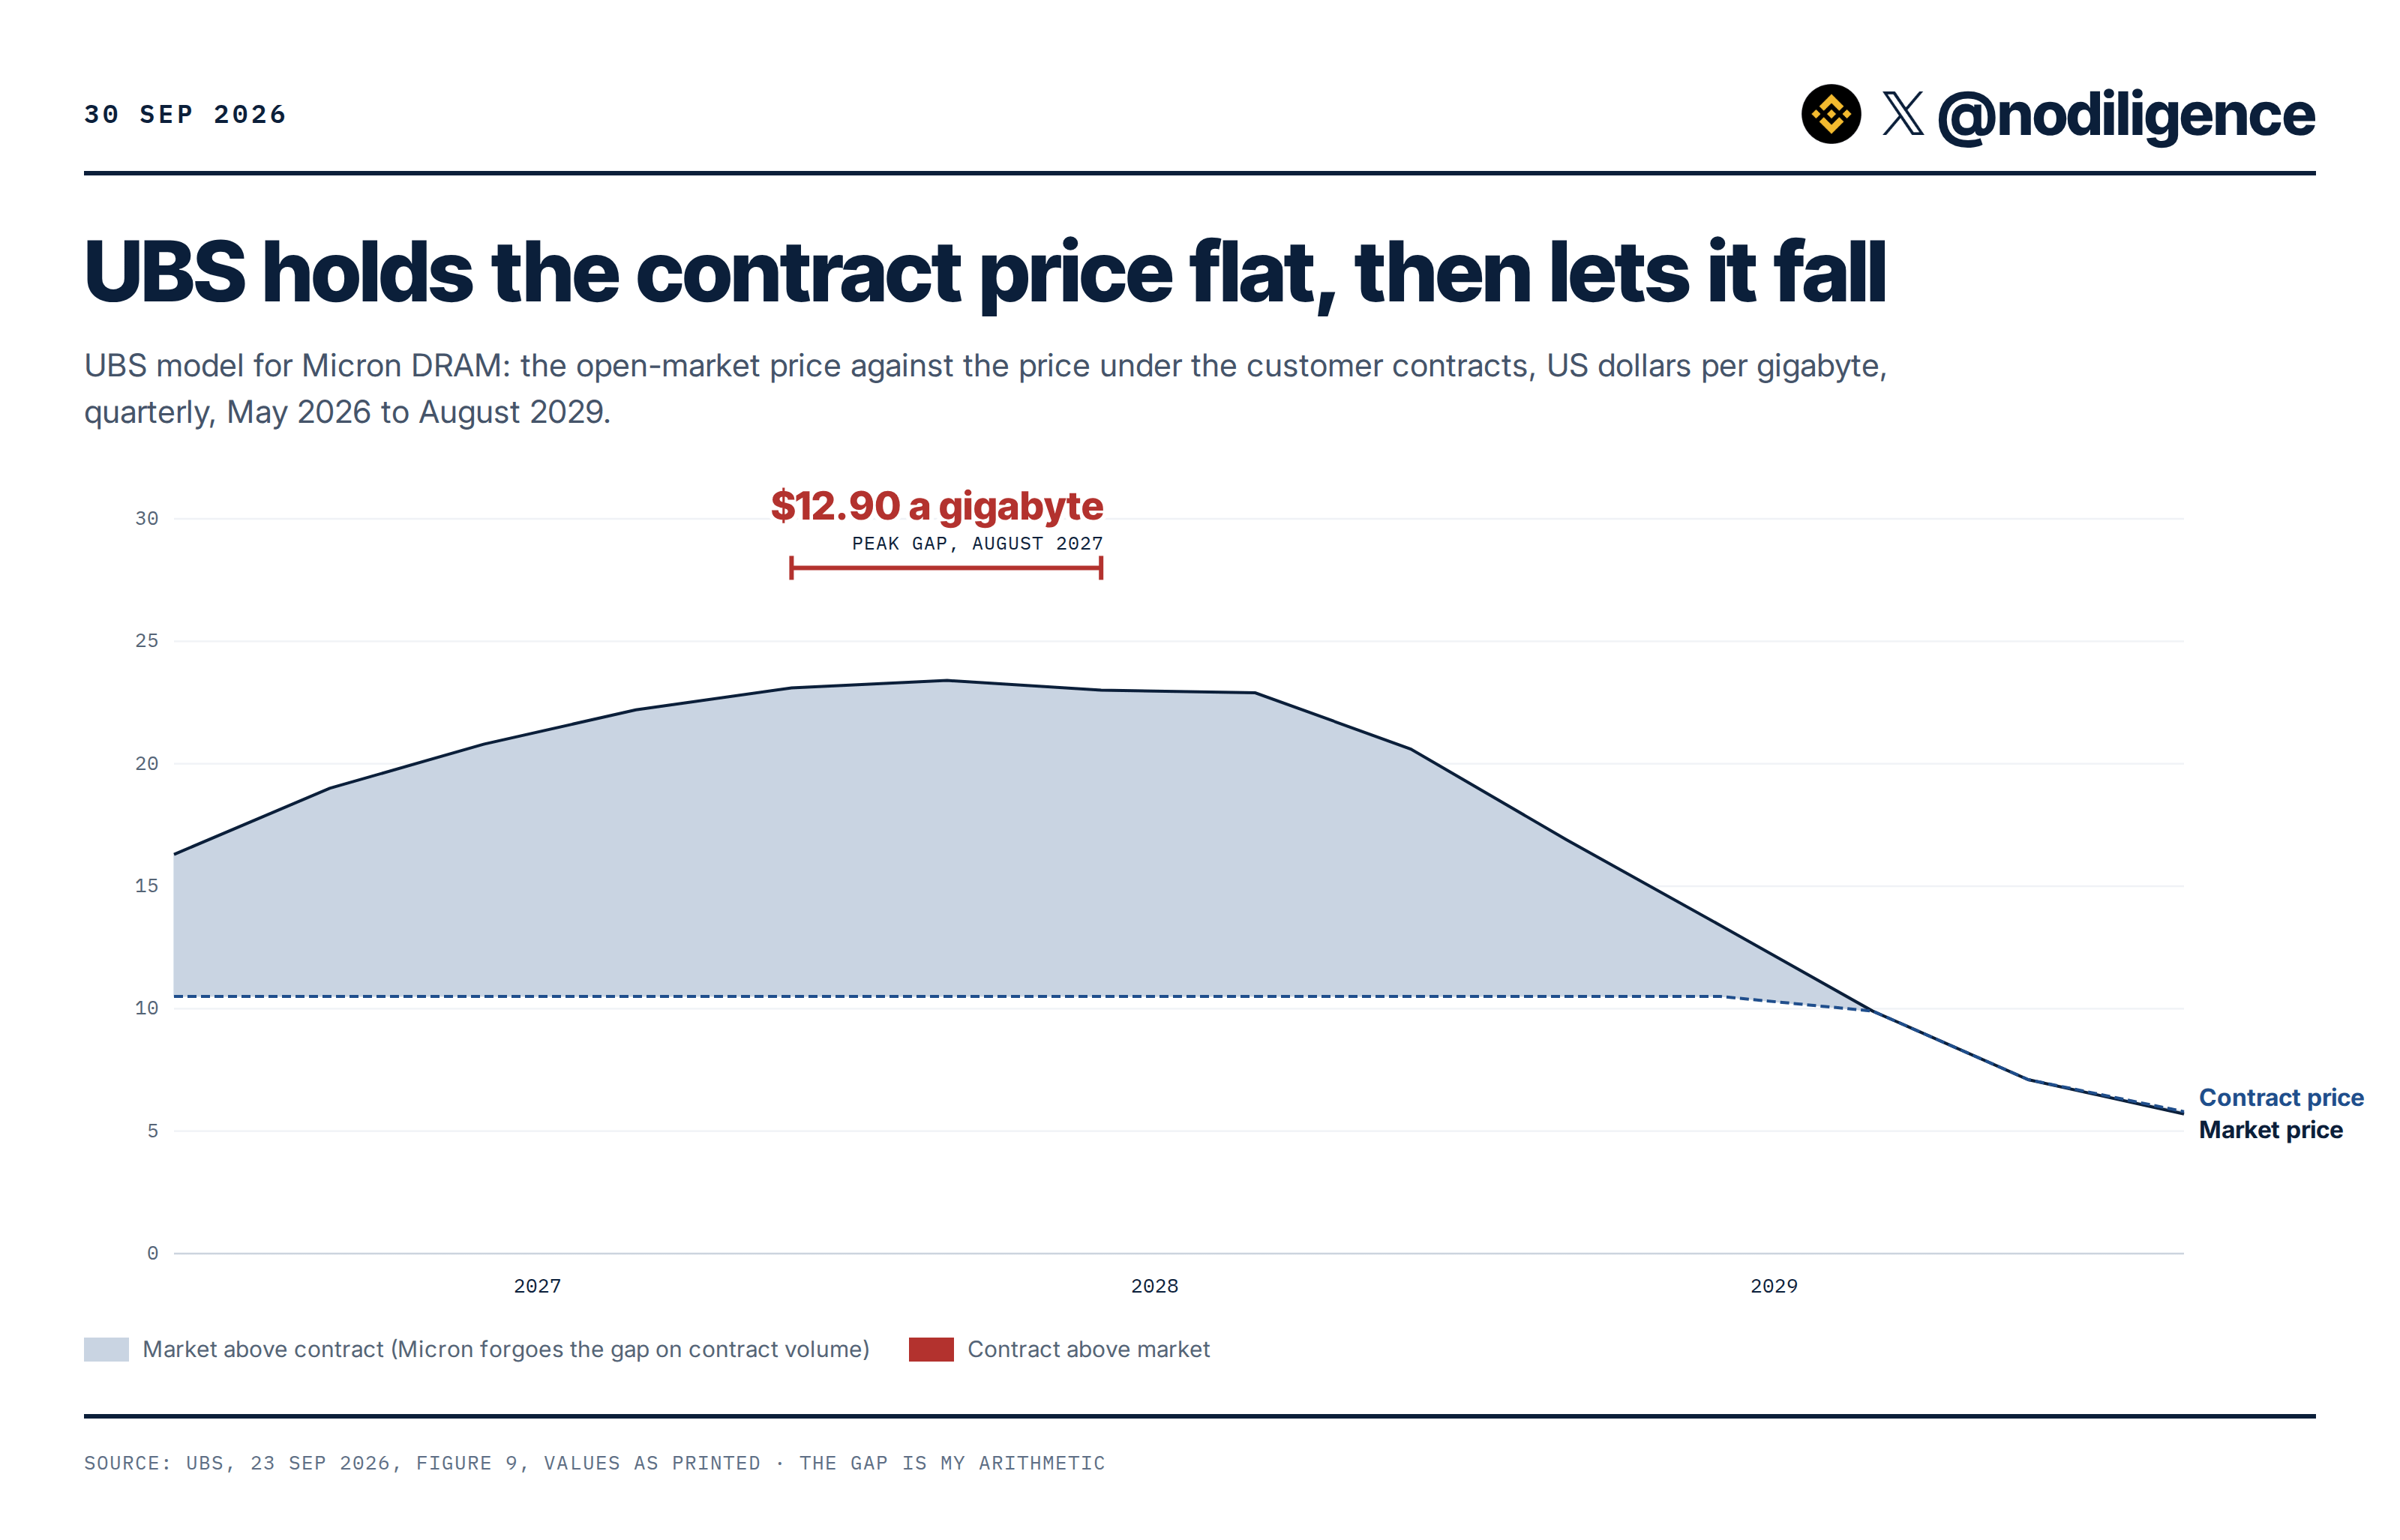
UBS zieht diese Lücke deutlich länger durch. Das Open-Market-Preisniveau steigt von 16,30 US-Dollar auf 23,4 US-Dollar pro Gigabyte und bleibt über 20 US-Dollar, bis Mitte 2028 – während der Vertrags-Preis bei 10,50 US-Dollar liegt. In diesem Modell ist die Knappheit nicht wirklich für nahezu zwei weitere Jahre vom Tisch.
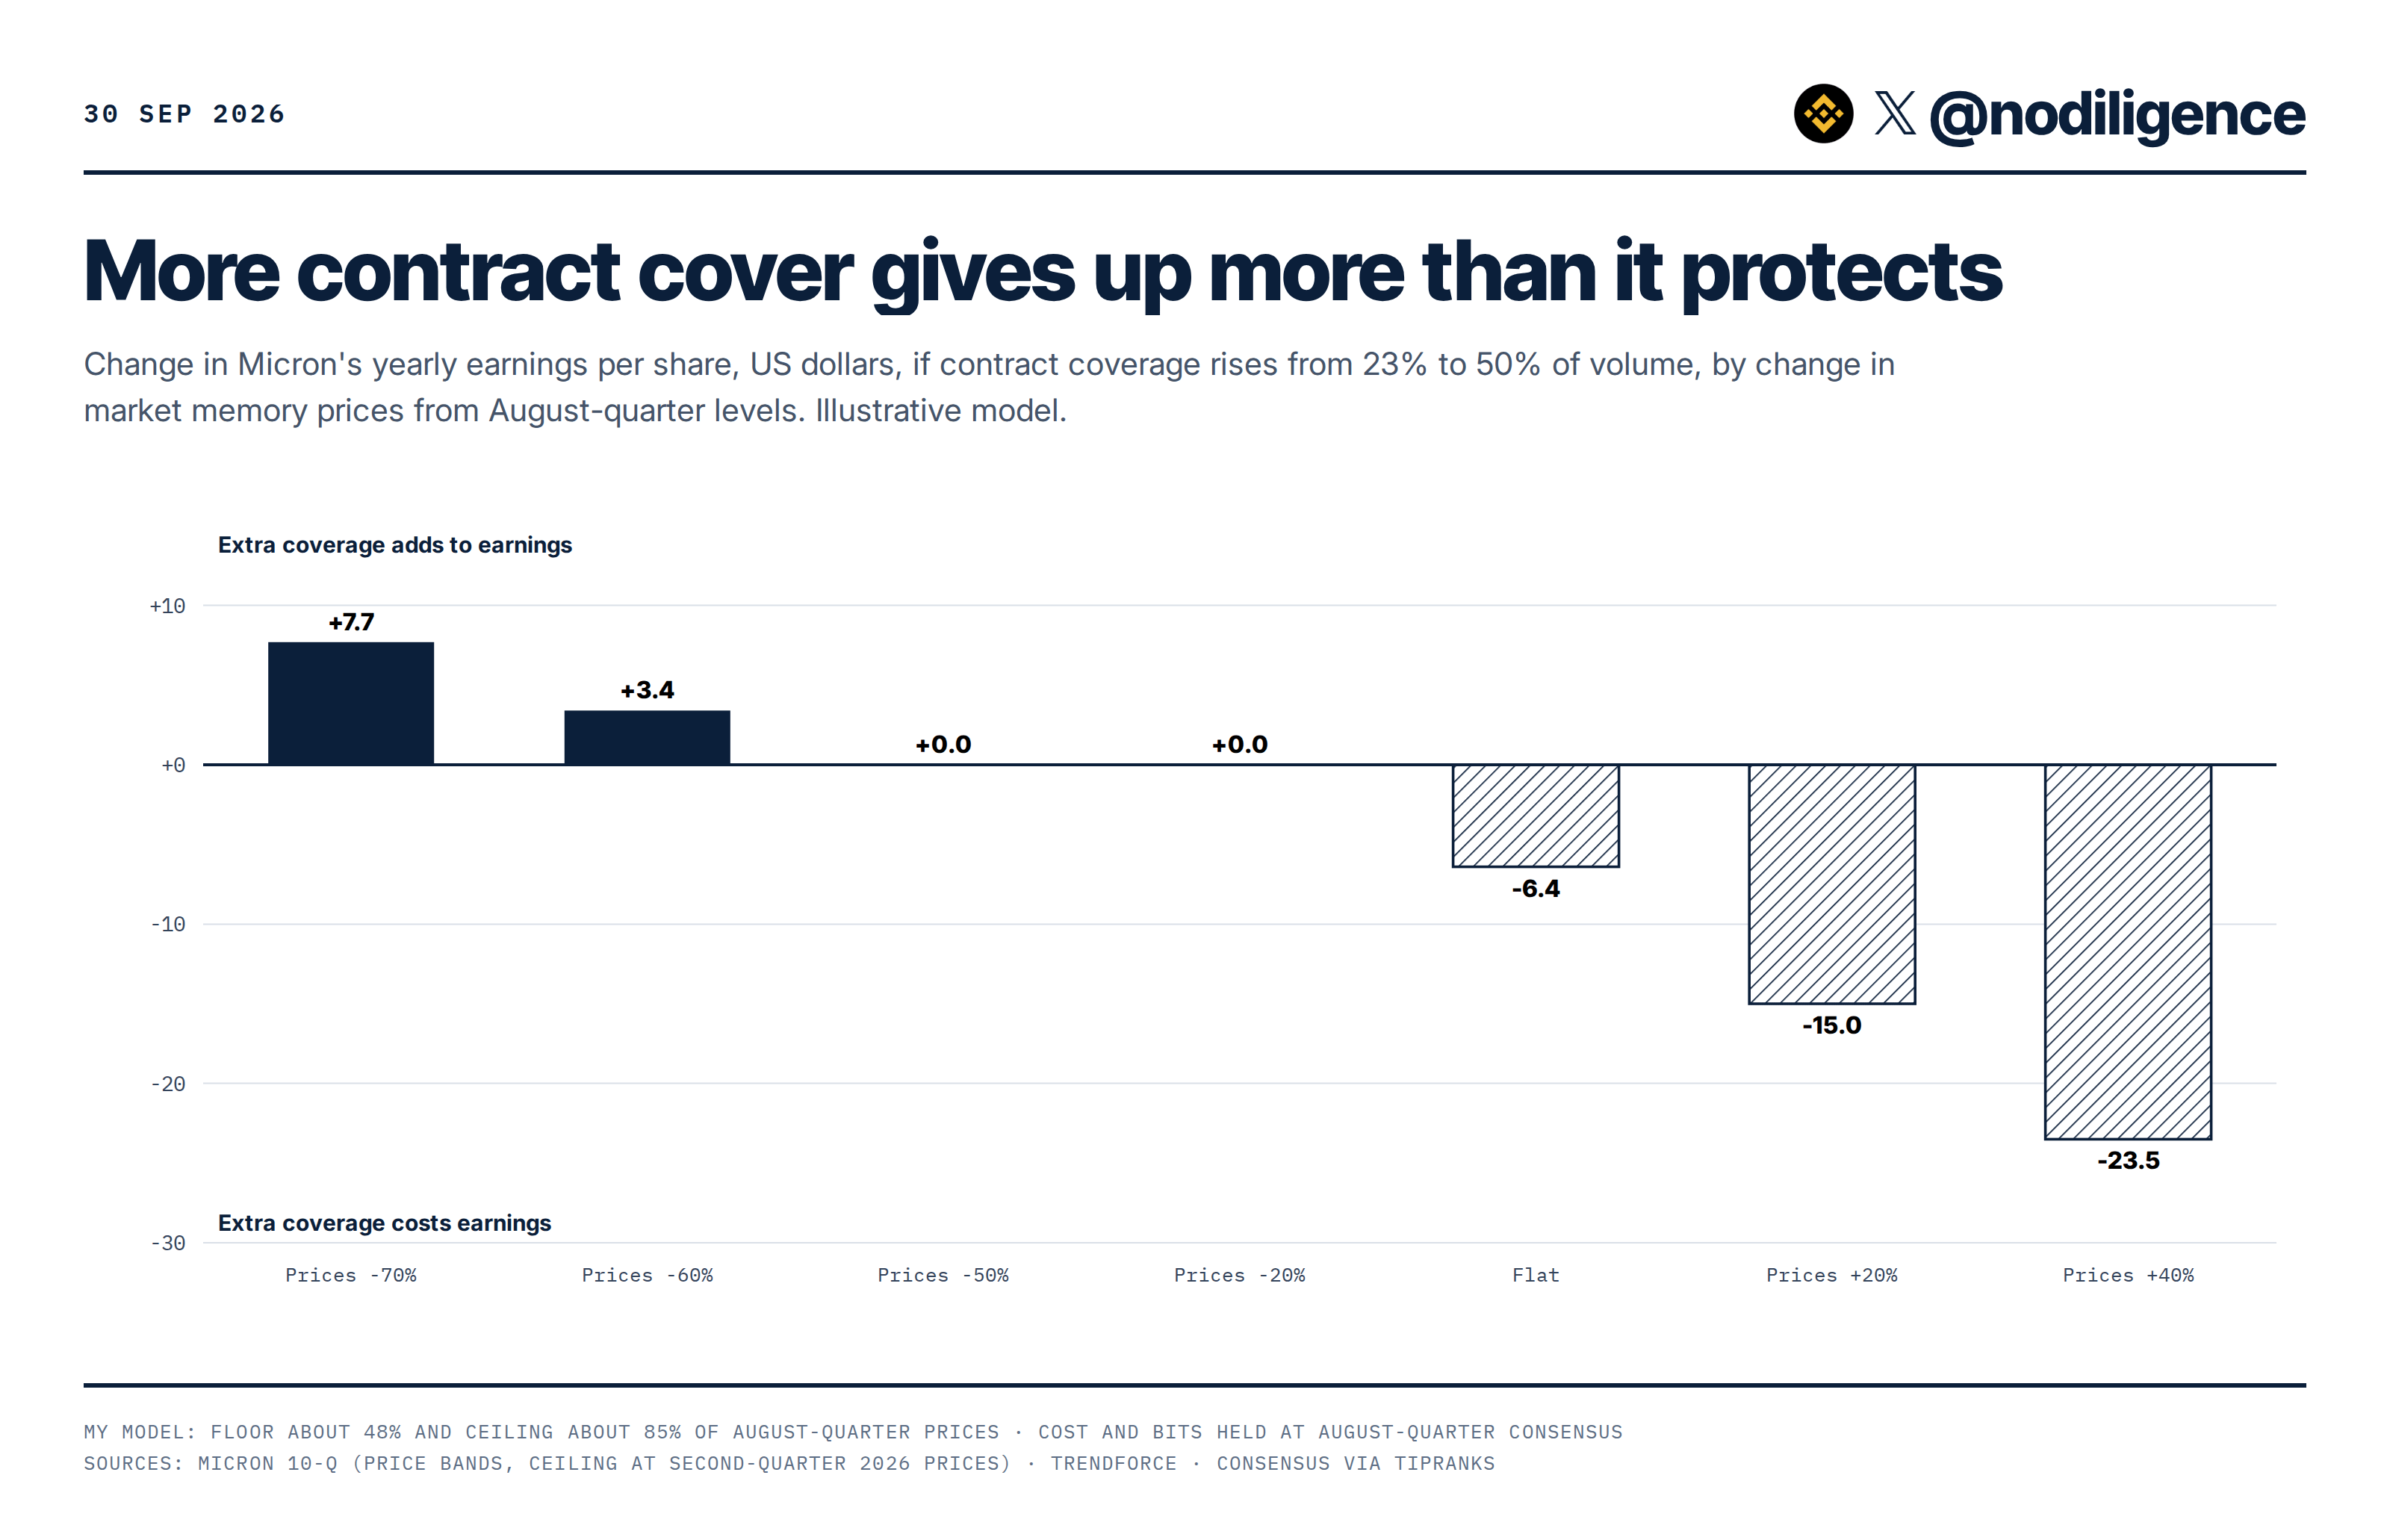
Micron hat außerdem ungefähr drei Viertel seines DRAM zu Marktpreisen im Bestand gelassen. In meinem Modell kostet es – wenn man die Vertragsabdeckung von 23 % auf 50 % erhöht – etwa 6,4 US-Dollar jährliches EPS zu den heutigen Preisen und etwa 15 US-Dollar, falls die Preise um weitere 20 % steigen. Es hilft nur, wenn die Preise um mehr als etwa die Hälfte fallen. Das Management hätte mehr Volumen fest einbuchen können und hat es trotzdem nicht getan.
Ein schlechtes Jahr für Micron ist jetzt ein profitables
Micron verlor in Fiskal 2023 4,45 US-Dollar je Aktie. Die Verträge machen eine Wiederholung deutlich schwerer. Das Management sagt, dass Floor-Preise die Margen immer noch deutlich über jedem früheren Höchststand halten – der bei etwa 62 % lag. Und drei verschiedene Arten, in die Floor-Marge zurückzurechnen – die Formulierung zur Marge, das 100-Mrd.-US-Dollar-Vertragsminimum und das abgedeckte Volumen – ergeben zusammen ungefähr die Hälfte des heutigen Preises. Das ist etwa dort, wo der Markt im Februar war, als Micron im Quartal 12,20 US-Dollar je Aktie verdiente.
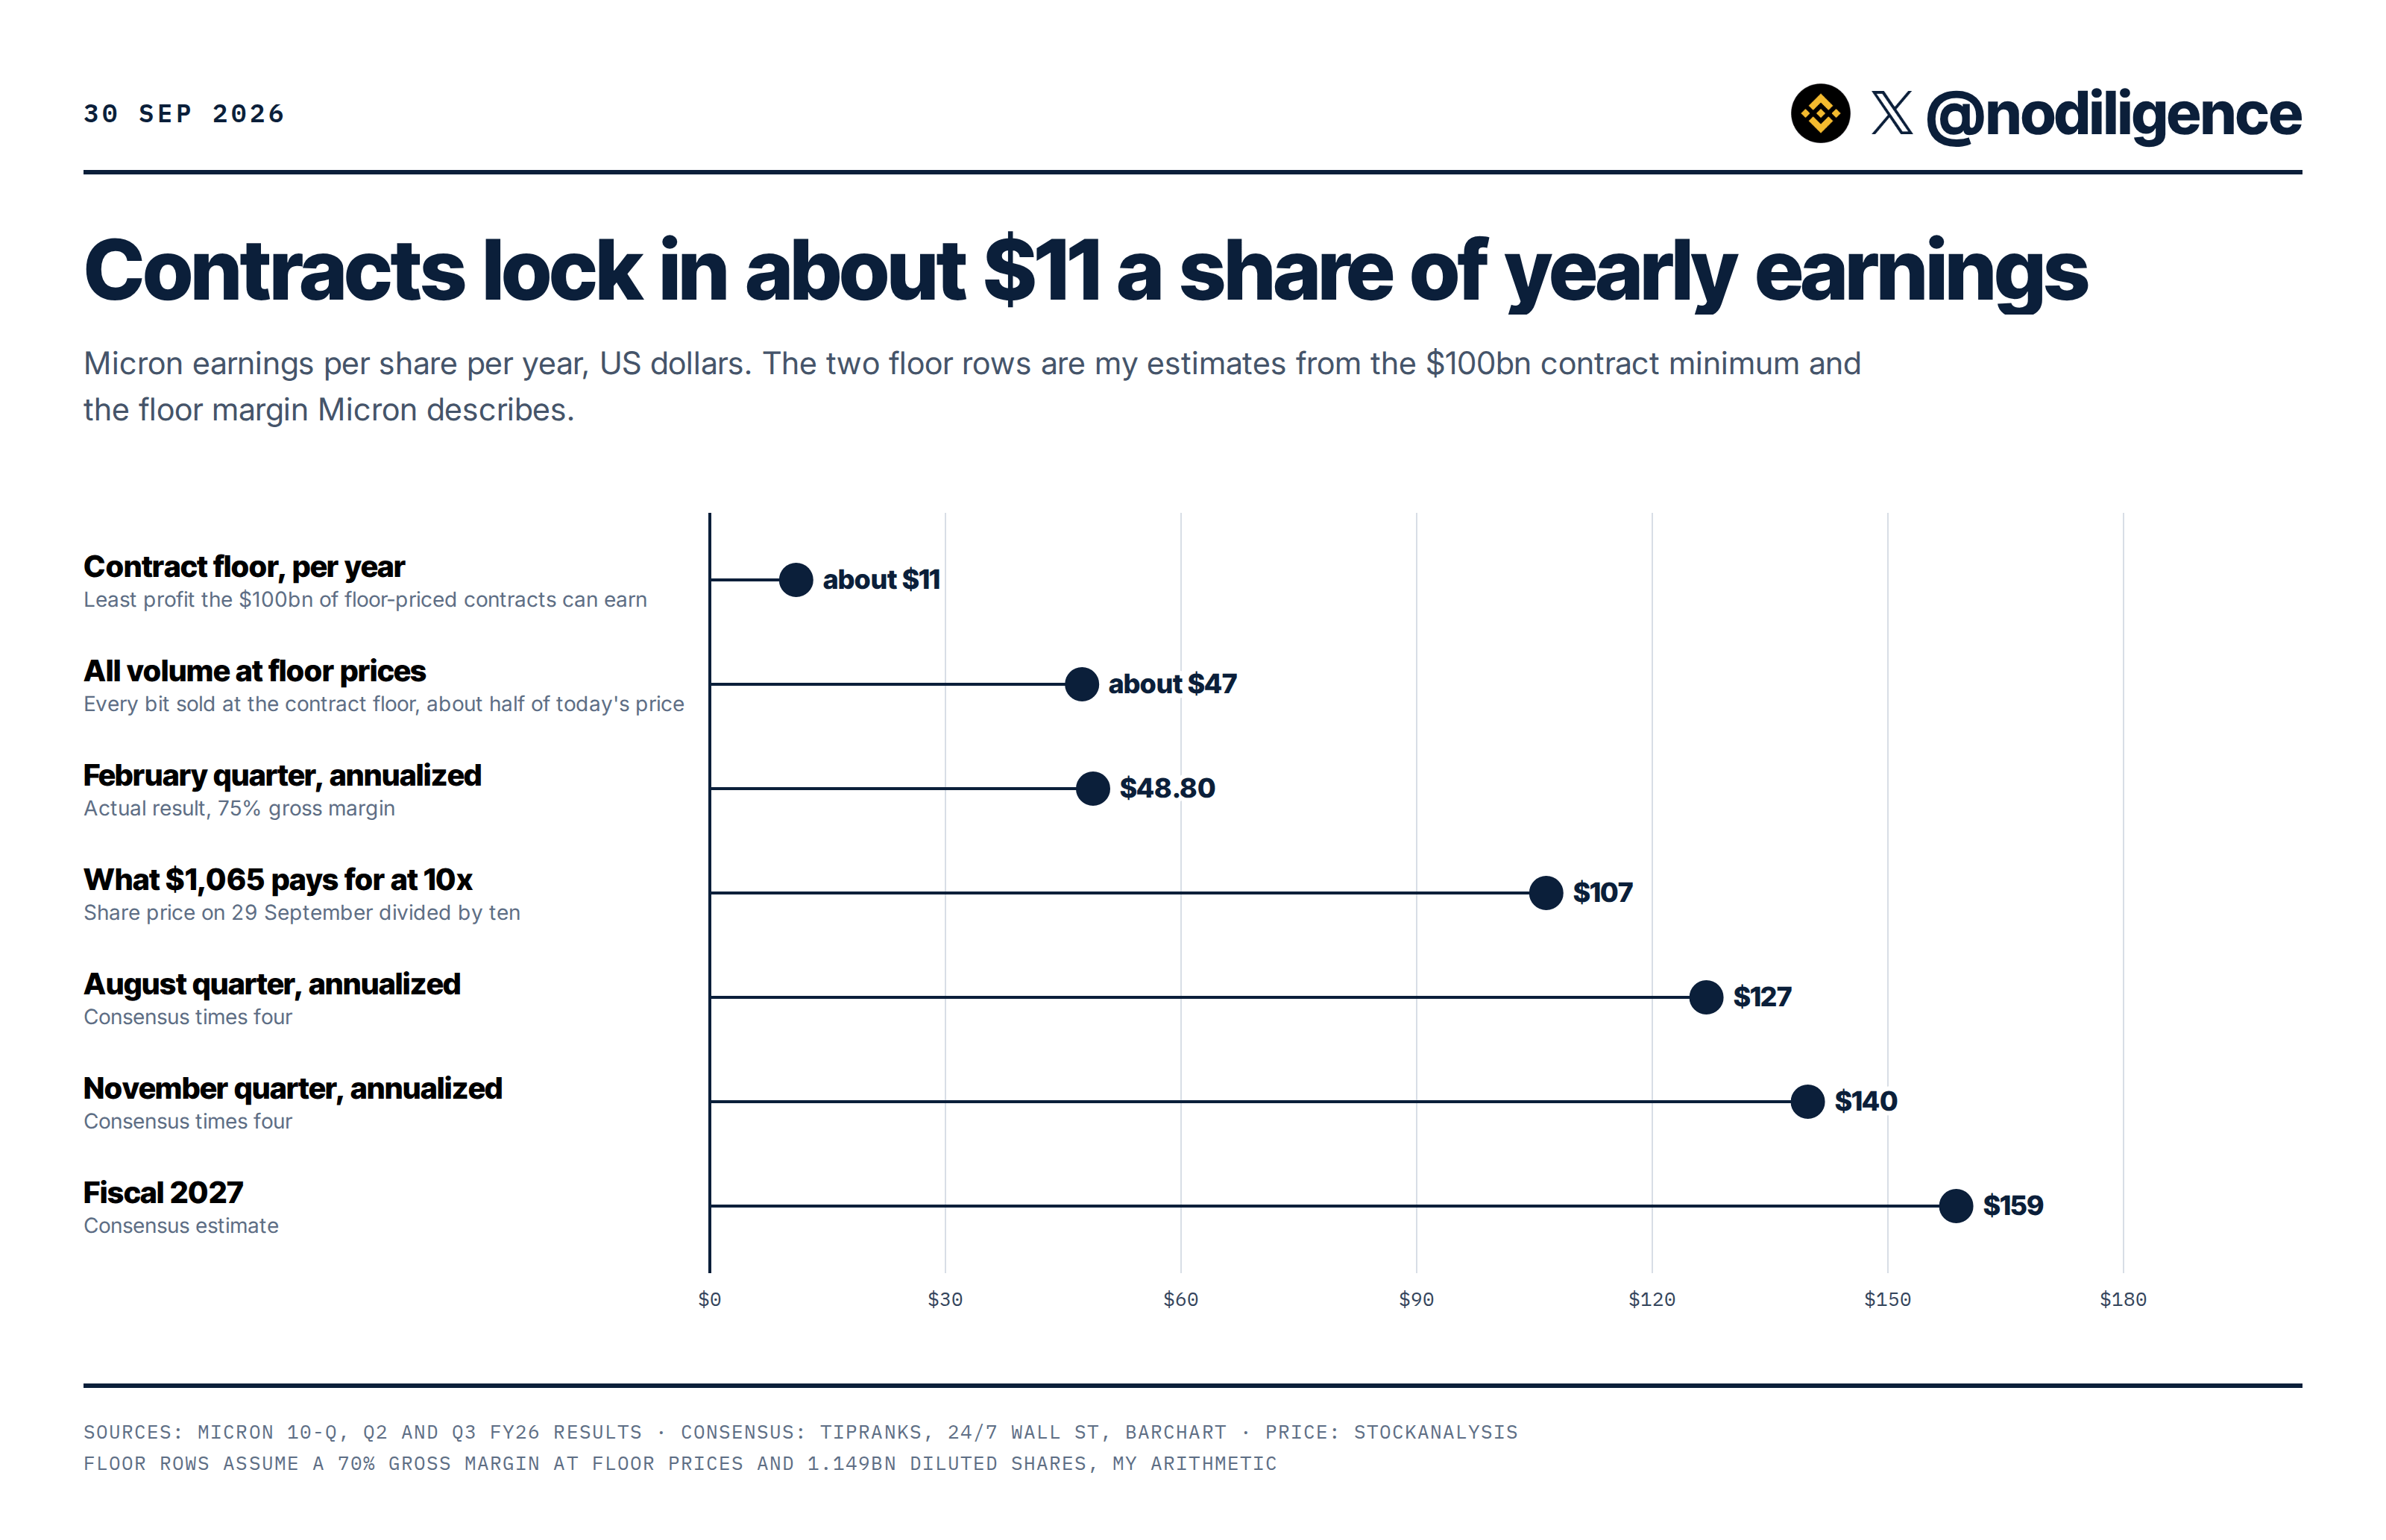
Auf Basis meiner Zahlen liegt ein schlechtes Jahr bei etwa 47 bis 49 US-Dollar je Aktie – nahe an dem Sechsfachen dessen, was Micron in Fiskal 2025 verdient hat (8,29 US-Dollar). Die Floor-preisgebundenen Verträge selbst sichern nur ungefähr 11 US-Dollar davon. Das Take-or-pay-Volumen macht mehr Arbeit, weil 2023 nicht nur ein Preisproblem war: Micron hatte ungenutzte Fertigungskapazitäten und schrieb Vorräte ab. Take-or-pay bedeutet weniger ungenutzte Fabs, wenn die Spot-Nachfrage einbricht.
HBM-Preise müssen von hier aus wieder steigen
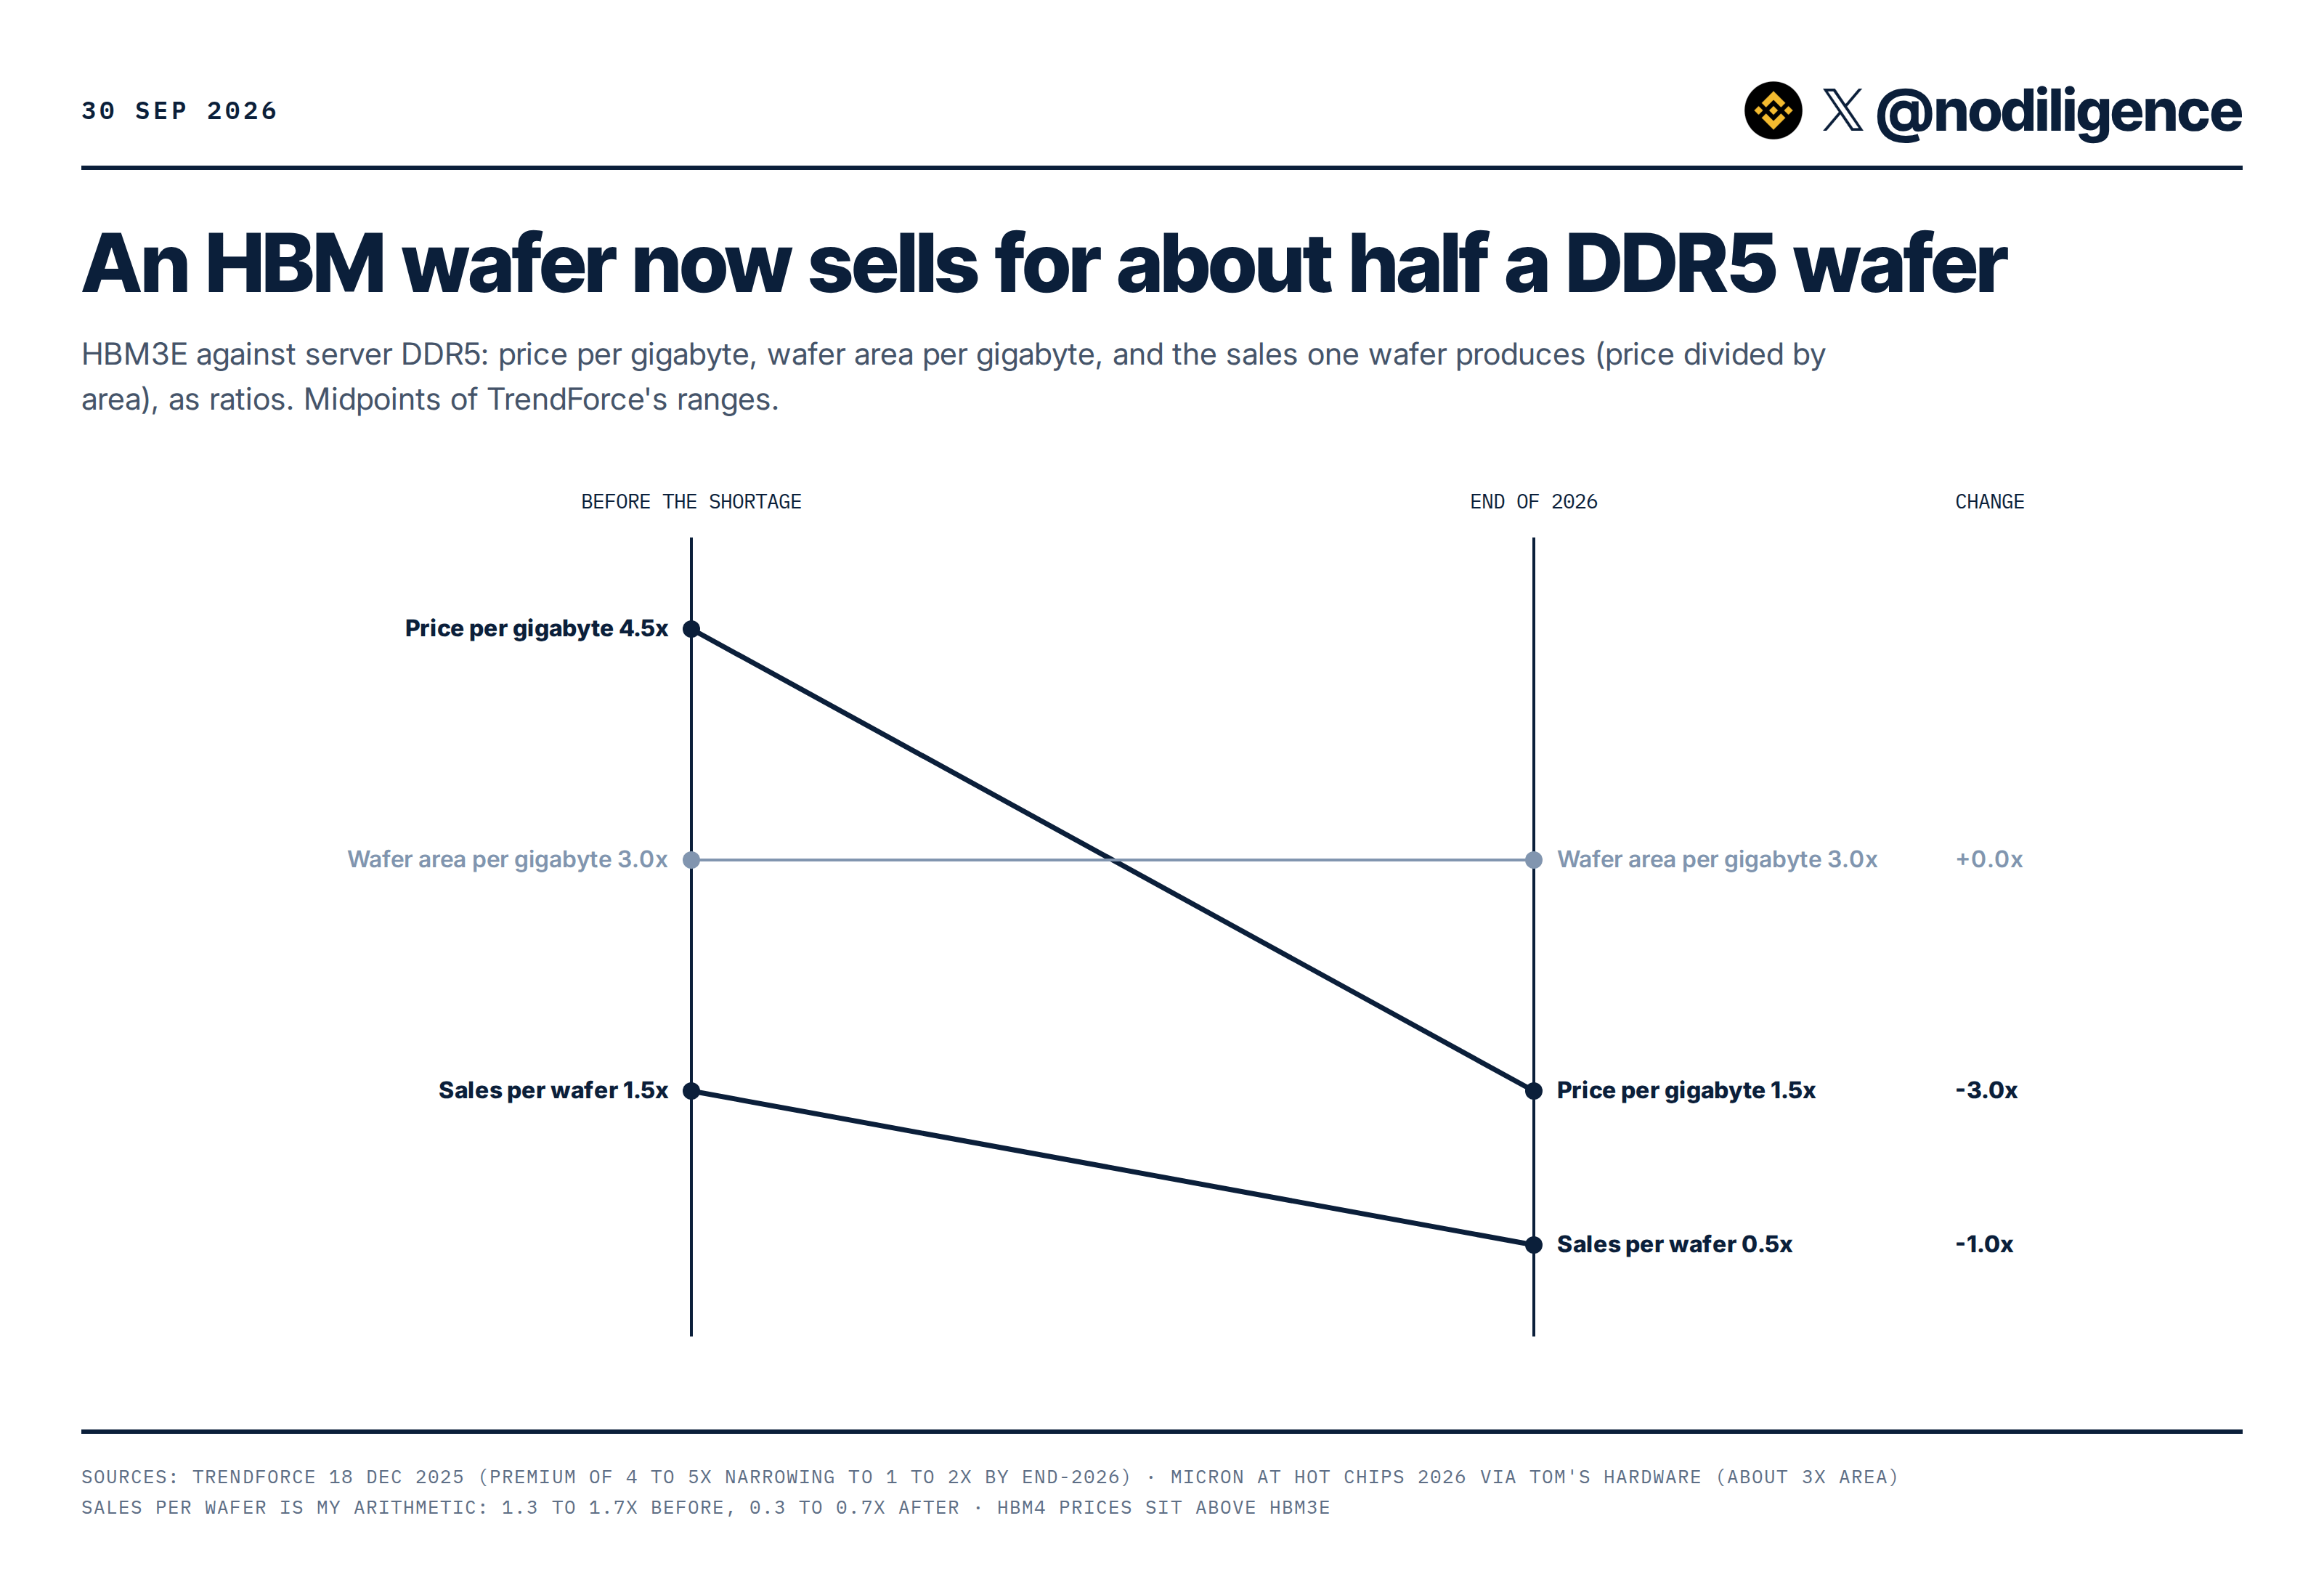
HBM trägt immer noch das Premium-Label, aber Micron verdient derzeit mehr Geld pro Wafer mit normalem DRAM. TrendForce sagte, HBM3E wurde früher für vier bis fünf Mal Server-DDR5 pro Bit verkauft, aber das engte sich bis Ende 2026 auf das 1- bis 2-Fache ein, während HBM immer noch etwa die dreifache Wafer-Fläche beansprucht. Zieht man das zusammen, ist der Umsatz pro HBM-Wafer von etwa 1,5x eines DDR5-Wafers auf etwa 0,5x gefallen.
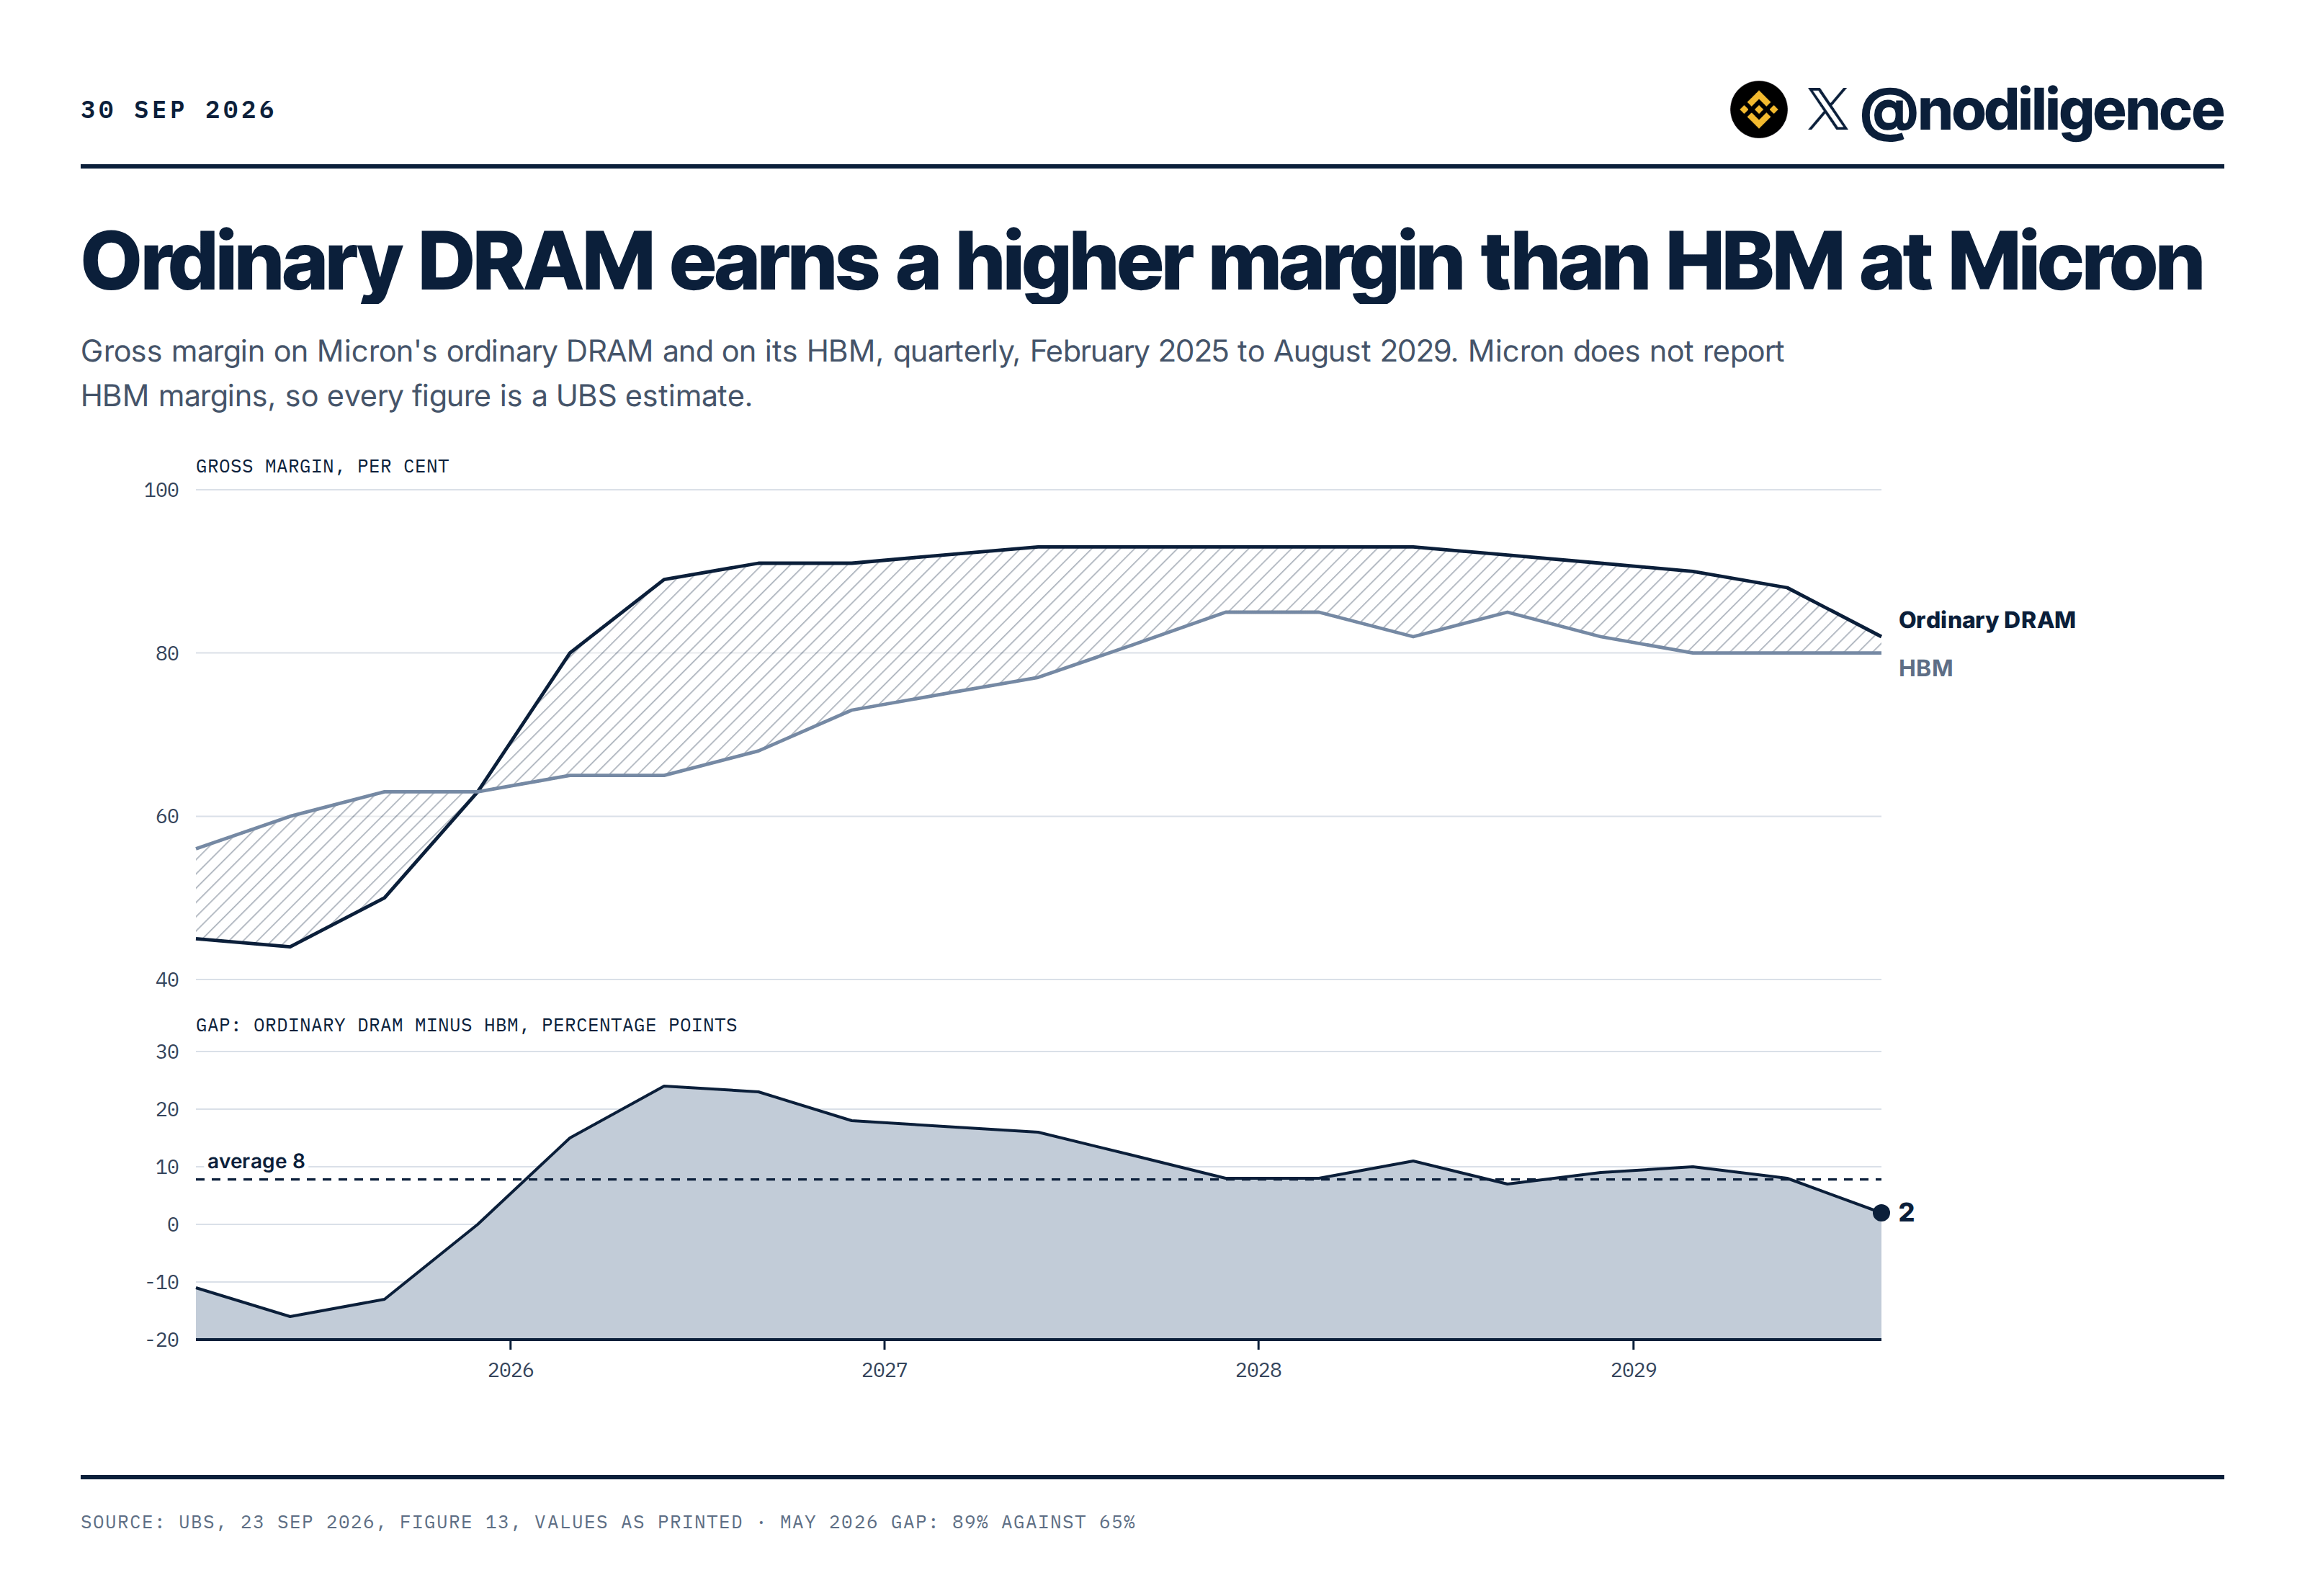
UBS sieht Micron im Mai bei etwa 89 % Bruttomarge bei normalem DRAM und bei 65 % bei HBM. Wenn das so bleibt, gibt es für Micron einen ziemlich naheliegenden Grund, Wafer in DDR5 zu halten, bis HBM-Preise aufholen.
TrendForce erwartet bereits, dass die HBM-Vertrags-Konditionen 2027 deutlich steigen. HBM4 und HBM4E liegen außerhalb der Preisobergrenze in den Vereinbarungen von Micron.
Wenn HBM 2027 grob ein 100-Mrd.-US-Dollar-Markt ist und Micron davon ein wenig mehr als ein Fünftel erhält, bringt es laut meiner Rechnung, HBM wieder auf das Niveau von DDR5 pro Wafer zu bringen, etwas in der Größenordnung von 16 US-Dollar je Aktie pro Jahr.
Wenn pro Chip weniger HBM-Stacks eingesetzt werden, fließen die Wafer wieder in Server-DRAM zurück – genau dann, wenn TrendForce seine Preisprognose für das vierte Quartal aufgrund der Cloud-Nachfrage anhebt. Micron erzielt dort aktuell ohnehin mehr Marge.
Das Quartal für heute Abend hat eine zusätzliche Woche
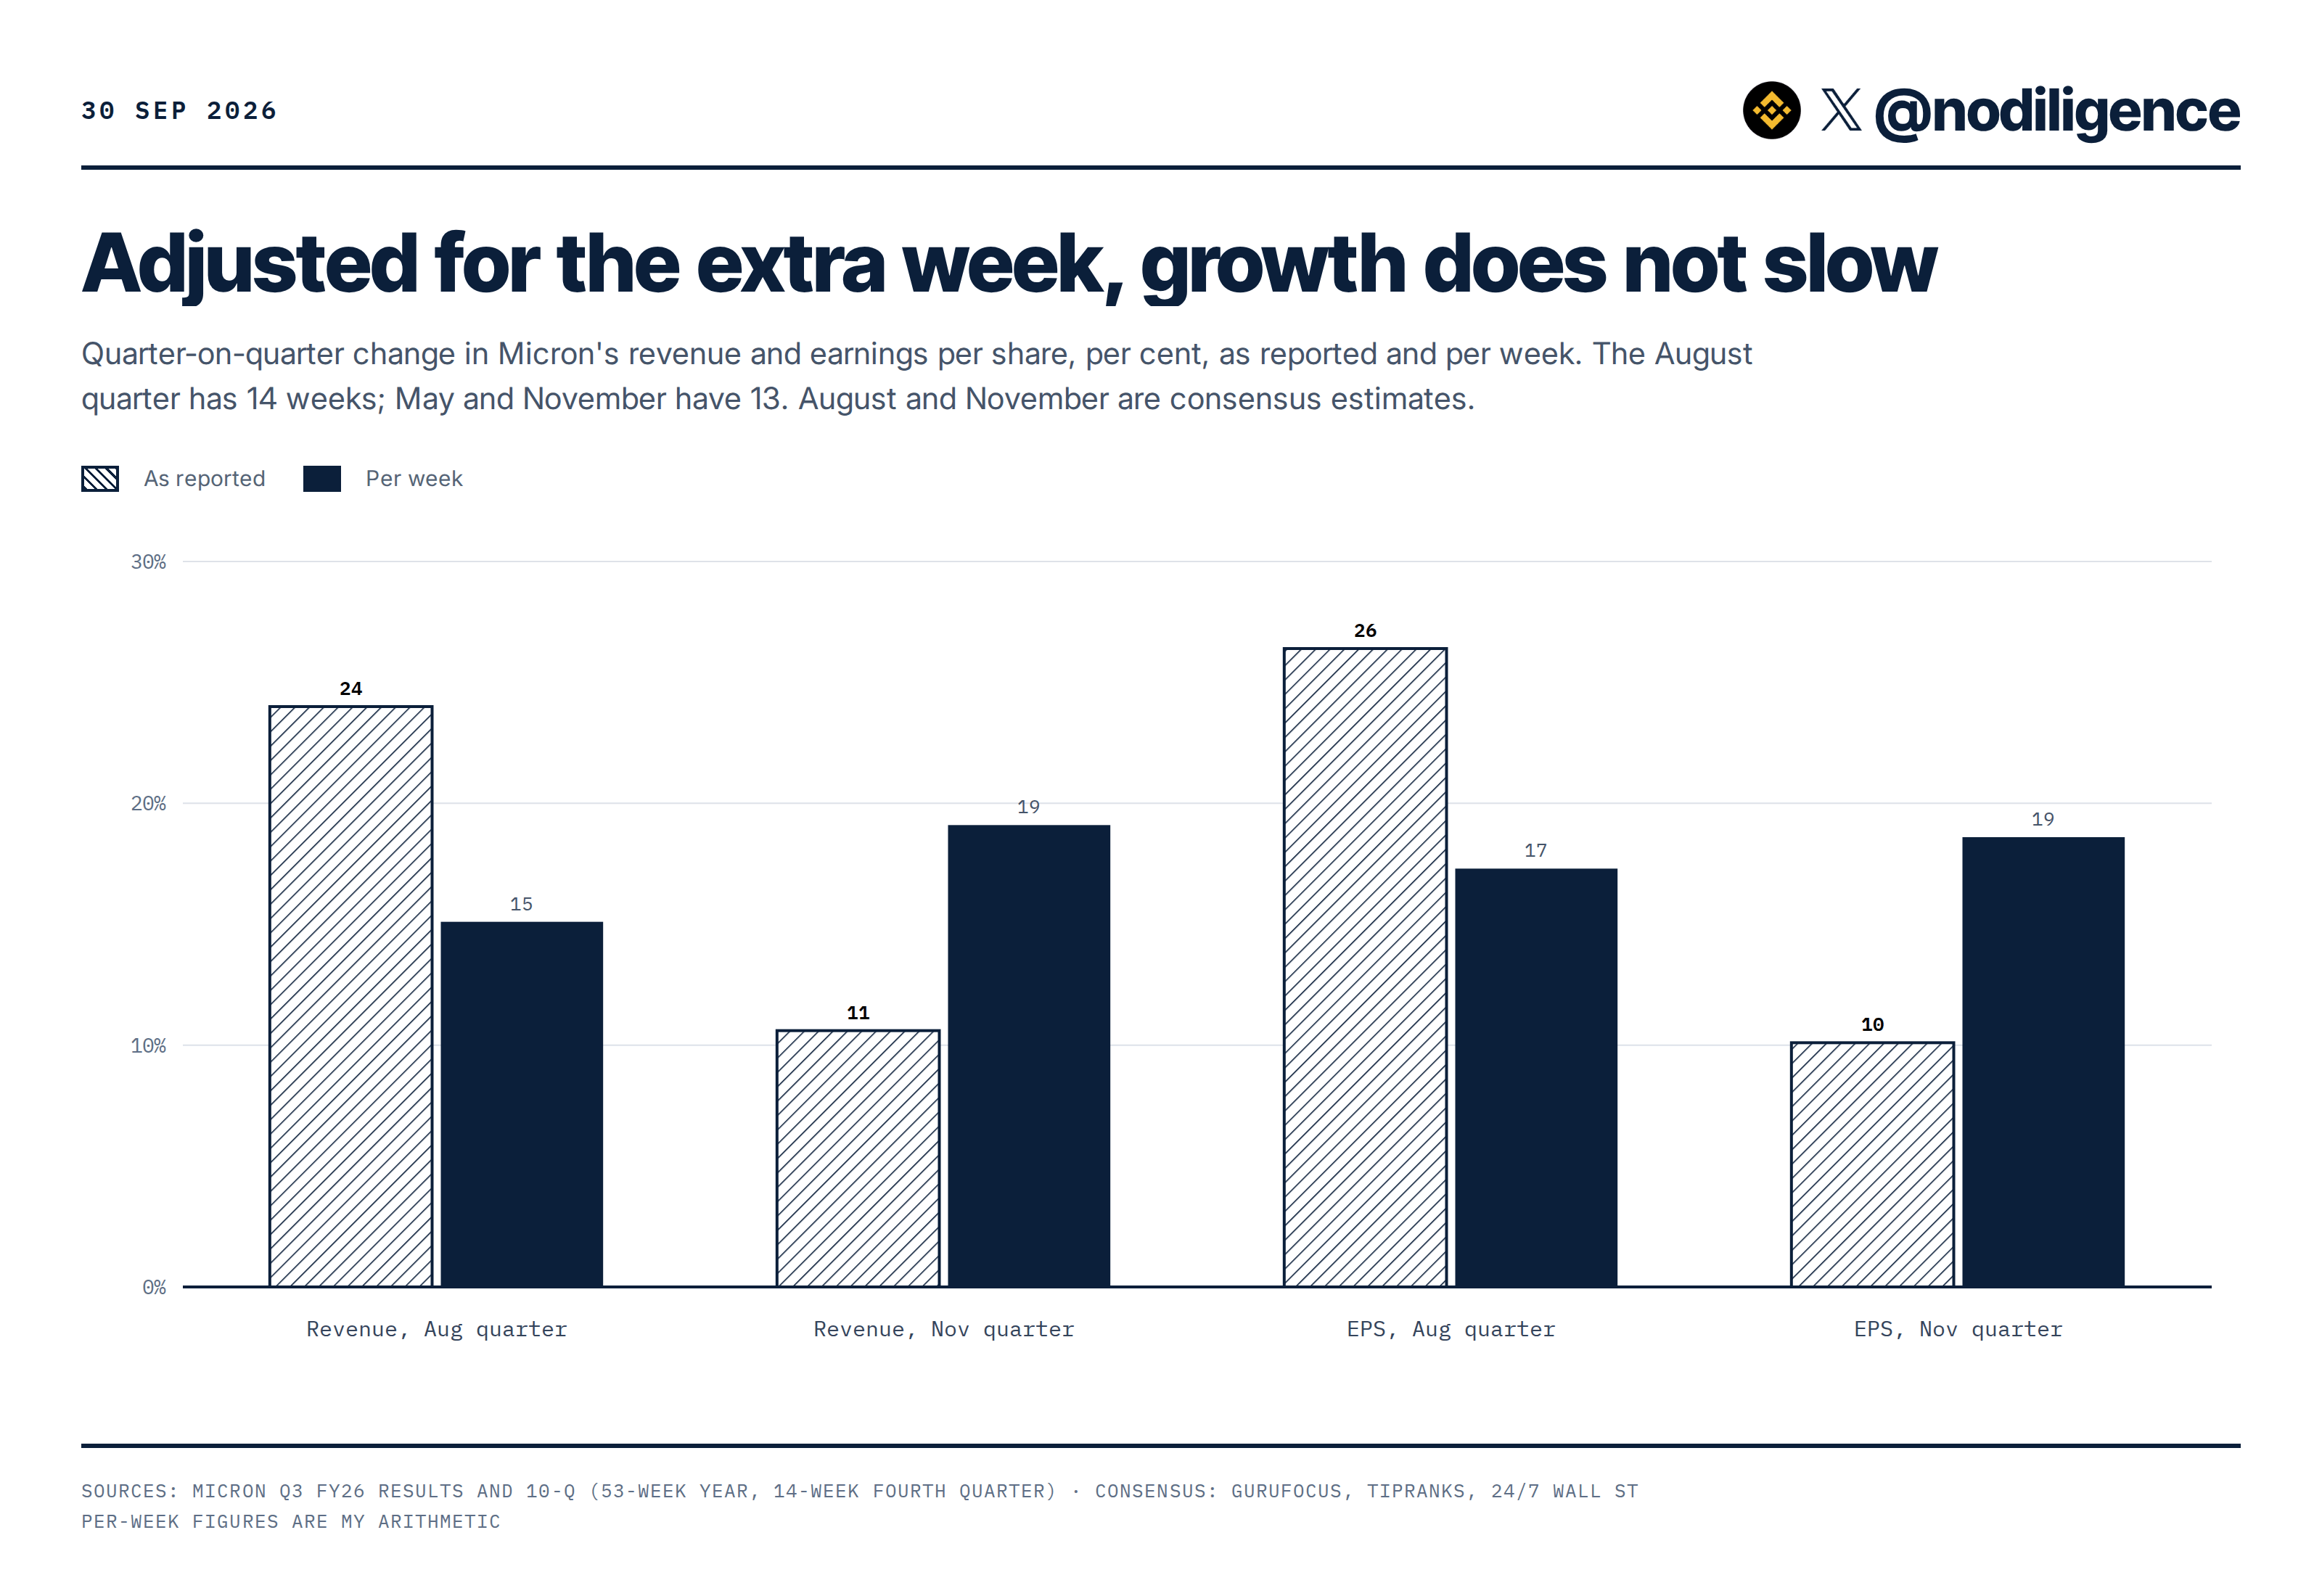
Microns Fiskal 2026 hat 53 Wochen, und die zusätzliche Woche steckt im August-Quartal. August hat 14 Wochen; Mai und November haben 13. Konsens: August bei etwa 51,4 Mrd. US-Dollar Umsatz und 31,73 US-Dollar je Aktie, dann November bei 56,85 Mrd. US-Dollar und 34,95 US-Dollar. Wie berichtet, sieht das Umsatzwachstum so aus, als würde es von 24 % auf 11 % verlangsamen. Teilt man durch Wochen, geht es von etwa 15 % auf etwa 19 %. Das EPS pro Woche geht ebenfalls von etwa 17 % auf etwa 19 %.
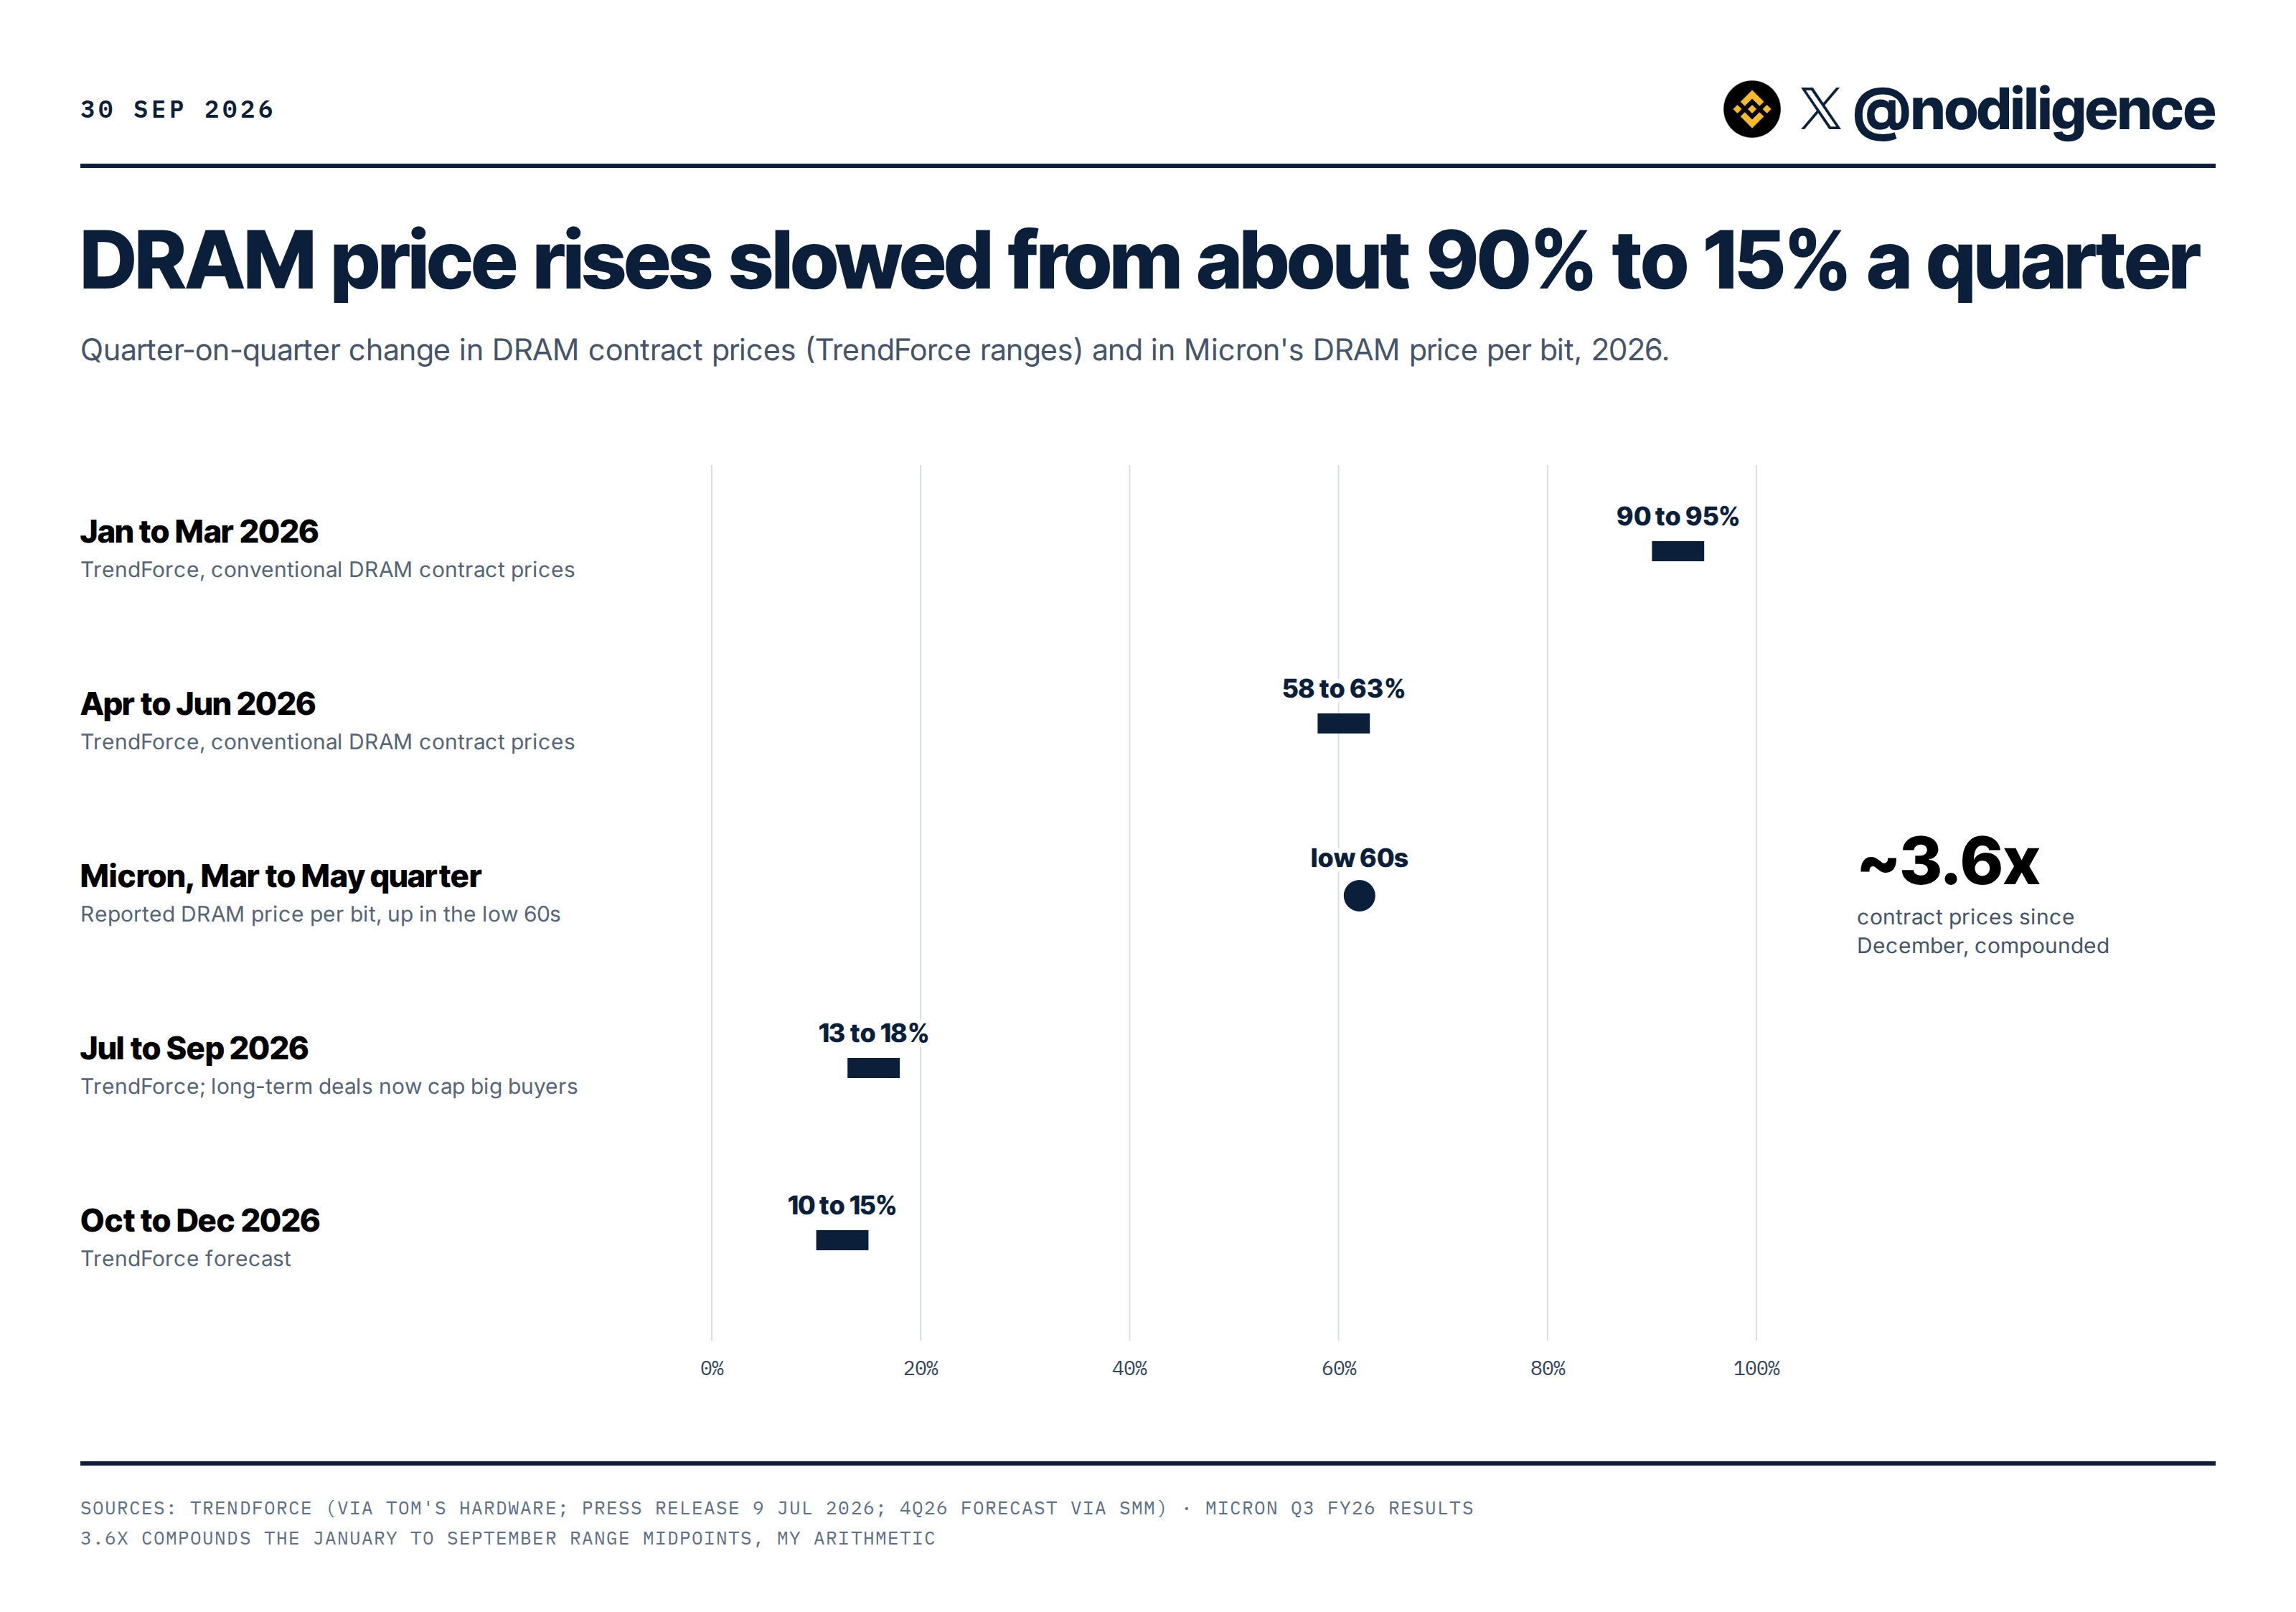
TrendForce hatte die Vertrags-Preise im März-Quartal um 90 % bis 95 % höher und im Juni um 58 % bis 63 %, dann im September um 13 % bis 18 % – und erwartet für Dezember 10 % bis 15 %. 10 % oder 15 % klingt viel kleiner als neunzig. Außerdem wird das auf ein Preisniveau angewendet, das etwa 3,6x dort liegt, wo der Dezember gestartet hat.
Optionen preisen eine Bewegung von etwa 8 % in beide Richtungen ein. Wenn die Aktie fällt, weil die November-Prognose nur wie 10 % Wachstum aussieht, schaue ich mir vor einer Bewertung die Kennzahl pro Woche an.
Der Cashflow geht ab dem 9. Dezember an die Aktionäre zurück
Der bereinigte Free Cashflow von Micron lag im August über 30 Mrd. US-Dollar, nach 18,3 Mrd. US-Dollar im Mai – selbst wenn die Capex von 7,1 Mrd. US-Dollar auf etwa 10 Mrd. US-Dollar steigt. Ein großer Teil dieses Sprungs ist Kundengeld, das früh eintrifft. Sell-side-Schätzungen gehen von rund 10 Mrd. US-Dollar an Einlagen im Quartal aus, und auch die zusätzliche Woche hilft.
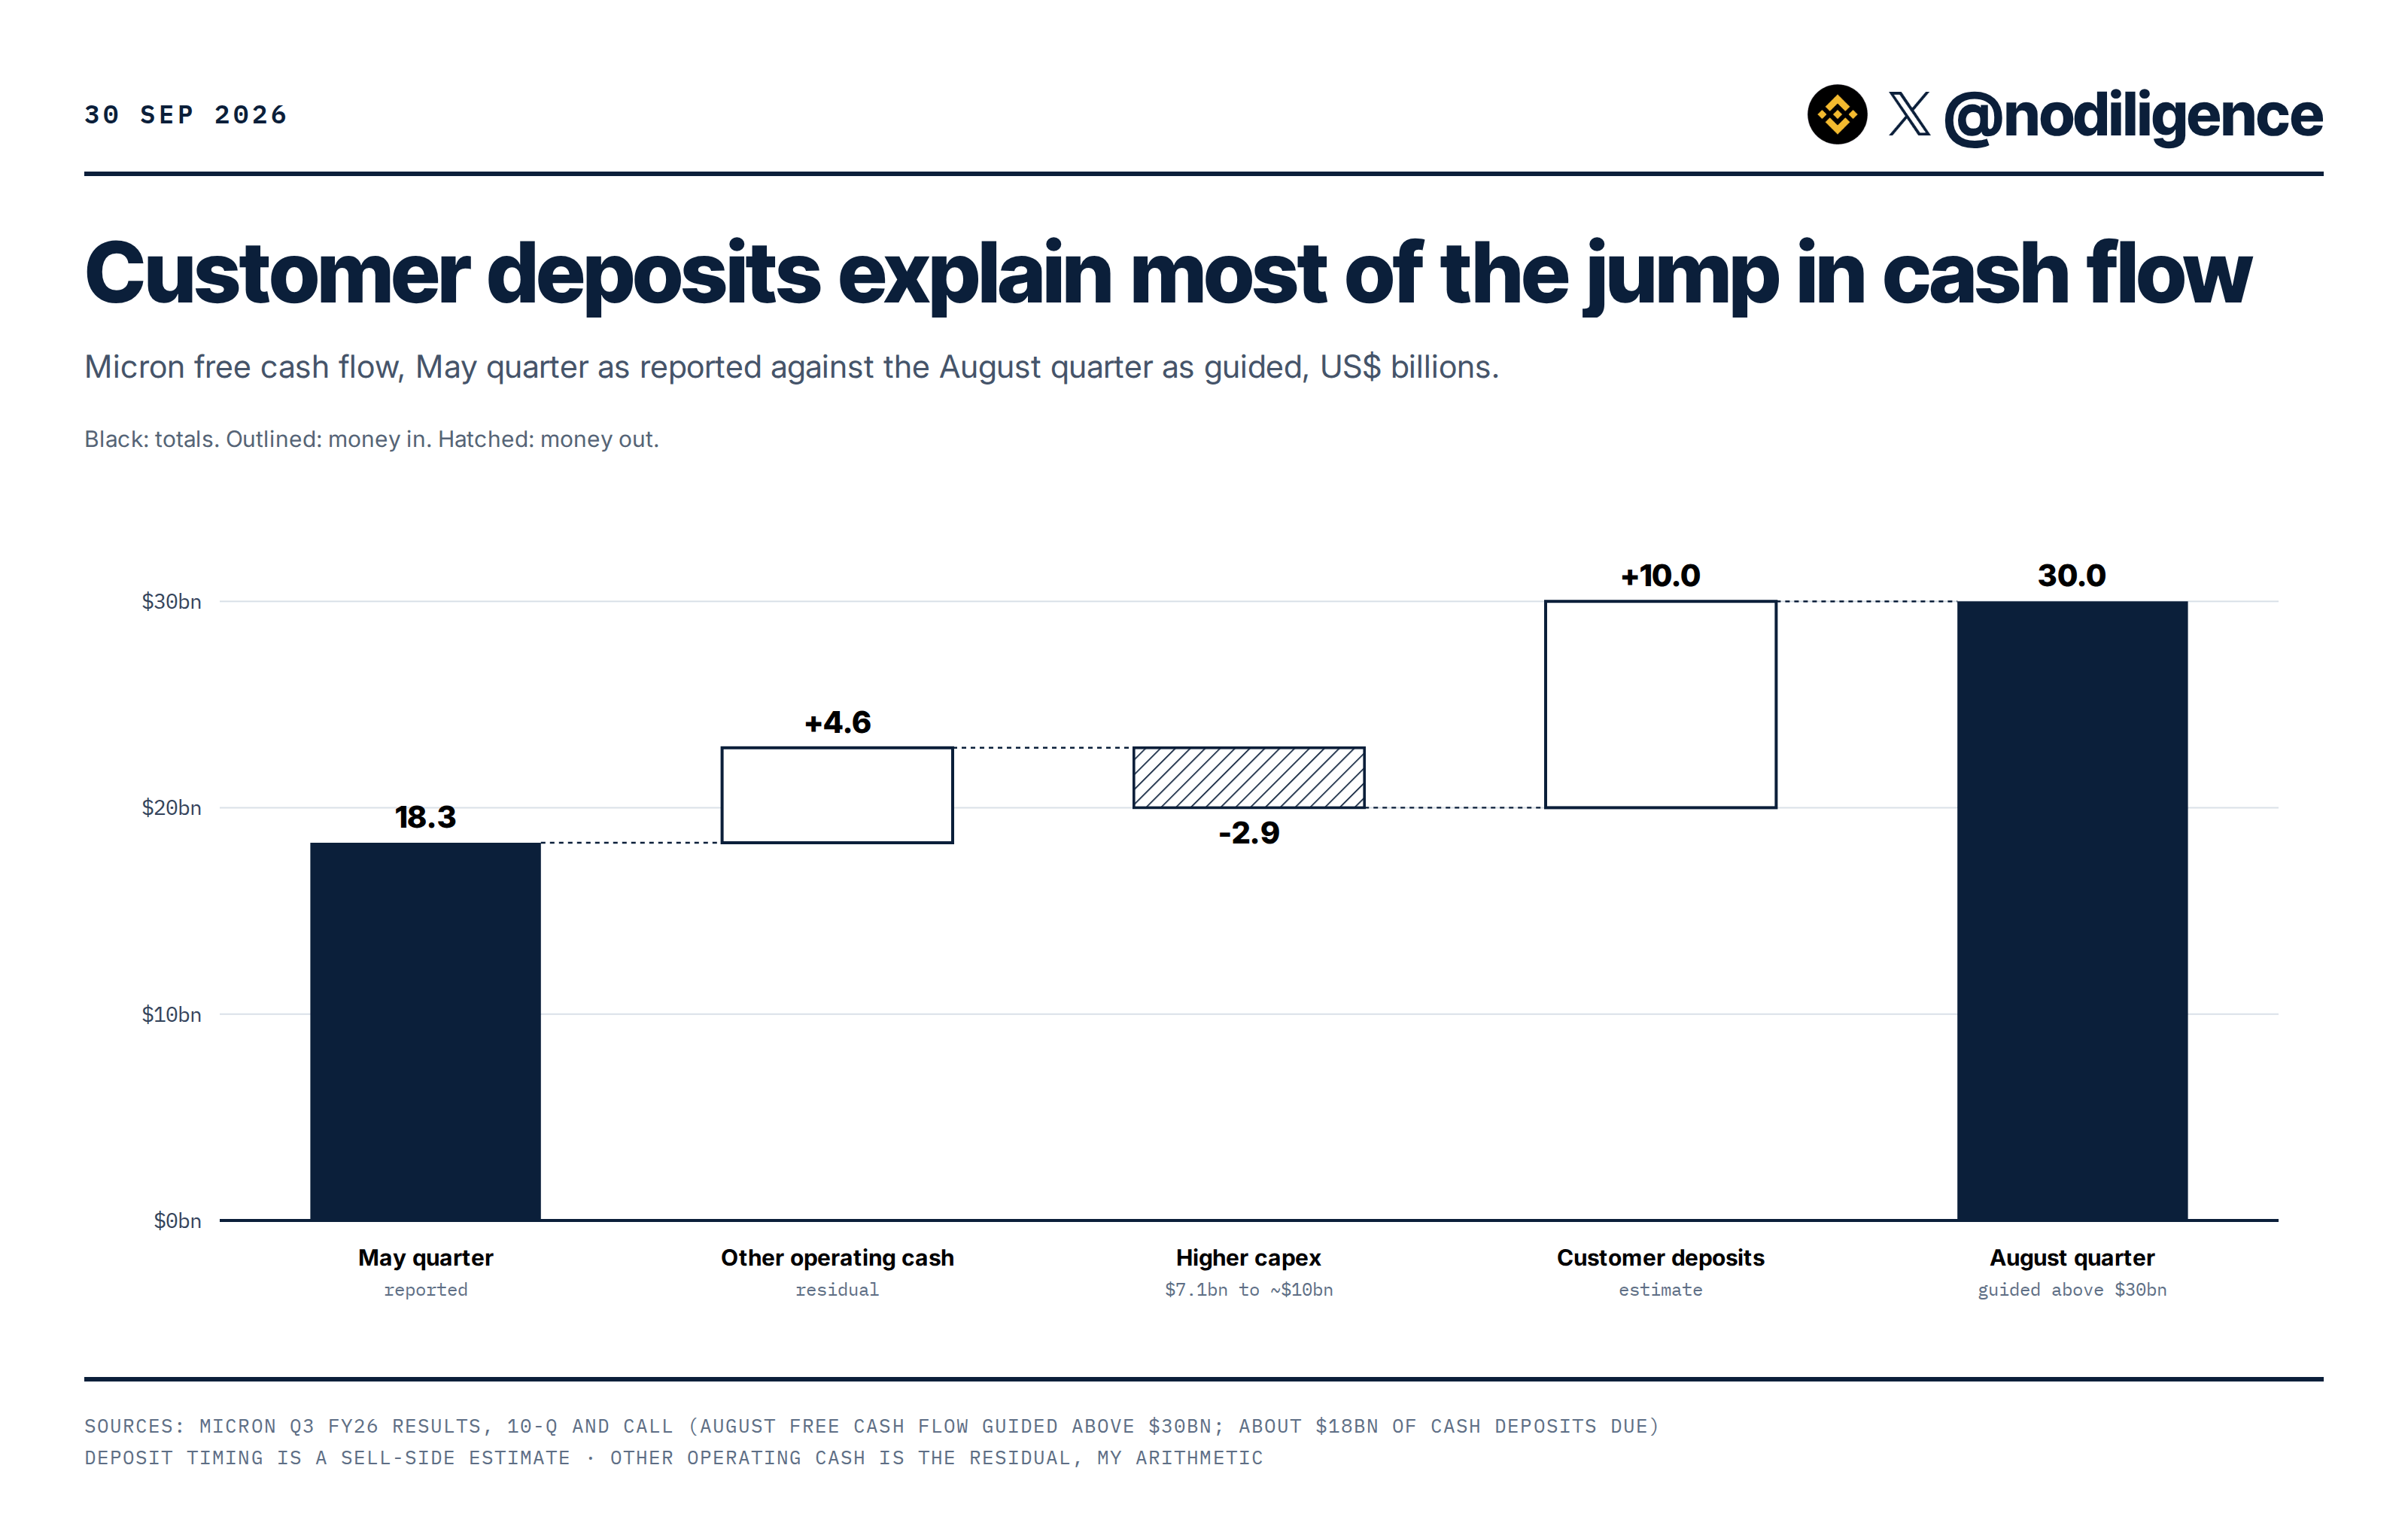
Selbst wenn ich die Einlagen herausrechne, läuft Micron immer noch auf etwas wie 80 Mrd. US-Dollar Free Cashflow pro Jahr – etwa 7 % seines Werts von 1,22 Bio. US-Dollar. Inklusive davon liegt man näher an 10 %. Ab dem 9. Dezember läuft die Beschränkung des CHIPS-Act-Rückkaufs aus, und das Management hat gesagt, es werde im Laufe der Zeit 100 % des überschüssigen Cashflows zurückgeben. UBS modelliert Rückkäufe in Höhe von 623 Mrd. US-Dollar von Fiskal 2027 bis 2030. Auf Basis dieser Zahlen sinkt die Aktienanzahl um etwa ein Drittel und das EPS in Fiskal 2028 liegt etwa 31 US-Dollar höher.
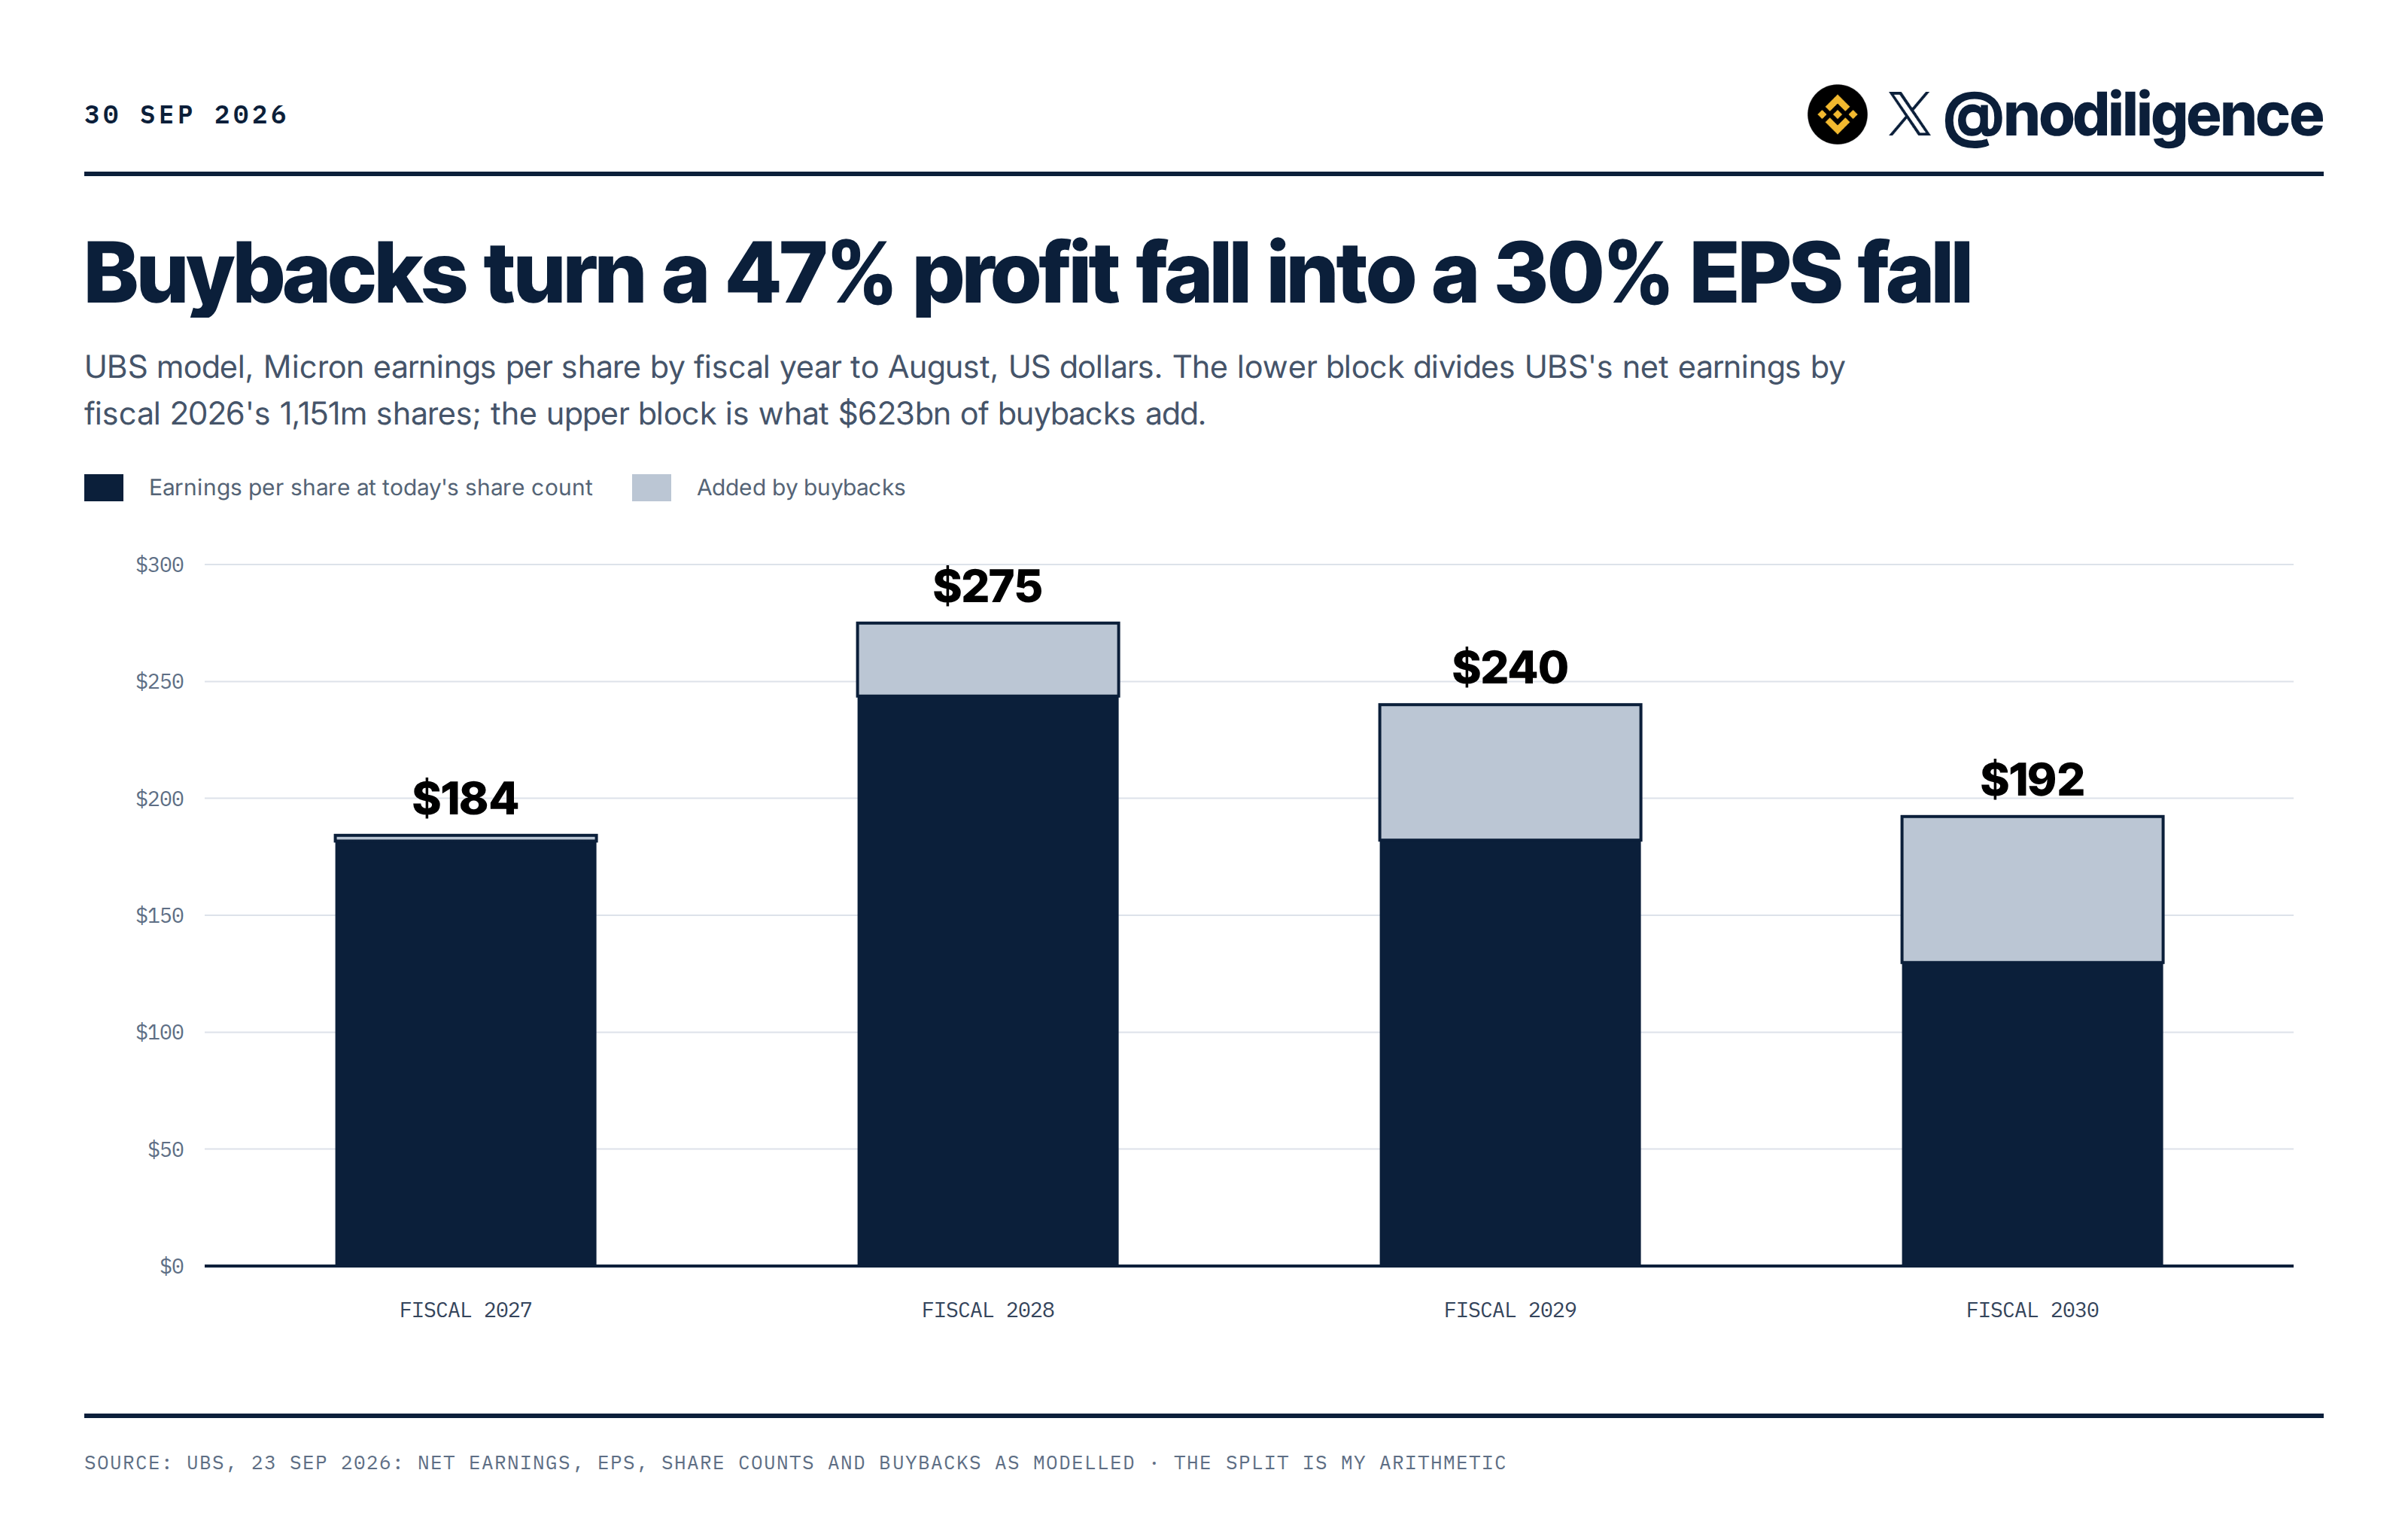
Ab dem 9. Dezember kann Micron mit dem Aktienrückkauf beginnen, und ein Teil des Cashflows für dieses Programm kommt daher, dass Kunden Speicher frühzeitig bezahlen.
Wofür 1.065 US-Dollar bezahlen
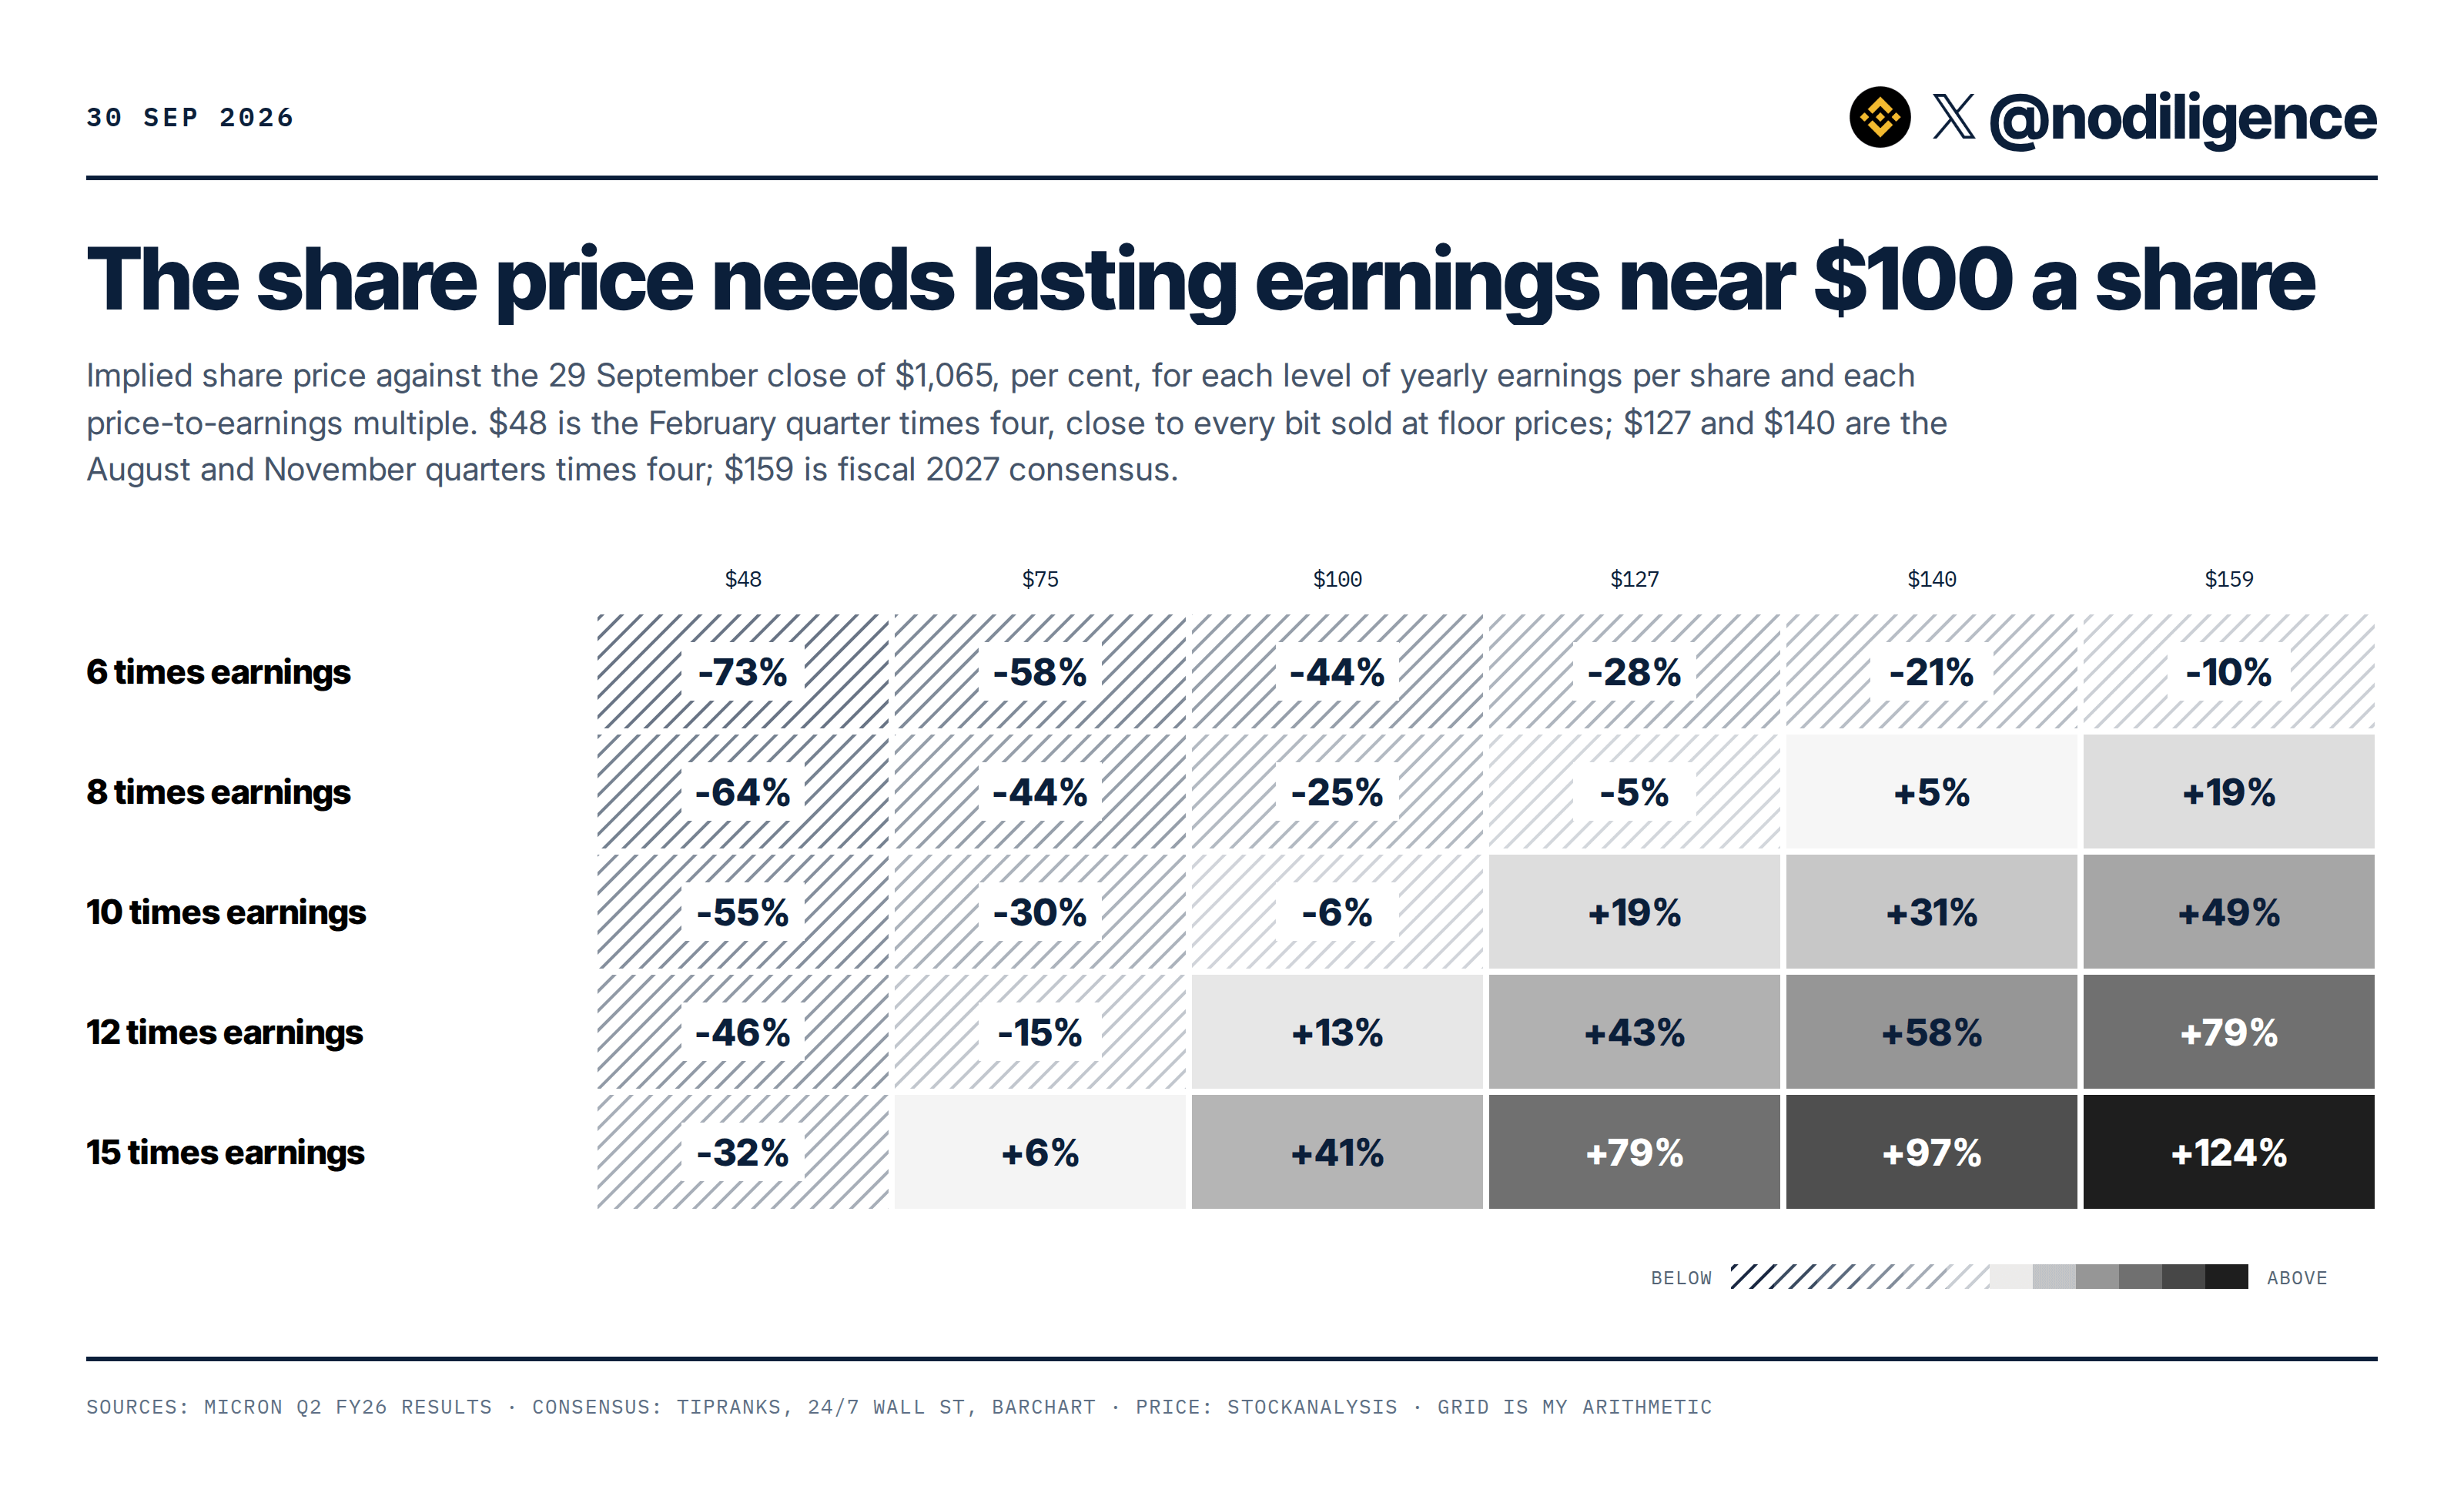
Zum Schlusskurs vom 29. September von 1.065 US-Dollar ist Micron etwa 1,22 Bio. US-Dollar wert und wird mit weniger als dem Siebenfachen des Konsenses für Fiskal 2027 von 159 US-Dollar je Aktie gehandelt. Setzt man 10x darauf, kommt man auf etwa 1.590 – 49 % über dem Schlusskurs.
Ich würde lieber eine Memory-Firma auf Basis von etwas nahe dem Mid-Cycle-Ergebnis bewerten als auf Basis des besten Jahres. Bei einem schlechten Jahr um 48 US-Dollar je Aktie und einem guten zwischen 140 und 159 erhalte ich einen Mittelwert von etwa 95 bis 105. Bei 12- bis 15-fachem daraus entspricht das einer Spanne von etwa 1.130 bis 1.560 – bevor ich irgendetwas für Rückkäufe anrechne.
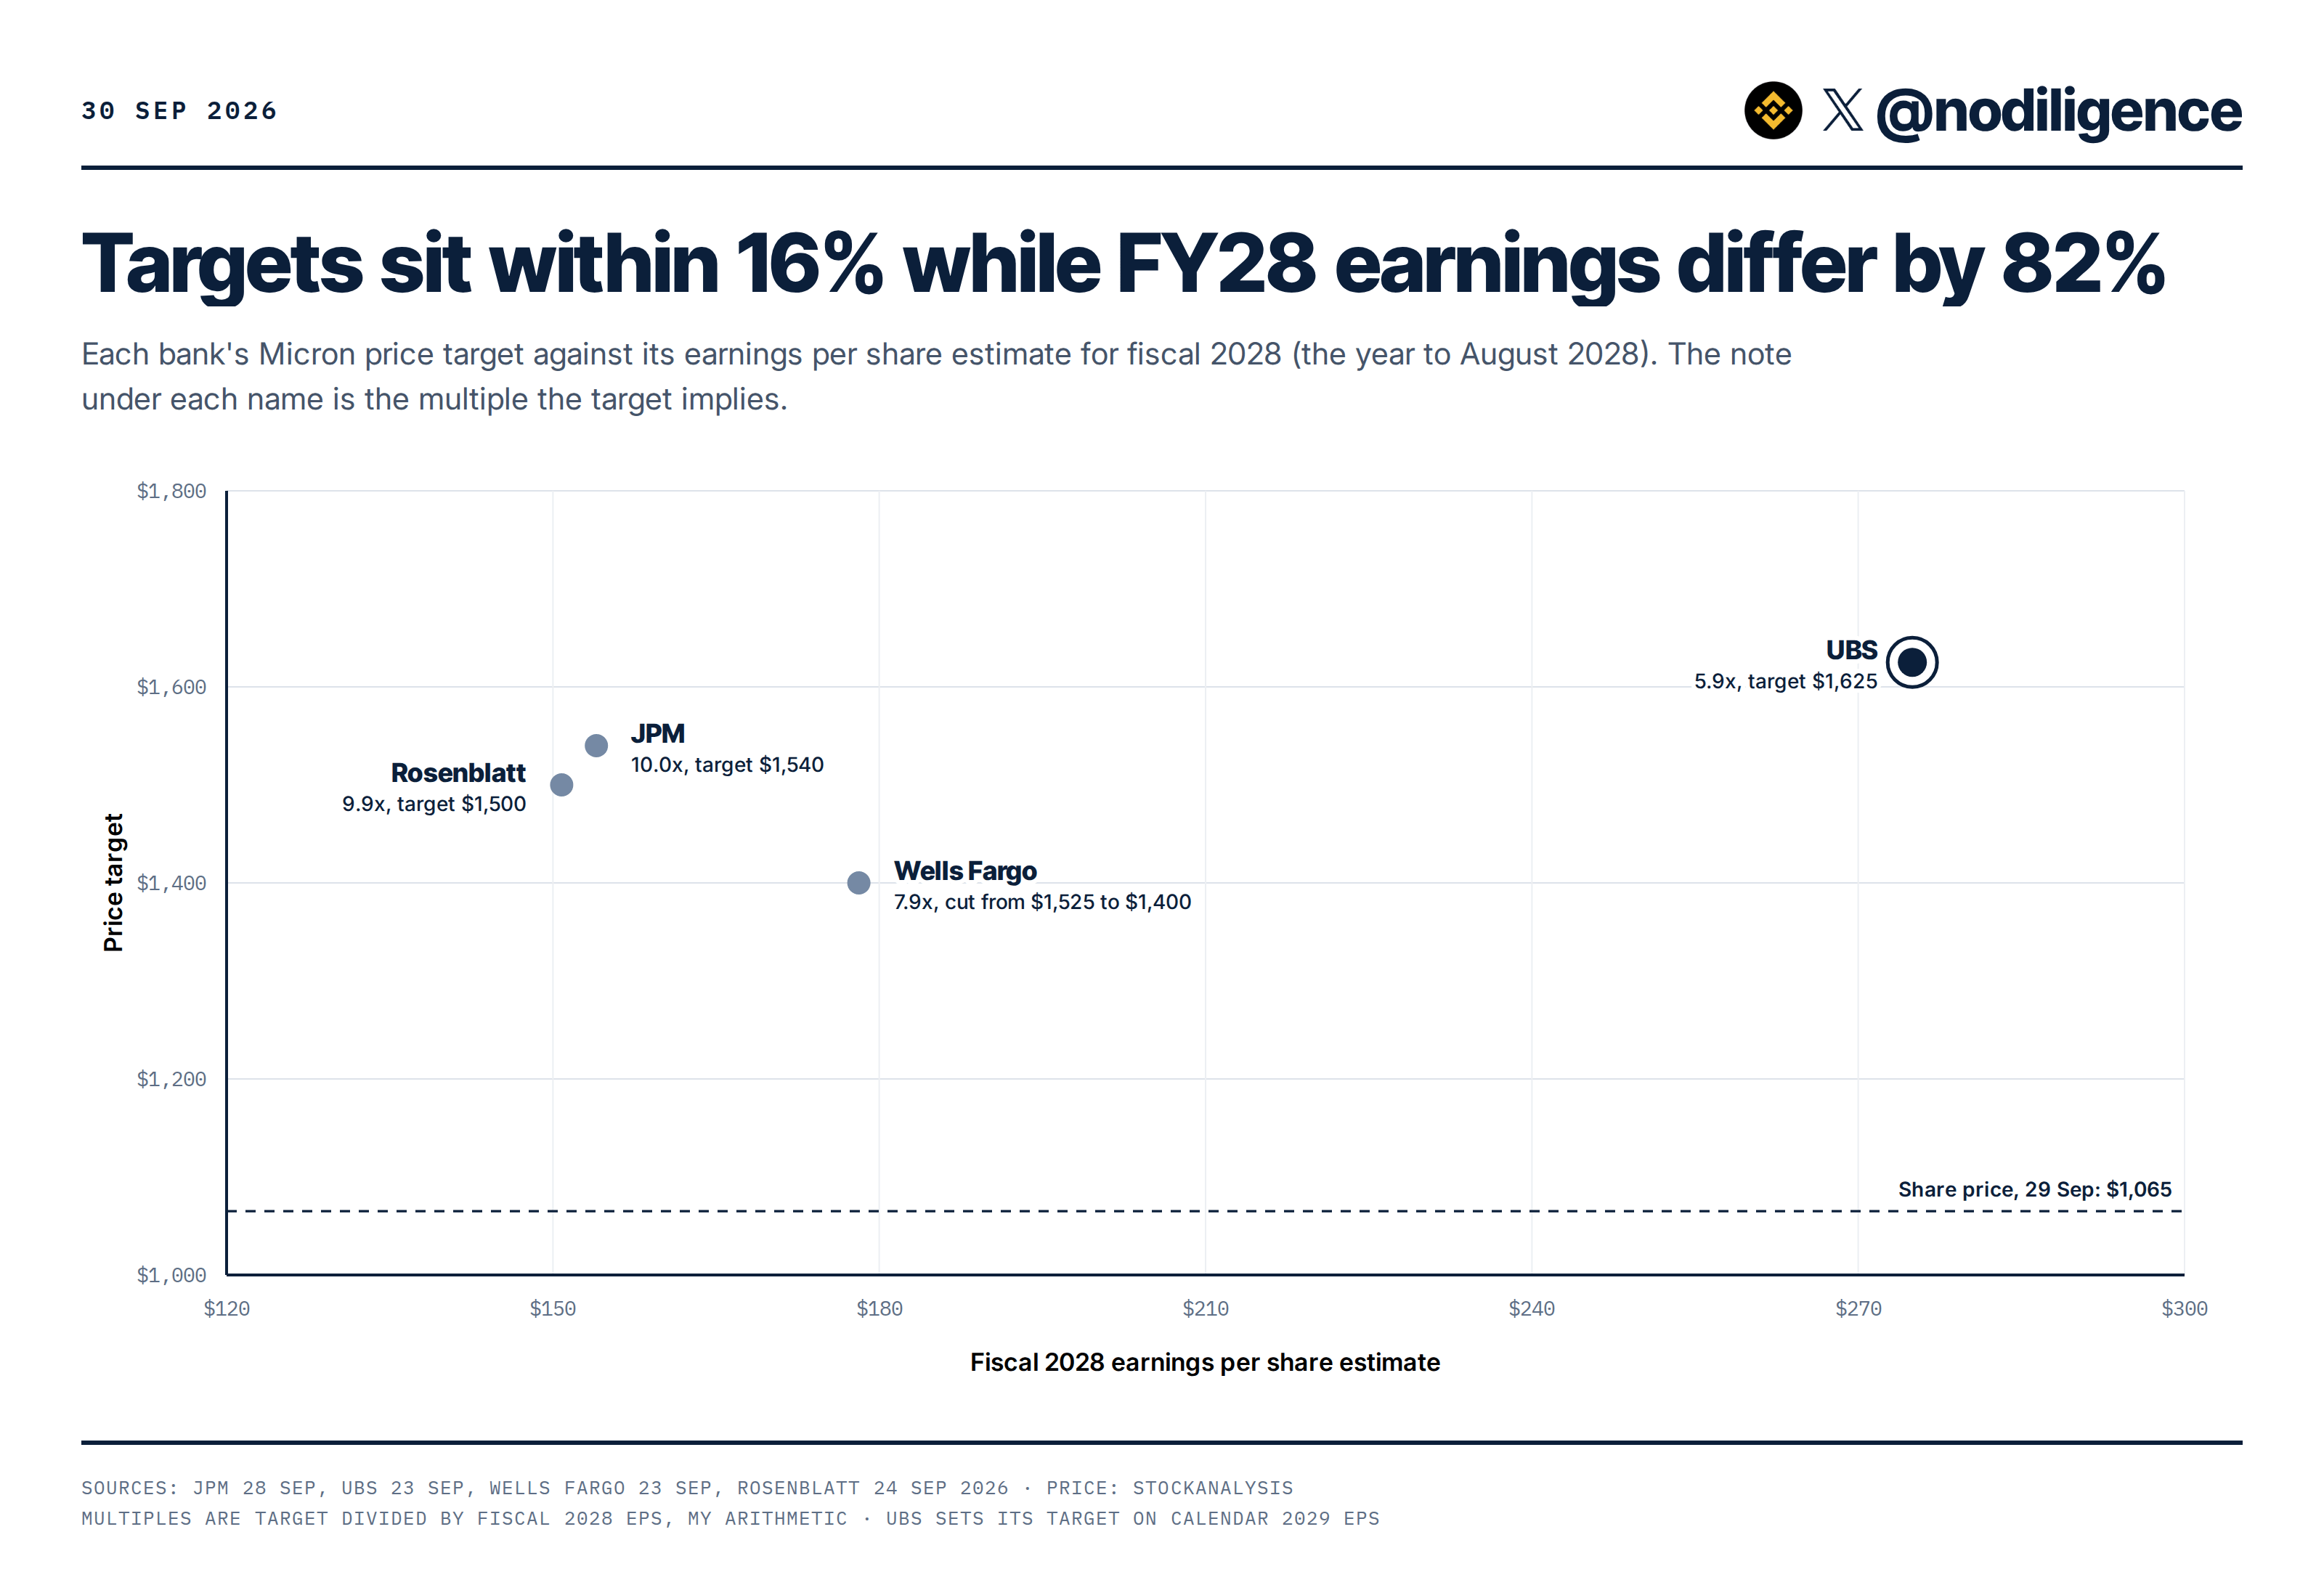
Die Zahlen der Sell-Side liegen bei EPS für Fiskal 2028 weit auseinander – von etwa 151 bis 275 US-Dollar über vier Notizen in diesem Monat. Die Zielwerte liegen viel näher beieinander, und alle liegen 31 % bis 53 % über dem Schlusskurs vom 29. September.
Ich richte meinen Fokus stärker auf Capex und Taiwan
Wenn das hier kippt, sehe ich Capex als Erstes als Ursache. Eine Rückkehr auf über rund 30 % des Umsatzes – was bei einem Umsatz in Fiskal 2027 von deutlich über 65 Mrd. US-Dollar entspräche – würde wieder so aussehen wie der alte Zyklus. Ich würde auch nervös, wenn Vertrags-Preissteigerungen in den niedrigen einstelligen Prozentbereich fallen, bevor HBM neu bepreist wird, oder wenn Kunden anfangen, die Einlagen neu zu verhandeln.
Taiwan ist das andere. Zwei Gewerkschaften in Taoyuan und Taichung vertreten dort etwa 10.000 der 15.000 Beschäftigten von Micron – der Großteil von Microns DRAM wurde 2025 dort hergestellt. Sie wollen 15 % des operativen Gewinns vierteljährlich ausgezahlt bekommen. Die Mediation ist am 21. September gescheitert, und für Anfang Oktober ist eine Streikabstimmung geplant. Samsung hat sich im Mai geeinigt: 10,5 % des operativen Gewinns der Chip-Sparte für zehn Jahre. SK hynix zahlt 10 %.
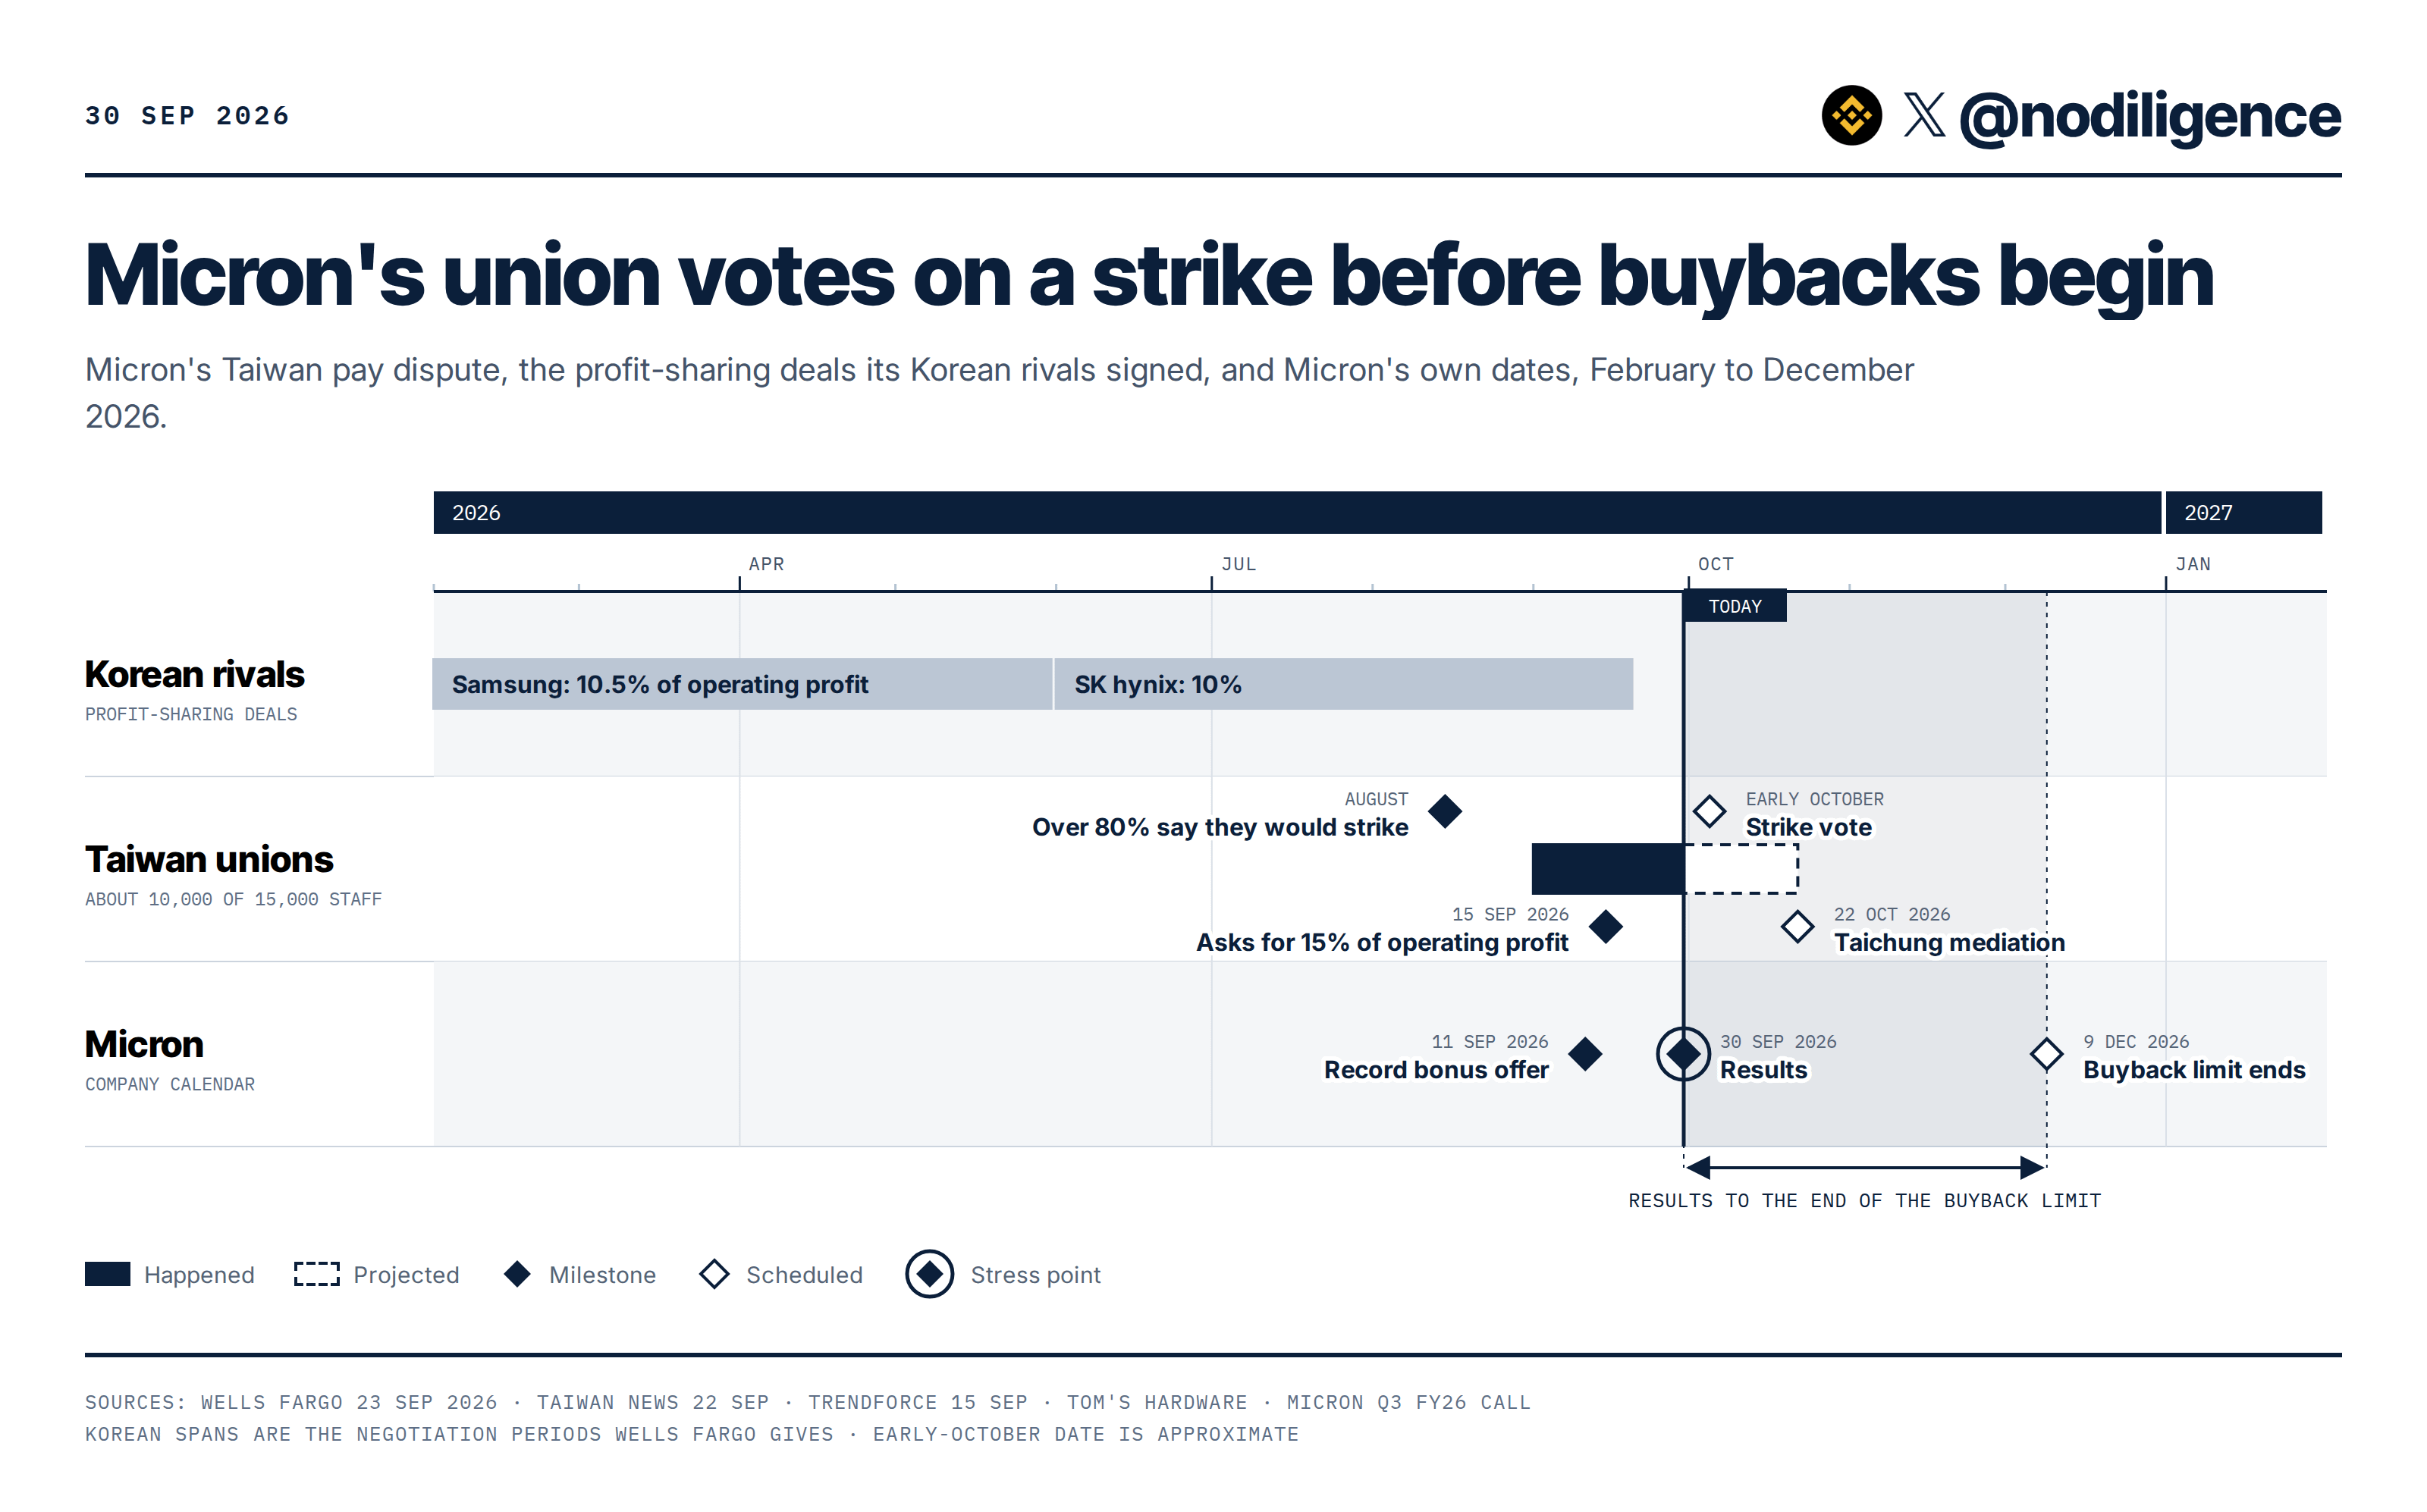
Wenn Micron sich bei den koreanischen Zahlen einpendelt, komme ich auf ungefähr 10 % weniger EPS – etwa 16 US-Dollar je Aktie bei Konsens Fiskal 2027. Das kann Micron verkraften. Ein Streik wäre viel schlimmer, weil er die Fertigungsstätten trifft, die den Großteil seines DRAM produzieren, während das Unternehmen gleichzeitig mit Kunden mehr Take-or-pay-Volumen unterzeichnet.
Heute Abend lese ich die November-Prognose pro Woche, dann den vertraglich vereinbarten Umsatz im 10-K und wie viel davon auf neue Produkte entfällt, wie viel des Cashflows aus Einlagen kam, die Capex in Fiskal 2027 im Vergleich zu der Erwartung von grob 50 Mrd. US-Dollar, und alles, was das Management über Taiwan sagt.
HAFTUNGSAUSSCHLUSS
Ich mache das unabhängig und teile es als Teil meiner eigenen Forschung und Überlegungen. Die Ansichten hier sind meine eigenen und basieren auf den Informationen, die mir zum damaligen Zeitpunkt vorlagen. Das sollte nicht als Anlageberatung oder Empfehlung verstanden werden, irgendetwas zu kaufen, zu verkaufen oder in irgendeinen genannten Wert zu investieren. Bitte führen Sie Ihre eigene Recherche durch; meine Analyse ist meine eigene.