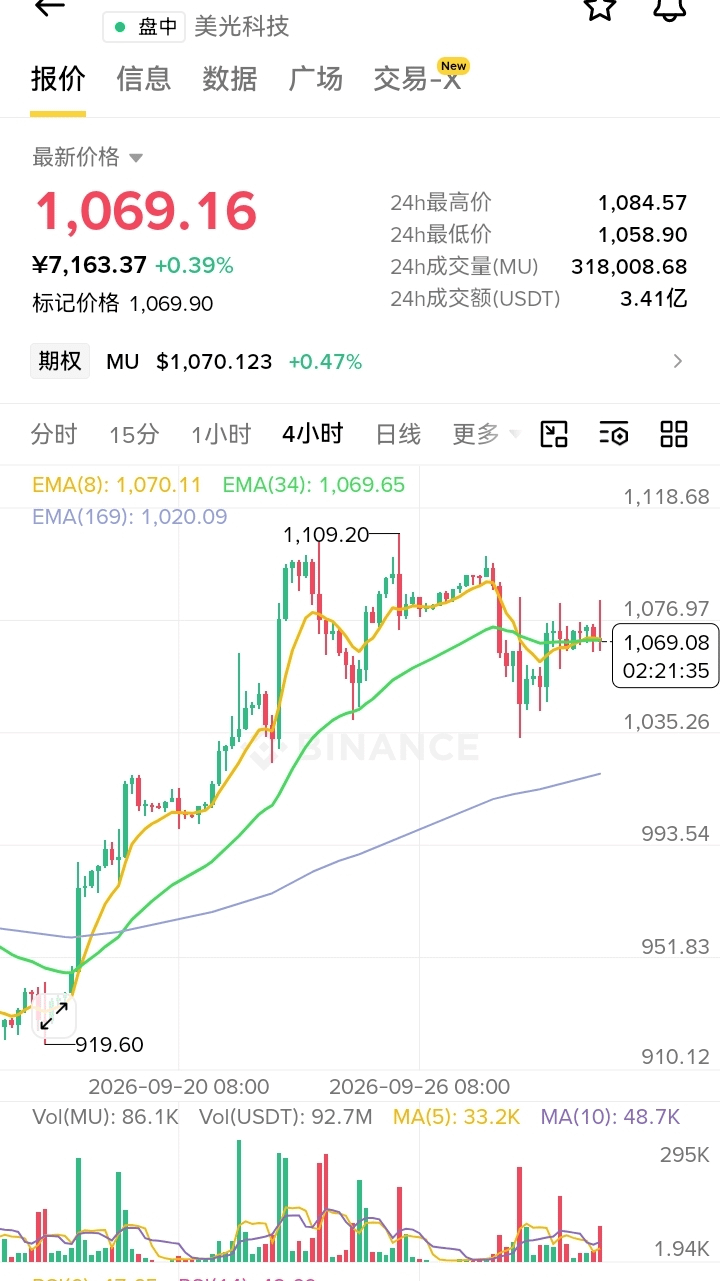
Schauen wir uns die Berichts-Vorausblicke von Micron genauer an
Beim Umsatz erwarten die meisten Institute konsensbasiert einen Bereich von 51,0–51,4 Milliarden US-Dollar, was einem Wachstum von etwa 350% entspricht. Der Gewinn je Aktie (EPS) wird auf rund 31,5–31,8 US-Dollar geschätzt; im Vorjahreszeitraum lag er nur bei „etwas über 3“ US-Dollar. Der eigene Ausblick des Unternehmens lautet: Umsatz 50 Milliarden ± 1 Milliarde, EPS 31 ± 1 US-Dollar.
Die Zahlen selbst werden aller Wahrscheinlichkeit nach gut aussehen. Die eigentliche Frage ist jedoch: Was will der Markt über die Zahlen hinaus hören?
Drei zentrale Punkte:
Erstens: Ist die Bruttomarge schon am Top angekommen? In der vergangenen Quartalsperiode lag die Non-GAAP-Bruttomarge bereits bei 84,9%. Für dieses Quartal wird eine Guidance von 86% genannt; UBS erwartet 87,6%. Preissteigerungen bei Speicherchips laufen weiter, aber der Markt fragt bereits: Wie lange kann die Bruttomarge noch nach oben gehen? Die Einschätzung von UBS lautet, dass das Jahresende des Fiskaljahres 2027 bzw. der Anfang von 2028 das Hoch markieren, mit einem Spitzenwert von etwa 91%. Auf dem Telefonat wird jedes noch so subtile Wording des Managements zur Preisentwicklung verstärkt interpretiert werden.
Zweitens: Umfang und Timing von HBM im Quartal. UBS erwartet einen HBM-Umsatz in diesem Quartal von etwa 3,5 Milliarden US-Dollar; der Gesamt-DRAM-Umsatz dürfte bei rund 39,7 Milliarden US-Dollar liegen. HBM ist das Kernnarrativ, mit dem Micron sich von einem „Zykliker“ hin zu einem Lieferanten für „AI-Infrastruktur“ wandelt. Der Markt wird besonders auf Auslieferungsmenge, durchschnittliche Verkaufspreise und ob es bei der Kundenstruktur am Rand Veränderungen gibt, achten.
Drittens: Guidance für das erste Quartal im Fiskaljahr 2027. UBS rechnet mit einer Umsatz-Range von 58–59 Milliarden US-Dollar und erwartet eine erneute Steigerung der Bruttomarge um etwa 100 Basispunkte auf 88,86%. Wenn diese Zahl eintrifft, bedeutet das: Die hohe Konjunktur hält mindestens bis zur zweiten Hälfte des nächsten Jahres an. Falls es darunter bleibt, wird der Aktienkurs sehr wahrscheinlich unter Druck geraten.
Die „Langfrist-Kaufverträge“ sind ein interessanter Punkt, den man sich anhören sollte. Micron hat bereits mit 16 strategischen Kunden Vereinbarungen mit „take-or-pay“ abgeschlossen, die DRAM, HBM und NAND abdecken. Im Zeitraum der Verträge gibt es ein Mindestsicherungs-Umsatzversprechen von insgesamt rund 100 Milliarden US-Dollar. Bislang wurden etwa 18 Milliarden US-Dollar als Cash-Guarantee-Margin vereinnahmt. Ob solche Vereinbarungen weiter ausgebaut werden können, bestimmt maßgeblich, in welchem Ausmaß die Gewinnzyklus-Performance von Micron abgeschwächt wird.
$MUB
#股票财报季