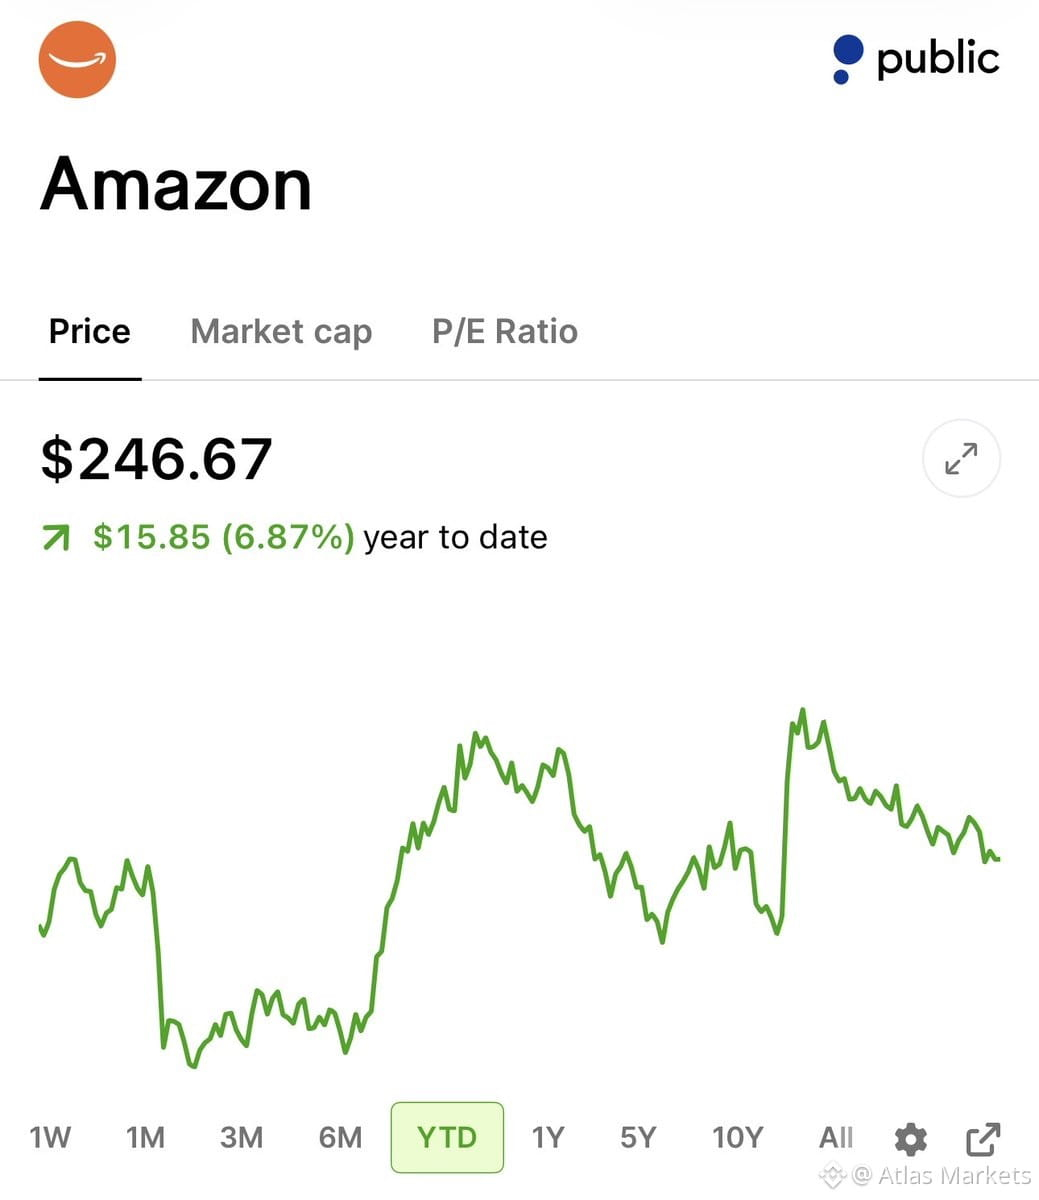
Beobachte $AMZN hier ganz genau. AWS hat gerade ein Wachstum von 37% auf $42,2 Mrd. gemeldet – der schnellste Tempoanstieg in 18 Quartalen – mit einem $496 Mrd. großen Auftragsbestand, der ehrlich gesagt absurd ist. Werbung um 26% auf $19,8 Mrd., operatives Ergebnis +43% auf $27,5 Mrd., und sowohl die KI- als auch die Geschäftsbereiche für kundenspezifische Chips laufen jetzt beide über $25 Mrd. jährlich. Das ist die Art von „Compounding“-Infrastruktur-Play, die nicht genug Anerkennung bekommt. Wenn du ein langfristiges US-Aktien-Portfolio aufbaust, sind die Margenausweitungsgeschichte von Amazon und die Positionierung im Bereich KI schwer zu ignorieren. Nicht mehr nur ein Retail-Name – hier laufen Cloud, Chips und die Monetarisierung von Werbung gleichzeitig an.


Veröffentlichen
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.