PaperTrade, ein weiterer DEX-Perpetual-Futures-Vertrag
1/ Zuerst das Team
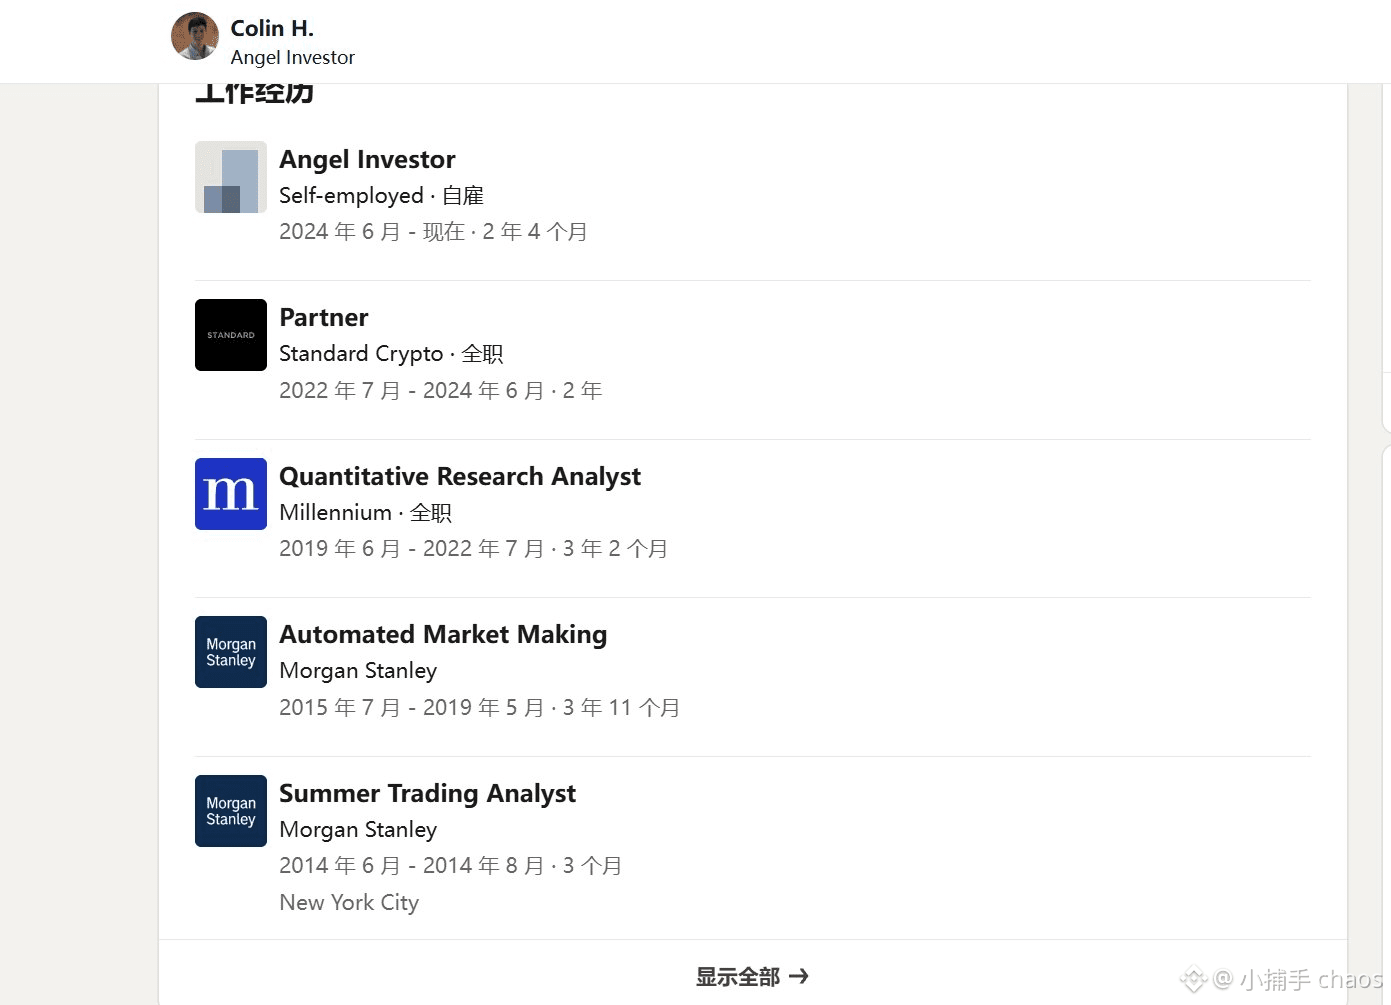
Die Vita des Mitbegründers Colin H macht einen sehr guten Eindruck.
Ehemals Morgan Stanley und Millennium-Management-Analyst, danach wurde er Vollzeit-Partner bei Standard Crypto. Seit 2024 macht er selbst Angel-Investments und hat in fomo investiert.
Es fühlt sich so an, als trüge er ein System in sich.
2/ Das Produkt ansehen
Vom Mechanismus her ist PaperTrade ein bisschen wie FCoin 2.0, der Unterschied liegt darin, wen es subventioniert.
FCoin subventioniert alle Trader – Trading ist Mining; PaperTrade subventioniert nur die Kontrakt-Verlierer – Verlust ist Mining. Das abgebauten PAPER kann gestaktet werden, um USDC-Dividenden zu erhalten.
Wie ist FCoin damals gestorben? Zwei Dinge: Erstens hängt die Ausgabe von FT mit dem Handelsvolumen zusammen – je größer die Menge, desto härter wird abgestoßen. Zweitens: zentralisiertes Custody. Eine Lücke von über 7.000 BTC war zwei Jahre lang verborgen, bis sie schließlich explodierte.
PaperTrade hat beides behoben. Die PAPER-Ausgabe hängt umgekehrt an den LP-Beständen: Je gesünder der Pool ist, desto weniger wird ausgegeben. Alles ist on-chain: LP-Bestände, die Zahlungsrückstands-Warteschlange und die Emissionskurve können alle eingesehen werden.
Klingt nach einem riesigen Fortschritt. Aber es bringt auch drei Probleme mit sich, die FCoin nicht hatte.
Der Gegner wechselt. FCoin ist ein Matching-Modell, PaperTrade ist User vs. LP. Die FT-Inhaber wetten darauf, dass die Börse langfristig überlebt; die PAPER-Inhaber wetten darauf, dass Retail auf Dauer gegen den Market Maker verliert. Das hat historisch zwar funktioniert – aber der Market Maker startet mit 0 Eigenkapital und setzt eine Soft-Cap von 5 Millionen.
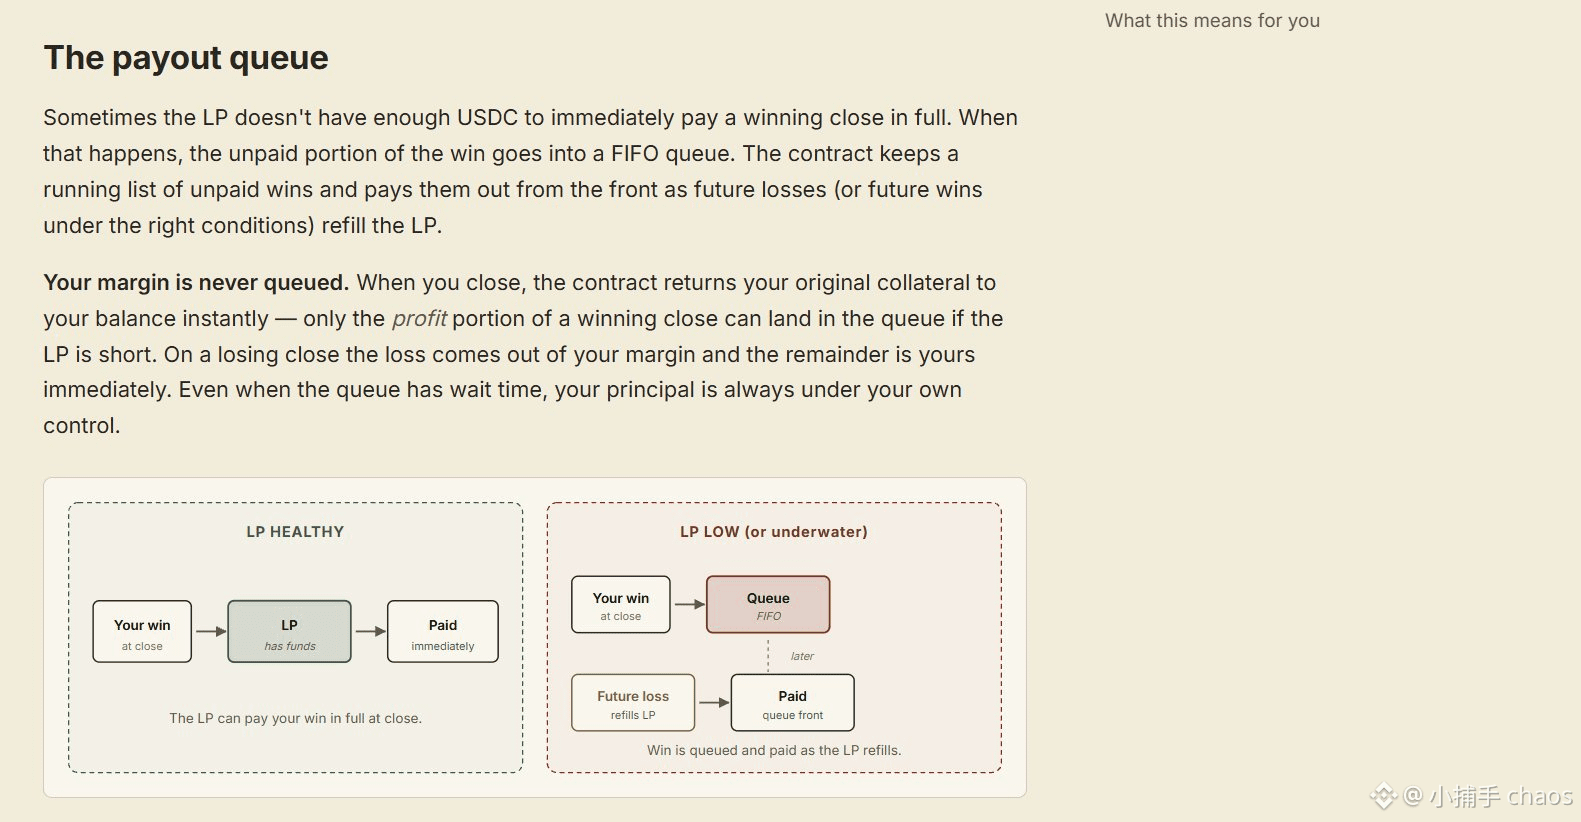
Ein offenes Ponzi-Struktur. PaperTrade LP kann vorübergehend insolvent werden: Die Gewinne der Gewinner wandern in eine FIFO-Warteschlange, und erst die nachfolgenden Verlierer zahlen dafür. Am treffendsten: Je leerer der LP ist, desto schneller wird PAPER ausgegeben – das ermutigt dich, gerade dann zu traden, wenn es am attraktivsten wirkt.
Orakel-Risiko. Der Preis wird direkt aus dem Mid-Price gelesen, den Hyperliquid bei Kauf 1/Verkauf 1 stellt, ohne Abweichung beim Circuit Breaker – aber man kann nicht sagen, dass es kein Risiko für Manipulation gäbe.
Kurz gesagt: Das Risiko von FCoin liegt in den Menschen, das Risiko von PaperTrade in der Mathematik.
3/ Fazit
Wenn du als Kontrakt-Trader reingehst, stehst du vor so einem Casino:
Keine Frontend-Gebühren, aber wenn du Gewinne machst, werden sie abdiskontiert;
Wenn du richtig groß gewinnst, müssen deine Gewinne womöglich erst warten, bis die nachfolgenden Leute Verluste machen;
Wenn du verlierst, bekommst du eine Menge PAPER, das man zunächst nicht verkaufen kann (in der Anfangsphase kann man es nicht transferieren, nur staken).