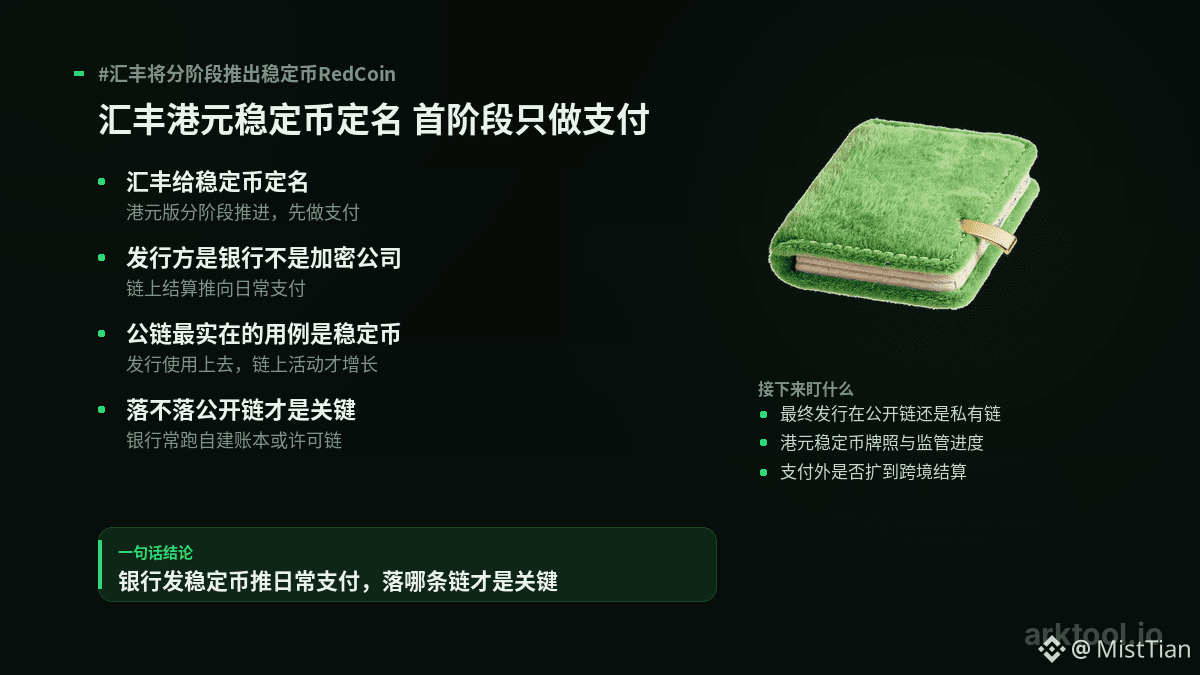
HSBC hat seinen eigenen Stablecoin benannt: HSBC RedCoin. Zuerst wird eine Version für Hongkong-Dollar umgesetzt, in Etappen. In der ersten Phase werden nur zwei Dinge gemacht: Überweisungen von Privatperson zu Privatperson und Zahlungen von Privatpersonen an Händler.
Der entscheidende Punkt liegt nicht im Namen, sondern darin, dass die Emittentin eine Bank ist. Stablecoins wurden bislang hauptsächlich von Krypto-Unternehmen herausgegeben. Wenn nun Großbanken wie HSBC selbst einsteigen, bedeutet das, dass die On-Chain-Abwicklung von einem Tool innerhalb der Szene in den Alltag für Zahlungs-Szenarien getragen wird. Der erste Einsatz für einen Hongkong-Dollar-Stablecoin ist das Bezahlen – nicht Investieren und nicht Kreditvergabe. Die Richtung ist klar.
Auch eine Reihe von Umfragewerten lohnt sich: 74% der Befragten wissen bereits, in welchen Szenarien Stablecoins eingesetzt werden können. Das Wissen ist keine Hürde mehr. Als Nächstes geht es vor allem um Compliance und echte Use Cases.
Für öffentliche Chains wie $ETH liegt die Bedeutung darin, dass Stablecoins die greifbarste On-Chain-Anwendung sind: Wenn Emissionsumfang und Nutzungshäufigkeit steigen, wächst die On-Chain-Aktivität durch Überweisungen sowie Zahlungs- und Abrechnungsprozesse tatsächlich. Aber beeilen wir uns nicht, alles gleichzusetzen – wenn Banken Stablecoins herausgeben, laufen sie oft zunächst über eigene Buchhaltungen oder auf genehmigten Chains. Ob und in welchem Umfang das am Ende auf einer öffentlichen Chain landet und auf welcher Chain, ist der entscheidende Schritt.
Als Nächstes sollte man drei Dinge im Blick behalten: Erstens, auf welchem System sie letztlich emittiert wird – auf einer öffentlichen Chain oder einer privaten. Zweitens, wie weit die Zulassung und die Regulierung des Hongkong-Dollar-Stablecoins vorangeschritten sind. Drittens, ob es über Zahlungen hinaus auf grenzüberschreitende Transaktionen und Händlerabrechnungen ausgeweitet wird – und ob andere Banken nachziehen.
#汇丰将分阶段推出稳定币RedCoin