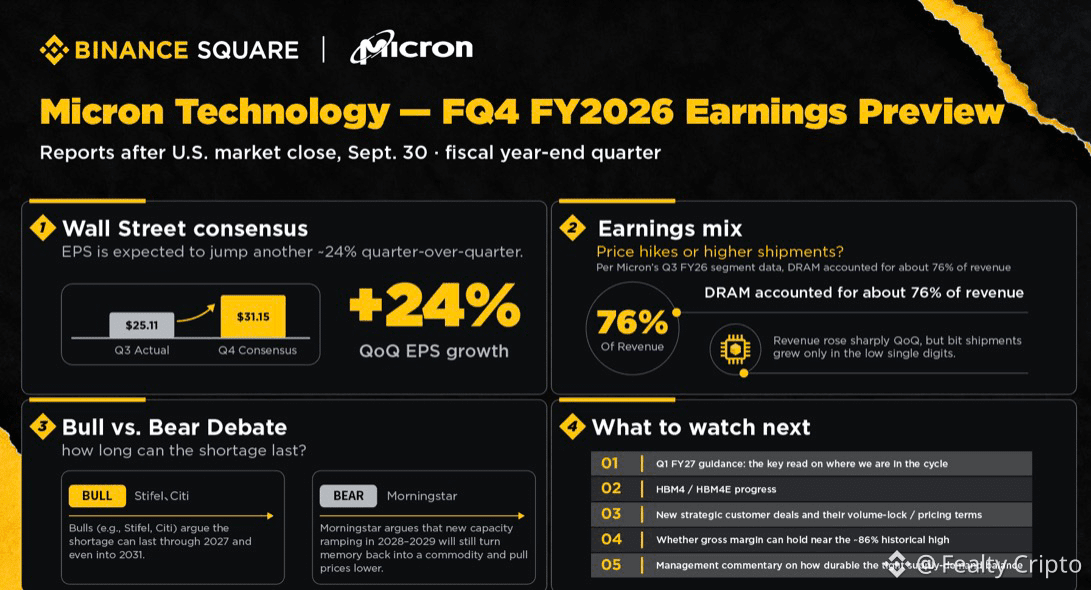
Morgen schaut wirklich jeder auf das Ergebnis von Micron.
Aber ich glaube, die wichtigste Kennzahl ist NICHT der Umsatz.
Es ist die Marge.
Sogar $MUB selbst hat ungefähr projiziert:
50 Milliarden US-Dollar Umsatz
≈86% Bruttomarge
≈31 US-Dollar Gewinn je Aktie
Das ist geradezu absurd für ein Unternehmen, das lange Zeit wie ein „zyklischer“ Speicherhersteller behandelt wurde.
Und hier ist der Grund:
KI braucht nicht nur eine GPU.
Sie braucht VIEL Speicher.
HBM ist zu einem entscheidenden Baustein geworden, um KI-Chips mit Daten in schnell genug zu versorgen.
Deshalb wird das Ergebnis von morgen für mich eine größere Frage beantworten als:
„Hat Micron den Konsens geschlagen oder nicht?“
Die Frage lautet:
Kann dieser Memory-Superzyklus wirklich noch weitergehen?
Wenn Micron eine Marge nahe oder über 86% liefert und gleichzeitig eine starke Nachfrage nach HBM zeigt, gewinnt die These, dass KI den Speicher-Markt strukturell verändert, deutlich an Gewicht.
Aber es gibt ein Risiko, das ich nicht ignorieren würde:
$MUB ist schon stark gestiegen und die Erwartungen sind ebenfalls riesig.
Wenn alle ein exzellentes Ergebnis erwarten, ist „exzellent“ manchmal nicht mehr genug.
Ich möchte vor allem sehen:
Marge
Guidance
HBM-Nachfrage
und wie viel das Unternehmen investieren will, um die Kapazität auszubauen.
Denn starke Ergebnisse zählen die Vergangenheit.
Guidance zählt, was das Unternehmen für die Zukunft sieht.
$MUB #EarningsSeason #AIStocks #MicronSharesRise10
Für dich: Der Memory-Superzyklus fängt noch erst an… oder hat der Markt die Erwartungen bereits zu stark im Kurs eingepreist?