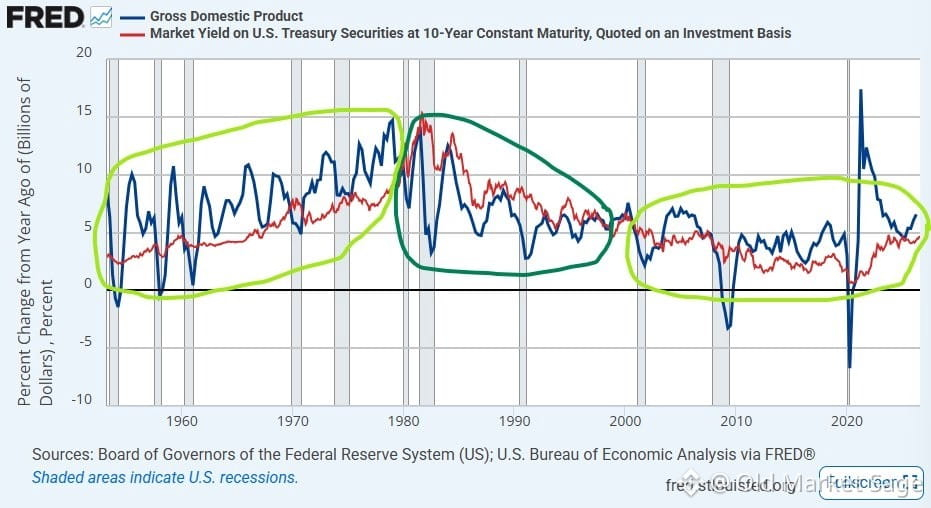
Da gibt es eine beliebte Faustregel, die im Umlauf ist: Die Renditen 10-jähriger US-Staatsanleihen sollten dem nominalen BIP-Wachstum entsprechen. Klingt sauber. Klingt logisch. Aber das basiert auf einem sehr engen Ausschnitt der Geschichte – im Grunde genommen auf die Mitte bis Ende der 1990er Jahre, direkt nachdem Volcker die Inflation aus dem System gepresst hat.
Geh weiter zurück. In den 1950er-, 60er-, 70er- und 2000er- sowie 2010er-Jahren lag die 10-jährige Laufzeit durchgehend 2–3% unter dem nGDP-Wachstum. Wenn dieses Muster weiterhin gegolten hätte, würden wir heute eher bei Renditen von 4–5% landen – nicht bei 6–7%.
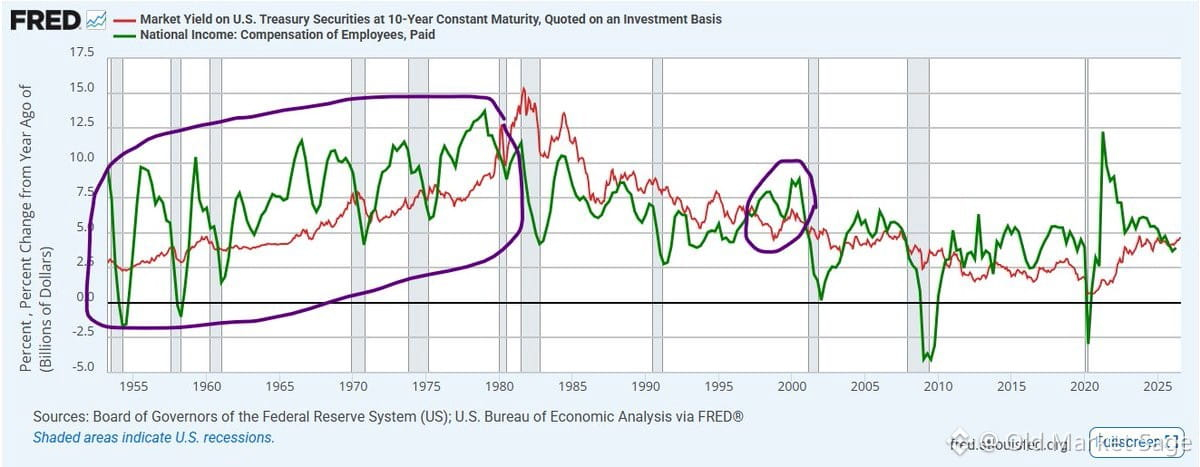
Und wenn man statt aufs BIP auf das Lohnwachstum schaut? Dieselbe Geschichte. Für den größten Teil der Nachkriegszeit lagen die 10-jährigen Zinsen 2–3% hinter dem aggregierten Lohnwachstum zurück. Sogar während des Boom der späten 90er-Jahre. Aktuell ist das Lohnwachstum schwach. Wenn überhaupt, spricht das eher für Renditen niedriger als dort, wo wir gerade stehen – nicht für höhere.
Menschen mögen klare Regeln. Märkte kooperieren selten. Geschichte wiederholt sich nicht, aber die Lücke zwischen Theorie und Realität tut es oft.