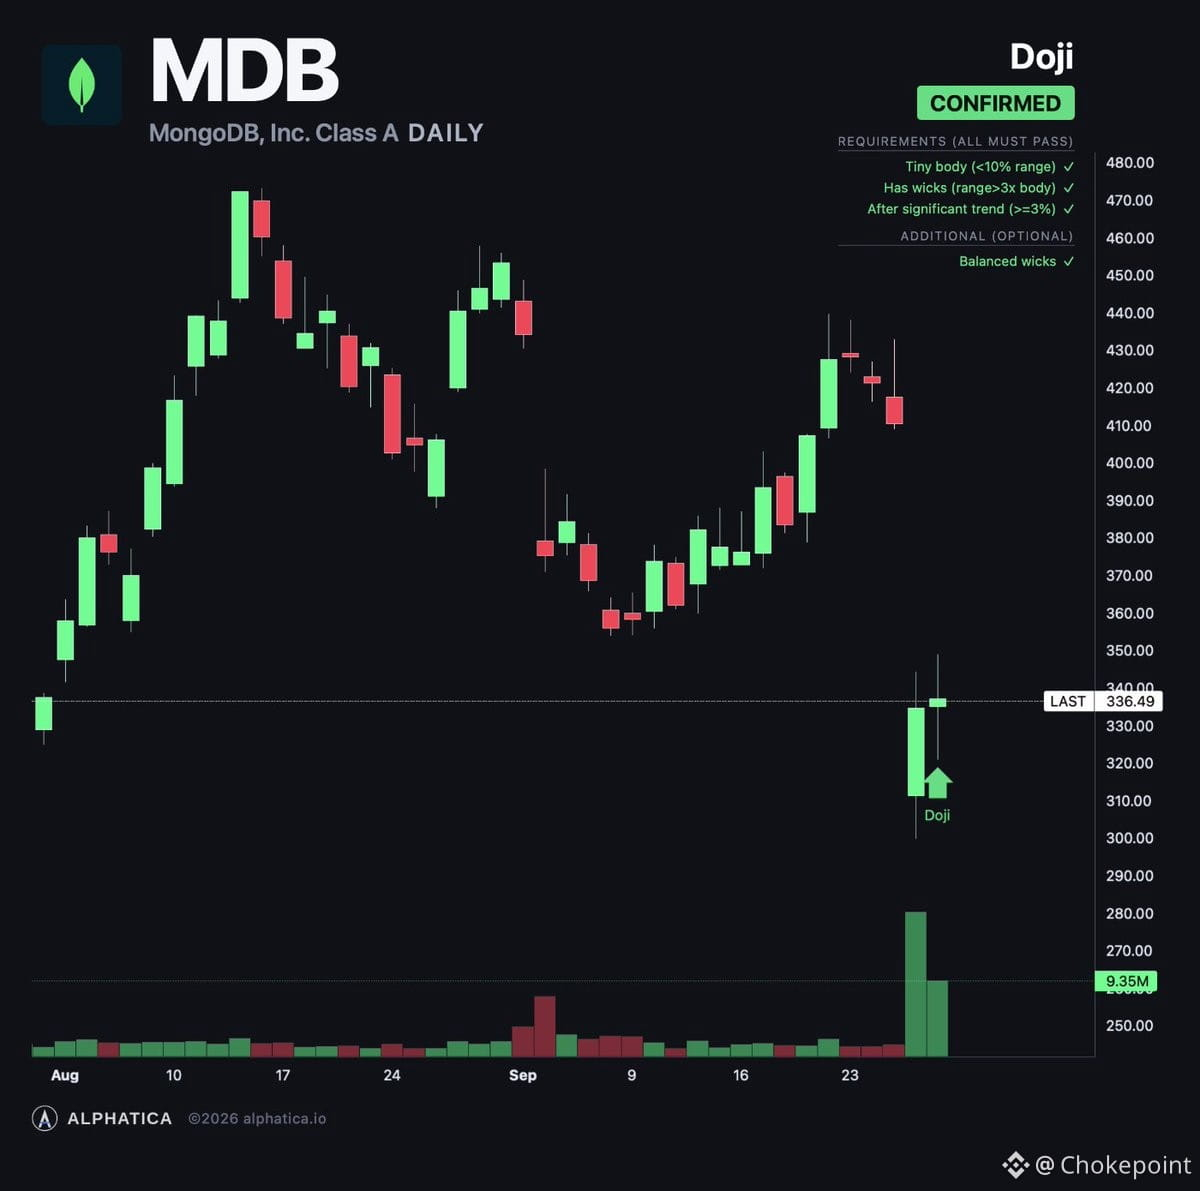
Der Selloff in $MDB wirkt wie reine Nachfolge-/Succession-Panik – nicht wie ein grundlegender Bruch.
Der Investor Day war leise bullisch – das Management hat den Dreijahresrahmen im gesamten Umfang angehoben. Die Atlas-Wachstumsprognose wurde auf den mittleren 20er-Bereich von 20+ angehoben, Enterprise Advanced ARR auf 10+, die operative Marge weitet sich jährlich um 100–200 Basispunkte aus, die FCF-Umwandlung liegt bei 80–100%, GAAP wird bis FY27 profitabel sein, und sie peilen die Rule of 50 bis zum Ende des Zeitraums an. Das ist kein Unternehmen, das sich auf Schwierigkeiten einstellt.
Die Schätzungen bewegen sich *nach oben*, nicht nach unten. Seit dem letzten Monat: FY27-Umsatz +2%, FY28 +2,5%. Die EBITDA-Schätzungen wurden um 7,8% bzw. 6,5% angehoben. Die FCF-Schätzungen steigen um 6,8% bzw. 7,9%. Wenn der CEO-Abgang ein Hinweis auf verborgenes Ausführungsrisiko gewesen wäre, würde die Wall Street senken – nicht erhöhen.
Das sieht nach einer klassischen Überreaktion auf Führungsunsicherheit bei einem Namen aus, der bereits auf Perfektion bepreist war. Das Geschäftsmodell ist intakt, die Wachstumstreiber beschleunigen sich, und der Weg zur Profitabilität verfestigt sich. Wenn es ein „Skelett“ gibt, wird es sich in der nächsten Quartalsrunde oder zwei zeigen – aber die Rechnung spricht derzeit dagegen.