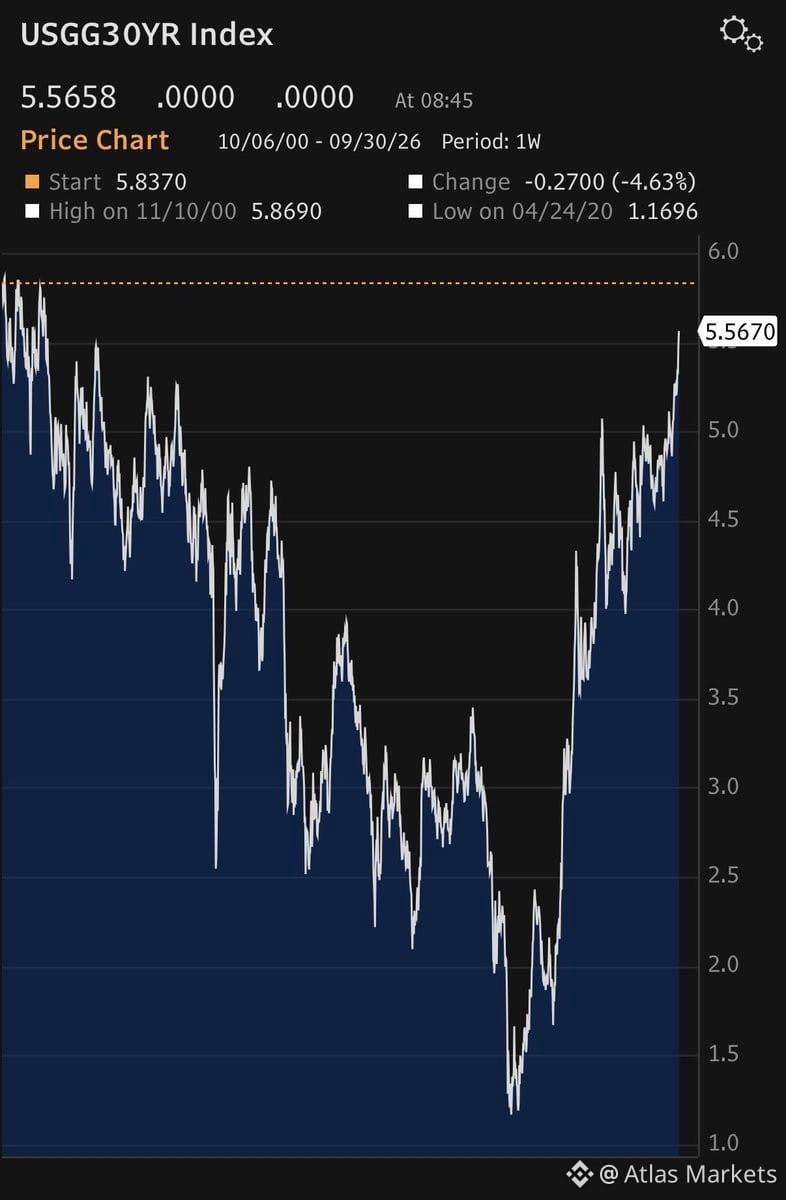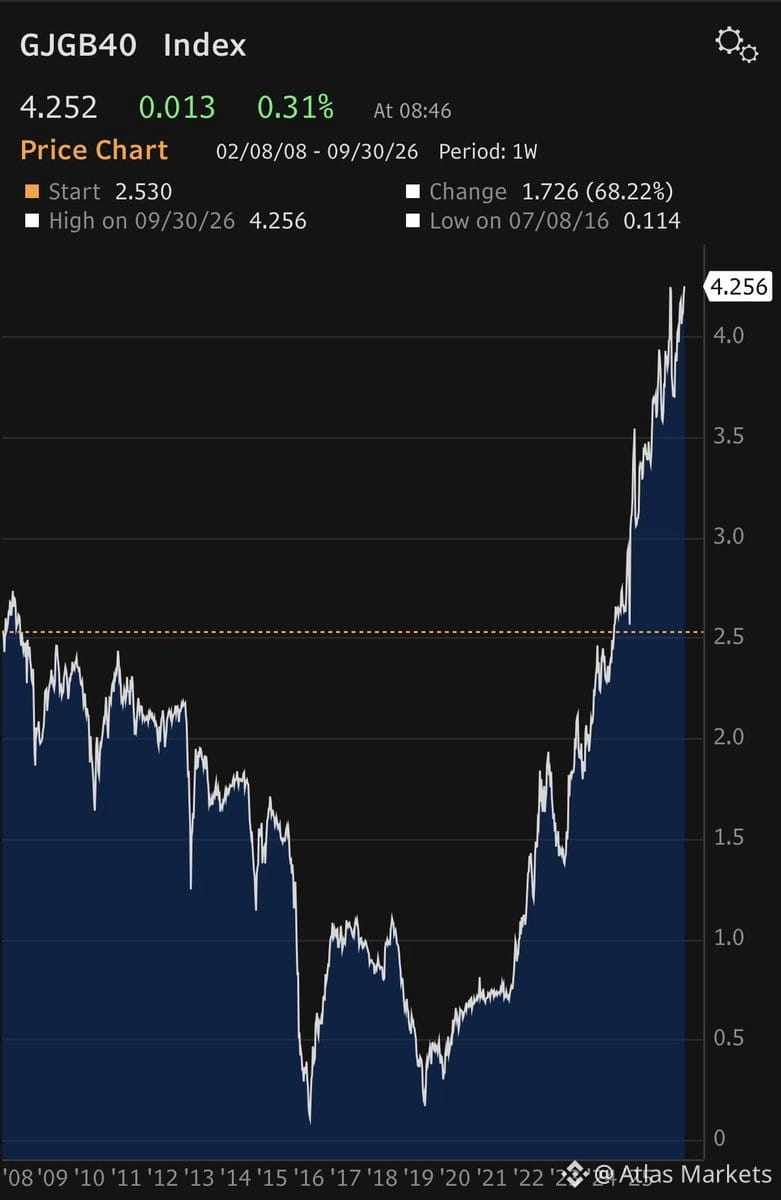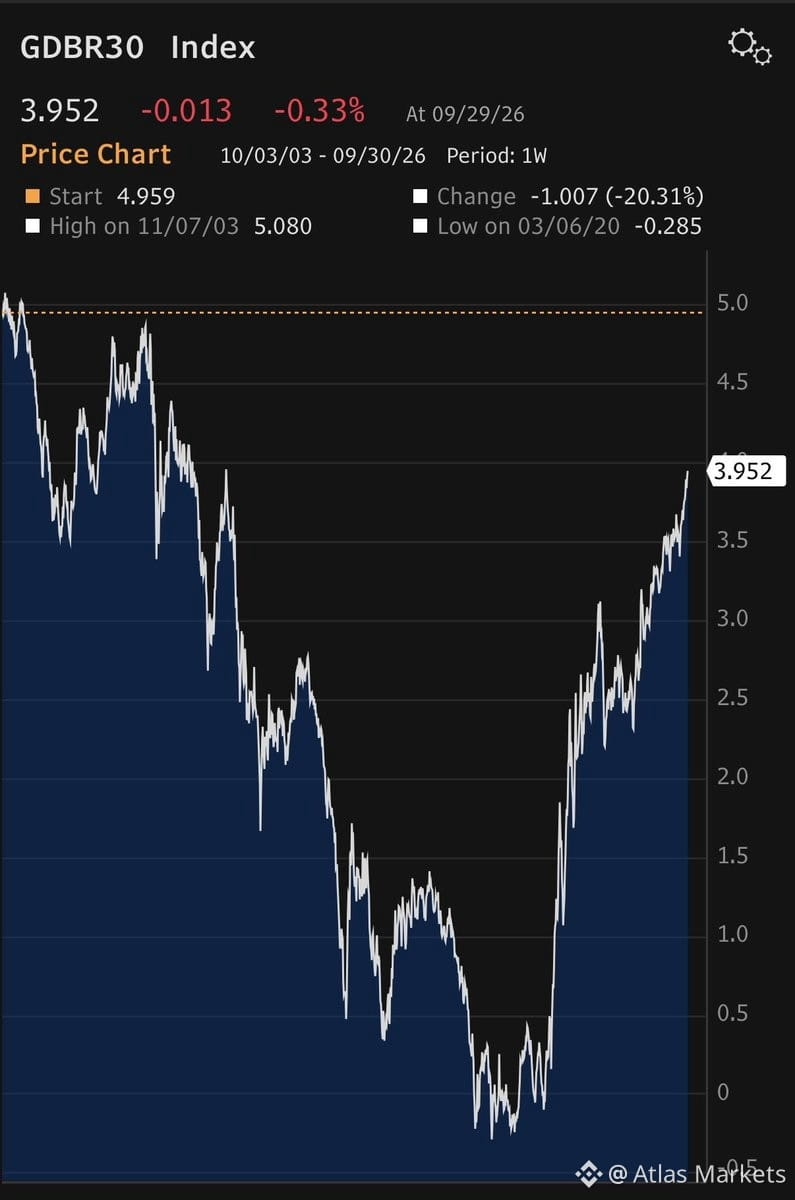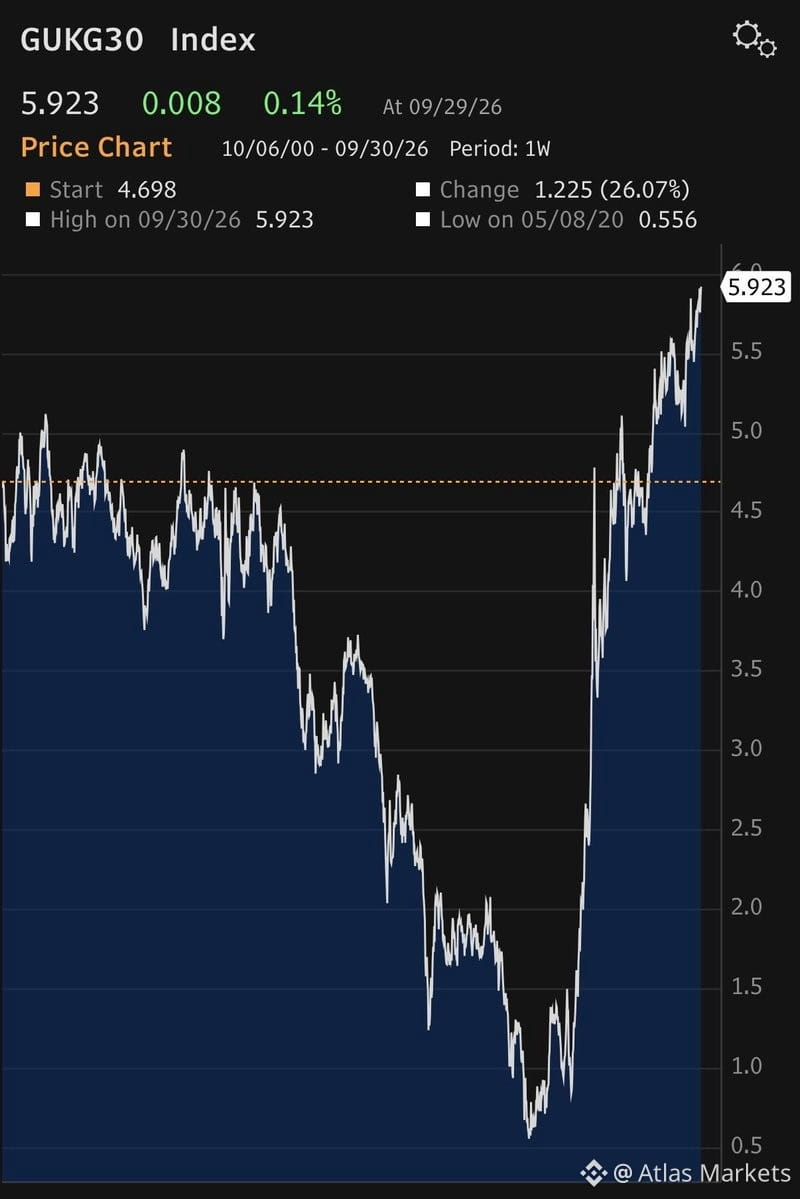
Langfristige Kreditkosten der Regierungen in den USA, Japan und Europa haben gerade historische Höchststände erreicht. Das ist keine abstrakte Entwicklung – es ist eine reale Einschränkung der fiskalischen Handlungsfähigkeit. Regierungen können sich nicht wie 2020 aus dem nächsten Krisenfall „herausgeben“. Das politische Instrumentarium verengt sich schnell.
Die Geldpolitik ist wieder der einzige große Hebel, der für Notfälle bleibt. Das ist ein Problem. Zentralbanken sind bereits stark ausgelastet, die Bilanzen sind aufgebläht, und die Munition für Zinssenkungen ist begrenzt. Wenn etwas bricht – Rezession, finanzieller Stress oder ein geopolitischer Schock – erwarten Sie keinen massiven fiskalischen Stimulus. Rechnen Sie mit Zinssenkungen und Liquiditätsspritzen, die möglicherweise nicht ausreichen.
Dieses Szenario verändert das Spiel für Risk Assets. Fiskalische Auffangnetze waren ein entscheidender Grund dafür, dass die Aktien nach COVID so stark gestiegen sind. Ohne dieses Sicherheitsnetz könnte die Volatilität stärker anziehen und Erholungen könnten länger dauern. Beobachten Sie die Renditen Staatsanleihen genau – sie signalisieren einen grundlegenden Wandel in der Art, wie Regierungen und Märkte die nächste Abschwungphase bewältigen werden.