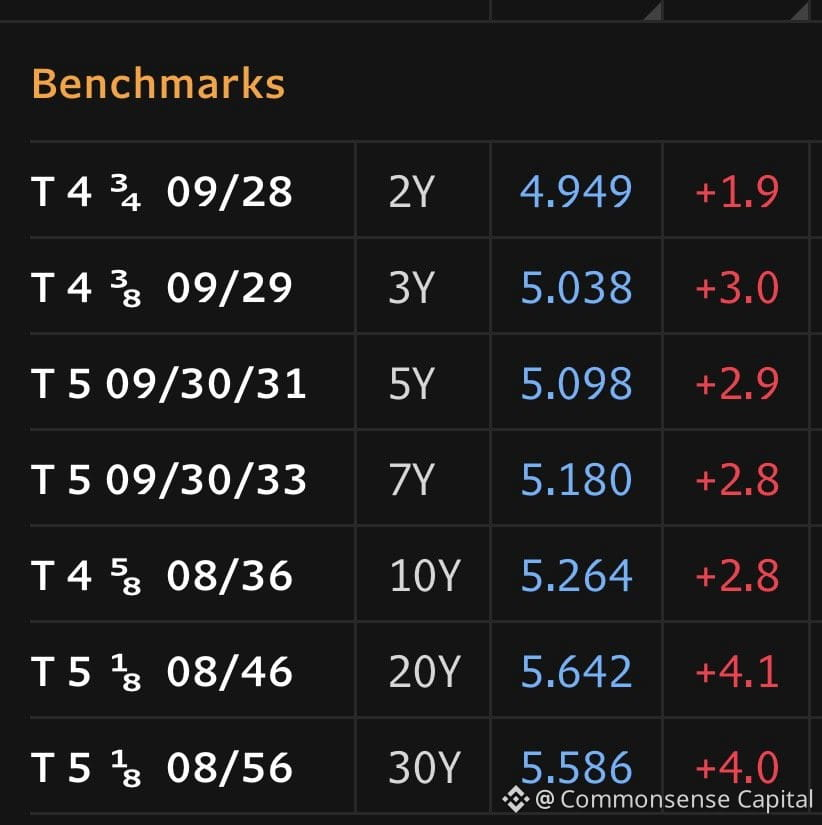
Die gesamte Treasury-Kurve liegt jetzt mit Ausnahme der 2-Jahres-Anleihe über 5%. Das sind die höchsten nominalen und realen Renditen, die wir seit Jahren gesehen haben.
Also: Was macht man jetzt?
Diese Zinssätze jetzt festzurren oder an der Seitenlinie abwarten?
Das Problem: Ein strukturelles Ungleichgewicht bei Angebot und Nachfrage am langen Ende. Traditionelle Käufer tauchen nicht mehr so auf wie früher. Stattdessen füllen schnellere Geldmarkt-Trader die Lücke – was bedeutet: mehr Volatilität, weniger Stabilität.
Das ist kein simples „Die Renditen sind hoch, also kaufe Anleihen“-Moment. Das ist ein Thema der Marktstruktur. Wenn sich langfristige Halter zurückziehen und kurzfristige Spekulanten einspringen, bekommt man Kurspeitschen-Bewegungen, die sogar dann schmerzen können, wenn man „richtig“ in der Richtung liegt.
Wenn du 5%+ für Jahre fest einplanst, solltest du dich mit der Fahrt wohlfühlen. Denn das ist nicht der Anleihemarkt von deinem Großvater – er ist dünner, schneller und anfälliger für plötzliche Ausschläge.
Renditen sind wichtig. Aber genauso wichtig ist, wer auf der anderen Seite des Trades steht.