
Renditen der US-Staatsanleihen schießen in die Höhe – wie kann die US-Börse trotzdem seitwärts laufen und sogar neue Hochs erreichen?
In der traditionellen Finanzlehre ist der Zins der Anker für die Bewertung von Vermögenswerten. Wenn die Anleiherenditen stark steigen, entzieht das zwangsläufig dem Aktienmarkt Liquidität. Diese Abweichung wirkt auf den ersten Blick unlogisch: Die Gewinne haben die Bewertung offenbar trotzdem „hart nach unten“ gedrückt – und der Markt spielt ein äußerst aggressives Optionsspiel.
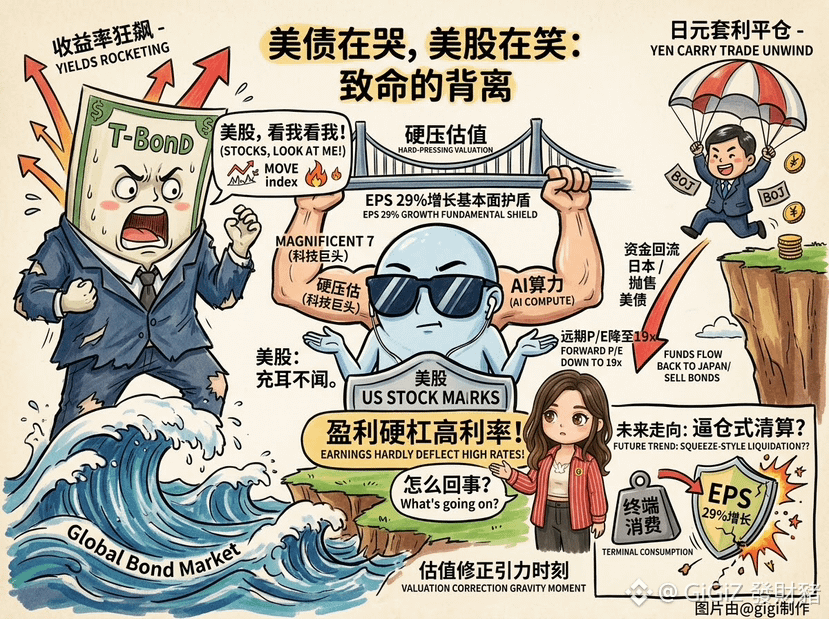
Schaut man auf das Forward-KGV, das auf 19-mal gesunken ist, könnte man meinen, dass ein kräftiger Anstieg des Gewinns je Aktie (EPS) um 29% eine solide Basis schafft. Doch die US-Börse wurde längst von Tech-Giganten grundlegend verändert.
Diese Cashflow-starken Giganten sind gegen hohe Zinsen nahezu immun. Sogar sie können von den hohen Zinsen profitieren, indem sie Zinseinnahmen abschöpfen. Sie haben den Großteil des EPS-Wachstums auf ihre Schultern genommen – und halten damit den Gesamtmarkt am Laufen. So wird die Wahrheit übertüncht, dass kleine und mittlere Unternehmen die Quälerei durch die hohen Zinsen gerade erst richtig zu spüren bekommen.
Der Abbau von Yen-Carry-Trade-Positionen ist wie eine indirekte Übertragungskette, die jederzeit explodieren kann. Eine Zinserhöhung der japanischen Notenbank zwingt Kapital, nach Japan zurückzufließen. Der Verkauf von US-Staatsanleihen treibt zwar die Renditen nach oben – aber dieses Kapital, das aus dem Anleihenmarkt herauskommt, flieht nicht aus dem Risiko. Stattdessen wird es kurzerhand in die US-Aktien gesteuert, und zwar in das investierbarste, am stärksten abgesicherte KI-Compute-Kernsegment. Die US-Börse wird zur letzten sicheren Zuflucht in einer globalen Welle der Liquiditätsverknappung.
Doch diese Ruhe kann nicht dauerhaft anhalten. Als Nächstes steht dem Markt höchstwahrscheinlich eine Art Zwangsliquidation (Short-/Margin-Closeout) ins Haus. Wenn die Rendite 10-jähriger US-Staatsanleihen eine kritische Schwelle überschreitet, beschleunigt sich die Übertragung der Kreditkosten auf die Realwirtschaft.
Sobald die Endnachfrage unter Druck gerät, entstehen Risse in der Erwartung an das EPS-Wachstum. Wenn diese Gewinn-Basis ins Wanken gerät, kann die zuvor unterdrückte „Zins-Sogkraft“ schlagartig durchbrechen – und die US-Börse wird mit hoher Wahrscheinlichkeit eine schnelle Neubewertung (Valuation Reset) erleben.
DYOR
#股票财报季