

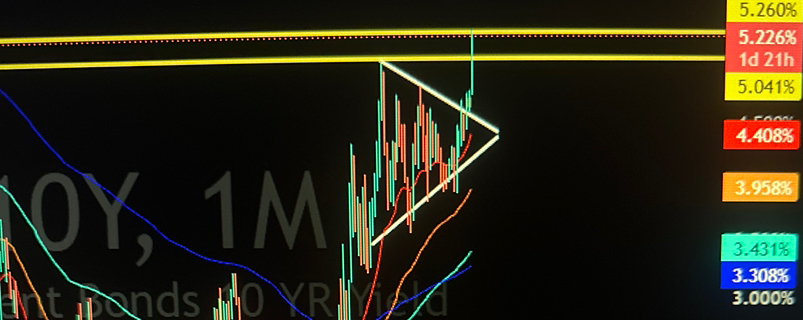

Neuer Fakt am 28.9.: Die Rendite der 10-jährigen US-Treasuries erreichte ungefähr 5,24% und damit das höchste Niveau seit 2007, während die Rendite der 30-jährigen etwa 5,56% erreichte, das höchste seit 2004. Der Brent beendete den Handel bei 105,28 US$, belastet durch die Spannungen zwischen den USA und dem Iran. Die implizite Wahrscheinlichkeit für eine weitere Zinserhöhung durch die Fed im Oktober stieg auf nahe 70%.
Warum das wichtig ist: Jetzt geht es nicht nur um teures Öl oder einen negativen Tag beim BTC. Der Markt kombiniert:
anhaltende Energieinflation;
bereits eingepreiste neue Zinserhöhung;
hohe reale und nominale Renditen bei Staatsanleihen;
höhere Kapitalkosten für Aktien, Kryptowährungen und gehebelte Strategien.
Der Bitcoin blieb nahe 83.000 US$, mit moderatem Tagesrückgang, sieht sich jedoch nun einer ungewöhnlichen Konkurrenz durch Staatsanleihen ausgesetzt, die über 5% rentieren. Das könnte die Risikobereitschaft senken, selbst ohne eine konkrete Verschlechterung im Bitcoin-Netzwerk.
Schlussfolgerung für die Zion Smart DCA: Die Lage stärkt die Disziplin, Cash zu bewahren und einen kleinen Rückgang nicht automatisch zu einer „Gelegenheit zum Kauf“ zu machen. Es gibt nicht genügend Belege, um die geplante DCA auszusetzen, aber es gibt auch keine makroökonomische Rechtfertigung, Tranchen vorzuverlegen oder Multiplikatoren zu erhöhen, nur weil der BTC etwa 1%–2% zurückgegangen ist.
Risiken und Gegenargumente: Eine Verhandlung zwischen den USA und dem Iran könnte Öl und Renditen schnell nach unten drücken und einen Teil der finanziellen Straffung rückgängig machen. Zudem kommen die BTC-ETFs weiterhin aus starken wöchentlichen Zuflüssen und bieten damit strukturelle Unterstützung. Andererseits würde Öl oberhalb von 100 US$ und eine 10-jährige Treasury-Rendite über 5% das Risiko einer breiteren Korrektur erhöhen.
Jetzt im Blick behalten: US PCE, Beschäftigungsbericht, Erwartung für das Fed-Treffen im Oktober, 10-jährige Treasury und die Entwicklung der Verhandlungen im Nahen Osten.