📰 Circle vergibt USDC an den Markt, Coinbase hat die Nutzer in der Hand – wer hat beim letzten Schnitt die größere Mitsprache? Im August dieses Jahres wurden die Gewinnaufteilungsvereinbarungen beider Firmen nach den ursprünglichen Bedingungen bis 2029 verlängert. Circle erhielt zwar die Lizenz, konnte aber in dieser Verlängerung die bisherigen Regelungen nicht ändern.
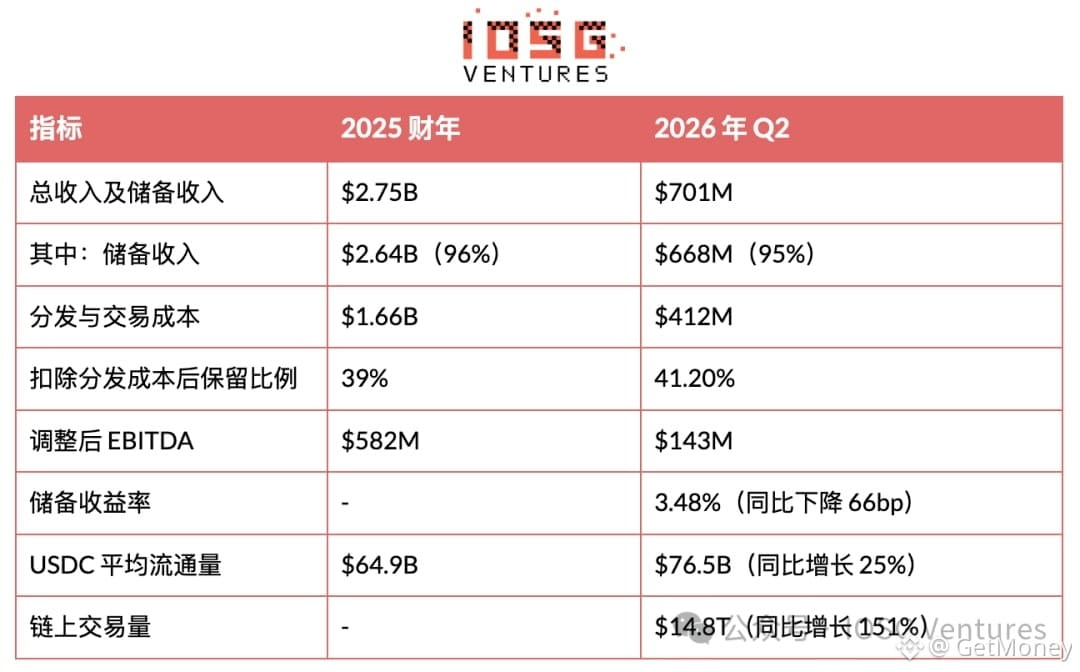
🔥 Digital noch direkter: Im zweiten Quartal 2026 zahlte Circle Coinbase 324,6 Millionen US-Dollar an damit zusammenhängenden Ausschüttungskosten. Im selben Zeitraum lag der durchschnittliche USDC-Bestand in den Coinbase-Produkten bei 20 Milliarden US-Dollar – das entspricht mehr als 30% des im Quartalsende umlaufenden USDC. Nutzer und Bestände sind auf der Plattform gebündelt; der Emittent möchte den Kanal umgehen – das ist nicht so einfach.
Ehrlich gesagt: USDC wird häufiger genutzt, aber das heißt nicht, dass Circle automatisch auch genauso viel mehr verdienen kann. In dem betreffenden Quartal stieg das On-Chain-Transaktionsvolumen von USDC um 151%, die durchschnittliche Umlaufmenge um 25%, die Reserveeinnahmen jedoch nur um 5%. Die Reserve-Rendite sank um 66 Basispunkte; ein Großteil der Einnahmesteigerung, die durch das Wachstum der Bestände entsteht, wurde dadurch aufgezehrt.
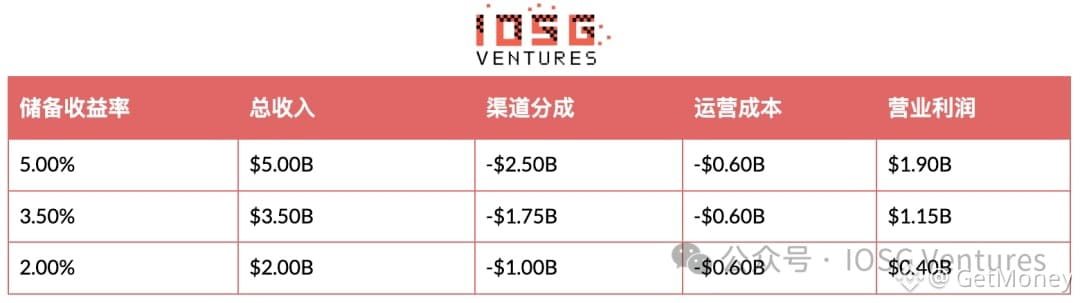
💡 Das bringt mich dazu, die Zahlungsstory bei Stablecoins neu zu betrachten: Je schneller das Geld sich bewegt, desto weniger muss unter Umständen ständig mehr USDC auf dem Konto herumliegen und Zinsen abwerfen. Circle muss sich Zinsen ansehen – und ebenso die Aufteilung mit Kanälen, die die Nutzer kontrollieren. Viel Andrang beim Handelsvolumen bedeutet nicht, dass der Emittent die Gewinne vollständig behalten kann.
🤔 Wenn man bis zur Verlängerung im Jahr 2029 zurückblickt: Was sollte Circle eurer Meinung nach am dringendsten ändern – die Abhängigkeit von der Ausschüttung an Coinbase oder die Abhängigkeit von Reservezinsen?
#USDC #Circle #Coinbase #Stablecoins