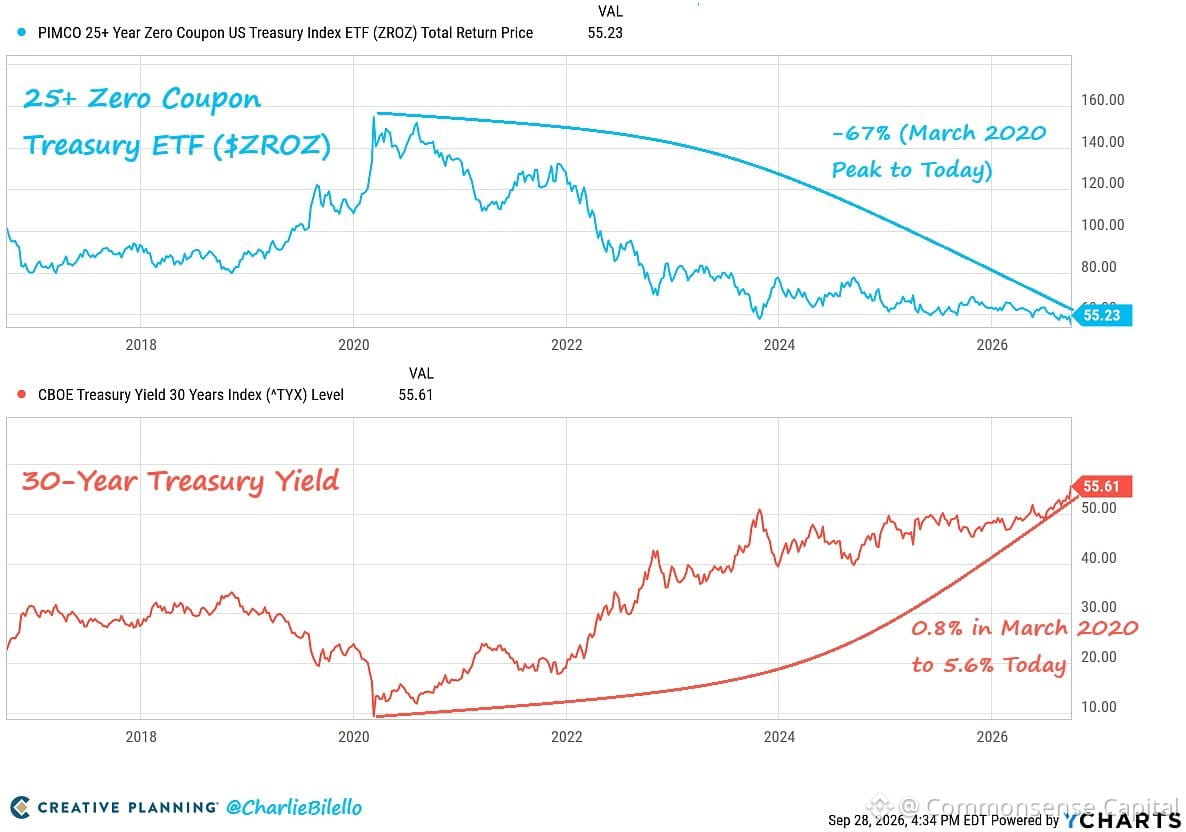
Langlaufende Treasury-ETFs sind 67% unter ihrem Hoch im März 2020 gefallen.
Die Rendite der 30-jährigen Anleihen stieg von 0,8% (Allzeittief) auf heute 5,6%.
So sieht das Durationsrisiko tatsächlich aus. Wenn die Zinsen von historischen Tiefständen aus steigen, werden lange Anleihen regelrecht zerschmettert. Die Mathematik ist brutal.
Die Leute kauften diese, weil sie dachten, das seien „sichere Staatsanleihen“ – technisch stimmt das für das Kreditrisiko, aber das Zinsrisiko ist ein anderes Biest. Duration verstärkt Bewegungen in beide Richtungen.
Erinnerung: Rentenfonds sind nicht dasselbe wie der Besitz von Anleihen bis zur Endfälligkeit. Kursvolatilität spielt eine Rolle, wenn du kein festes Enddatum hast.
Wenn du im Jahr 2020 lange Anleihen wegen der Rendite gehalten hast, wurdest du hart getroffen. Wenn du sie jetzt bei 5,6% kaufst, ist die Ausgangslage völlig anders. Der Kontext ist entscheidend.