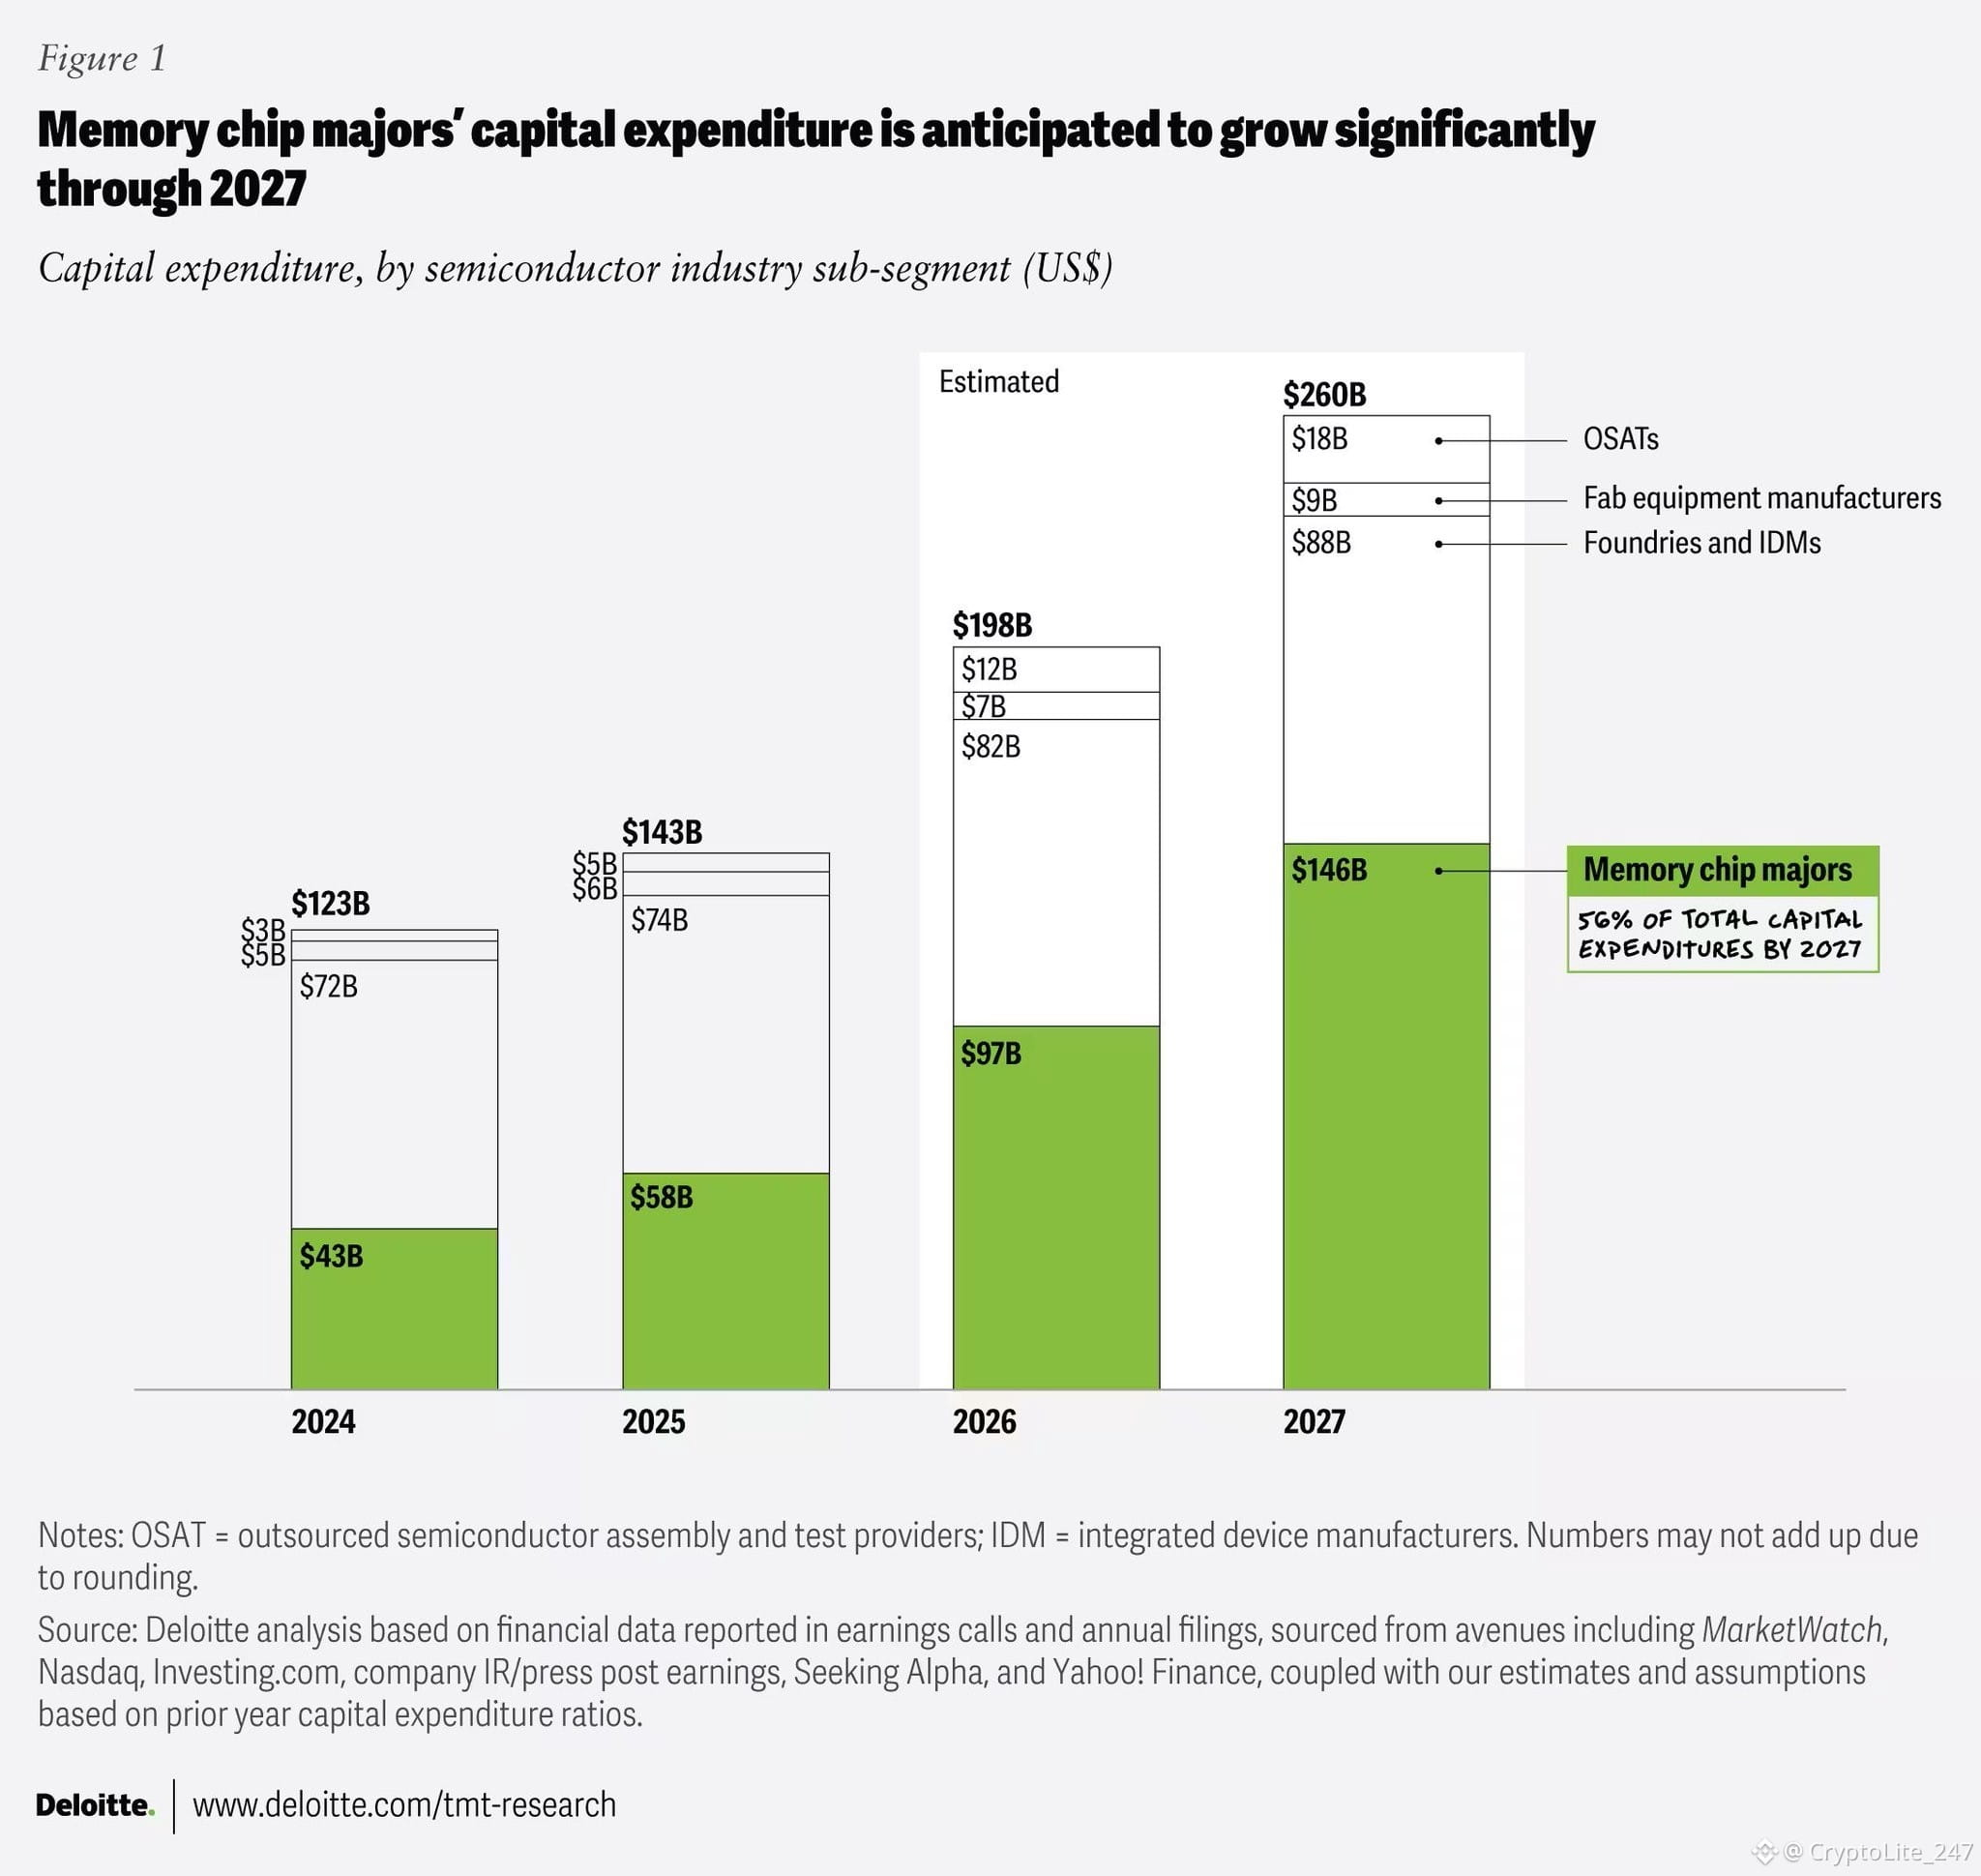
Deloitte geht davon aus, dass die Ausgaben für Speicherkapazitäten bis 2027 auf 146 Mrd. US-Dollar ansteigen und damit etwa 60% der gesamten Investitionen in Halbleiter ausmachen.
Die Ausgaben für KI verlagern sich eindeutig stärker in HBM, DRAM und SSDs, wodurch $MU und $SKHY mitten in der Ausbauphase liegen, da die Lieferlage bis 2029 und möglicherweise bis 2030 angespannt bleibt.
Die Ausgaben für KI verlagern sich eindeutig stärker in HBM, DRAM und SSDs, wodurch $MU und $SKHY mitten in der Ausbauphase liegen, da die Lieferlage bis 2029 und möglicherweise bis 2030 angespannt bleibt.