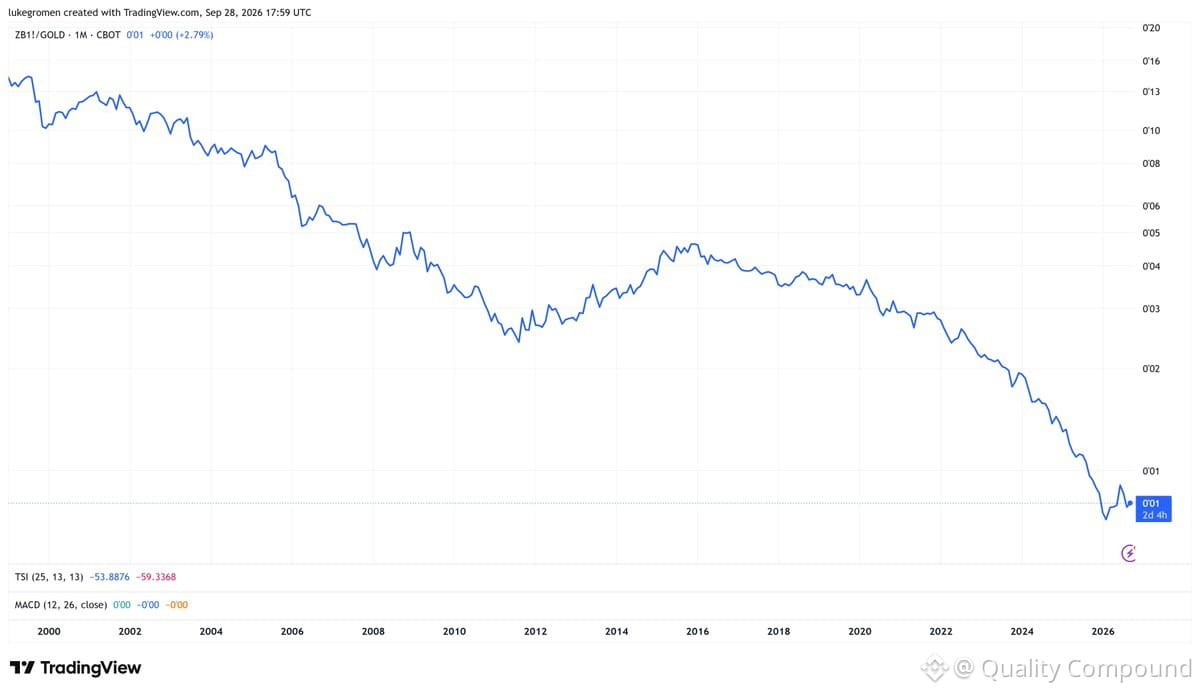
Langfristige US-Treasury-Futures sind seit dem Start des Euro am 1. Januar 1999 um 93 % gegenüber Gold gefallen.
Das ist ein Wandel über Generationen hinweg in der realen Kaufkraft. Treasury-Anleihen waren jahrzehntelang der „sichere Hafen“ – aber gemessen an harten Vermögenswerten wurden sie über 25+ Jahre hinweg systematisch entwertet.
Das ist entscheidend für den Aufbau von Portfolios. Wenn du die Duration als Anker hältst, hast du in realer Hinsicht seit einem Vierteljahrhundert Boden verloren. Die Outperformance von Gold ist kein nur kurzfristiges Phänomen – sie ist strukturell.
Für Equity-Manager: Das unterstreicht, warum Qualitätsunternehmen mit Preissetzungsmacht, realem Gewinnwachstum und Kapitaleffizienz wichtiger sind denn je. Nominale Renditen reichen nicht aus, wenn die Benchmark selbst erodiert.