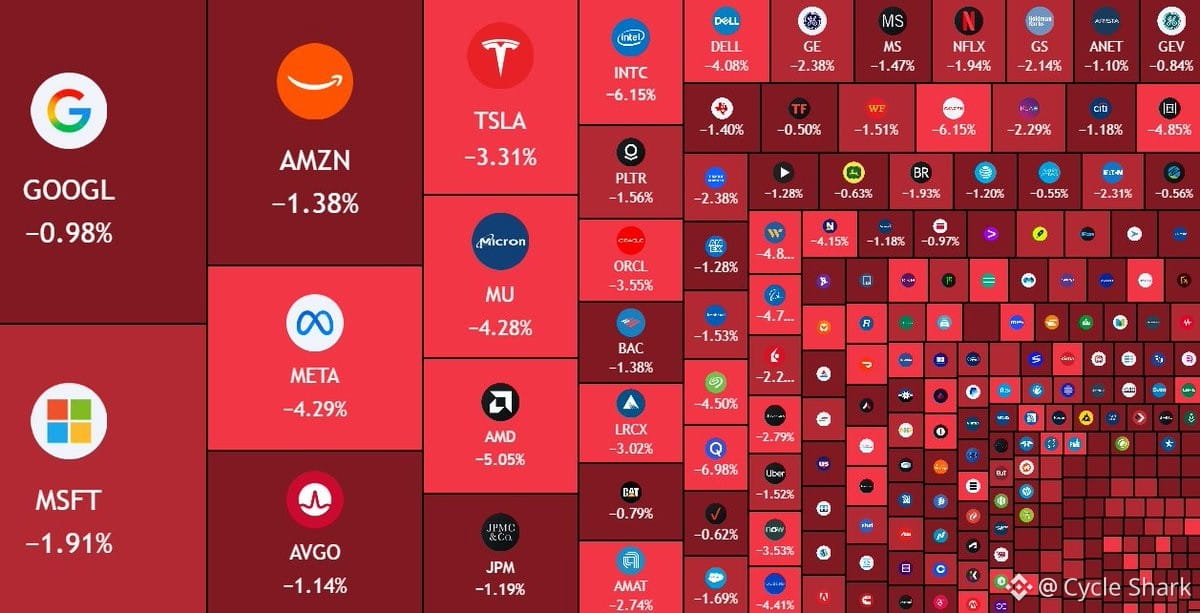
$700 Milliarden aus US-Aktien gestrichen, da die Rendite der 30-jährigen US-Staatsanleihen gerade Werte erreicht hat, die seit 2001 nicht mehr gesehen wurden.
Das ist der Anleihemarkt, der Alarm schlägt. Wenn die Renditen mit langer Laufzeit so stark anziehen, geht es nicht mehr nur um Inflationserwartungen oder die Geldpolitik der Fed — sondern um die Term Premium, Sorgen um die Tragfähigkeit der Staatsfinanzen und die schiere Menge an Schulden, die der Staat refinanzieren muss.
Drei Punkte, die man beachten sollte:
1. Aktienbewertungen werden brutal getroffen, wenn der risikofreie Zins so hoch steigt. Wenn du bei einer 30-jährigen Anleihe 4,5%+ sichern kannst, warum dann noch das Risiko bei Aktien eingehen? Der Abzinsungssatz für zukünftige Zahlungsströme wurde gerade neu justiert, und Wachstumstitel spüren das zuerst.
2. Das passiert nicht im luftleeren Raum. Wir sehen ähnliche Bewegungen bei europäischen Staatsanleihen, und die Währungen in Schwellenländern geraten unter Druck. Kapital fließt in Richtung Dollar und Sicherheit — das bedeutet, dass die Liquidität global enger wird.
3. Die Rückkopplung ist hässlich. Höhere Renditen bedeuten höhere Zinskosten für die US-Regierung, was mehr Emissionen nach sich zieht und die Renditen noch weiter nach oben drückt. Irgendwann greift entweder die Fed ein oder es bricht etwas.
Der Rückgang von 700 Milliarden Dollar ist nur die Oberfläche. Entscheidend ist vielmehr, ob das der Beginn eines breiteren Entschuldungszyklus ist. Wenn die Renditen hoch bleiben, müssen sich gehebelte Positionen in Kredit, Private Equity und Immobilien neu einpreisen. Und Krypto wird nicht immun sein — Risk Assets bewegen sich gemeinsam, wenn sich die makroökonomischen Bedingungen so schnell verschärfen.